猜你想问
这份研报的核心内容是什么?
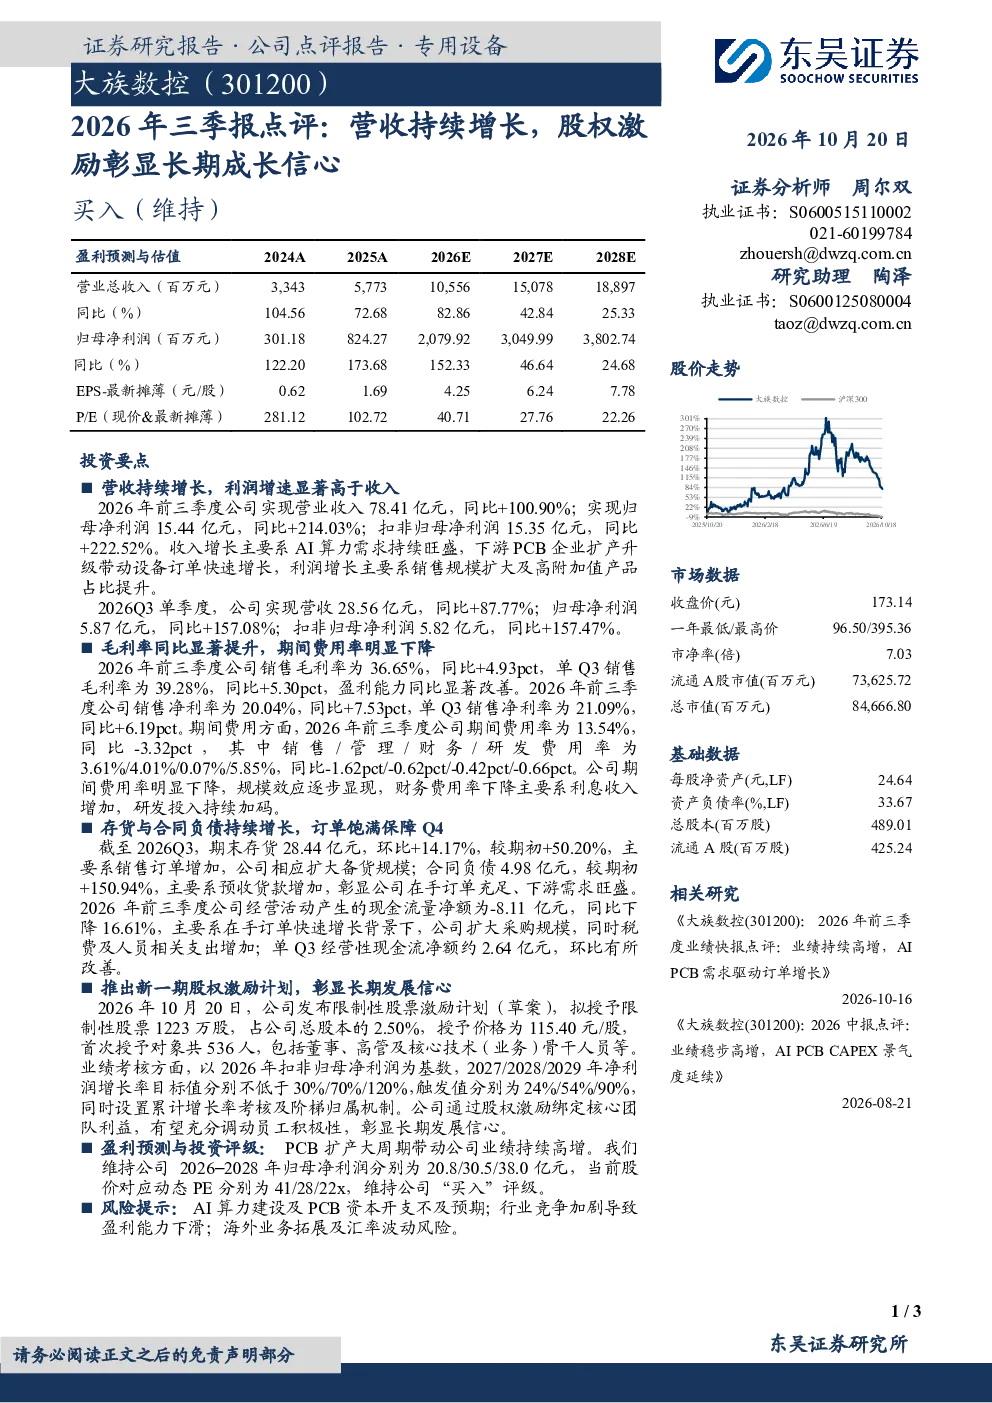
这份研报的核心内容是分析2026年前三季度营收利润持续增长,毛利率净利率显著改善,订单饱满现金流改善,股权激励彰显长期信心。具体数据显示营收78.41亿元同比增长100.90%,净利润15.44亿元同比增长214.03%。毛利率提升4.93个百分点至36.65%,净利率提升7.53个百分点至20.04%。期末存货28.44亿元环比增长14.17%,合同负债4.98亿元增长150.94%。公司推出1223万股股权激励计划占总股本2.50%
当前机械设备行业的发展趋势如何?
当前机械设备行业的发展趋势主要受AI算力需求旺盛驱动,下游PCB企业扩产升级带动设备订单快速增长。AI算力建设推动PCB产能扩张,进而带动相关设备需求。行业整体订单饱满,现金流状况改善,为设备制造商提供良好发展机遇。同时股权激励计划显示企业对行业长期发展的信心,预示行业有望维持高景气度。但需关注行业竞争加剧可能影响盈利能力,以及海外业务拓展和汇率波动带来的不确定性
研报重点分析了哪些方向?
研报重点分析了公司营收利润增长驱动因素、盈利能力改善情况、订单及现金流状况,以及股权激励计划对公司长期发展的影响。具体包括营收利润增长主要受益于PCB扩产大周期,毛利率净利率提升反映盈利能力显著改善,存货和合同负债数据证明订单饱满,股权激励计划则彰显公司对长期发展的信心。此外还分析了AI算力需求旺盛对行业发展的推动作用
当前市场对机械设备行业的现状判断是什么?
当前市场对机械设备行业的现状判断是行业处于高景气度发展阶段,主要受AI算力需求旺盛和PCB扩产升级驱动。企业订单饱满,现金流状况良好,盈利能力显著改善。但市场也需关注行业竞争加剧可能带来的盈利能力下滑风险,以及海外业务拓展和汇率波动可能带来的不确定性。整体而言行业发展前景较好,但需警惕潜在风险因素
研报提到了哪些风险提示?
研报提到了AI算力建设及PCB资本开支不及预期、行业竞争加剧导致盈利能力下滑、海外业务拓展及汇率波动风险等。AI算力建设若放缓或PCB资本开支减少,可能影响行业订单增长。行业竞争加剧可能导致价格战,进而影响企业盈利能力。海外业务拓展和汇率波动可能带来财务风险,需密切关注国际市场变化和汇率走势