猜你想问
比音勒芬Q3业绩表现如何?
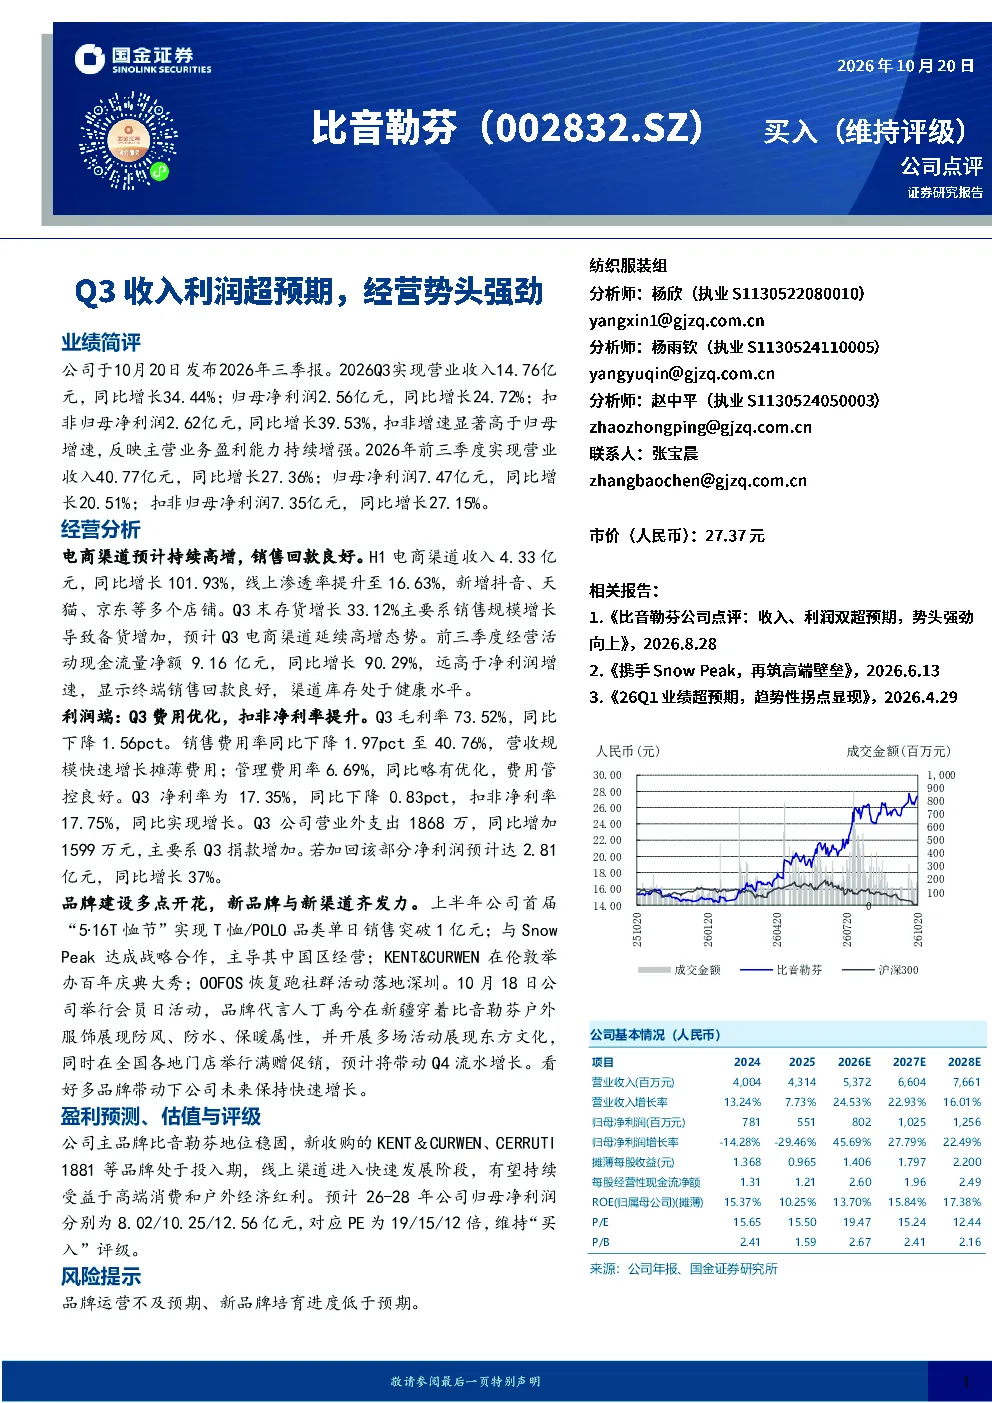
2026年Q3,比音勒芬实现营业收入14.76亿元,同比增长34.44%;归母净利润2.56亿元,同比增长24.72%。扣非归母净利润2.62亿元,同比增长39.53%,扣非增速显著高于归母增速,反映主营业务盈利能力持续增强。电商渠道表现突出,H1电商渠道收入4.33亿元,同比增长101.93%,线上渗透率提升至16.63%。经营活动现金流量净额9.16亿元,同比增长90.29%,显示终端销售回款良好。
纺织服装行业发展趋势如何?
纺织服装行业正经历数字化转型和品牌化升级。电商渠道持续高增,线上渗透率提升,成为行业增长主要驱动力。品牌建设加速,通过战略合作、设计师合作、会员活动等方式提升品牌影响力和消费者粘性。功能性、个性化产品需求增加,推动行业向高端化、差异化方向发展。可持续发展理念逐渐普及,环保材料和技术应用成为行业新趋势。
报告重点分析了哪些方面?
报告重点分析了比音勒芬的业绩表现、经营分析、品牌建设、盈利预测与评级。业绩方面,Q3收入利润超预期,扣非净利润增速显著高于归母净利润增速。经营分析显示电商渠道持续高增,存货增长主要系销售规模扩大,经营活动现金流量净额大幅增长。品牌建设方面,通过“5·16T恤节”、代言人活动等方式提升品牌影响力。盈利预测显示未来三年归母净利润将稳步增长,维持“买入”评级。
当前纺织服装市场现状如何?
当前纺织服装市场呈现线上线下融合发展态势,电商渠道成为行业增长核心动力。品牌竞争加剧,企业通过提升产品品质、加强品牌建设和拓展多元化渠道来增强竞争力。消费者需求升级,对产品功能、设计、品质和个性化要求更高。行业集中度提升,头部企业优势明显。同时,原材料成本波动、劳动力成本上升等因素对行业盈利能力带来挑战。
研报提示了哪些风险?
研报提示的主要风险包括品牌运营不及预期,新品牌培育进度低于预期。品牌建设需要持续投入和精细化运营,若市场反应不及预期或竞争加剧,可能影响品牌价值提升。新品牌拓展若进展缓慢,可能影响公司整体业绩增长。此外,宏观经济波动、行业竞争格局变化等因素也可能对公司经营产生影响。