猜你想问
本周人形机器人行业有哪些重要动态?
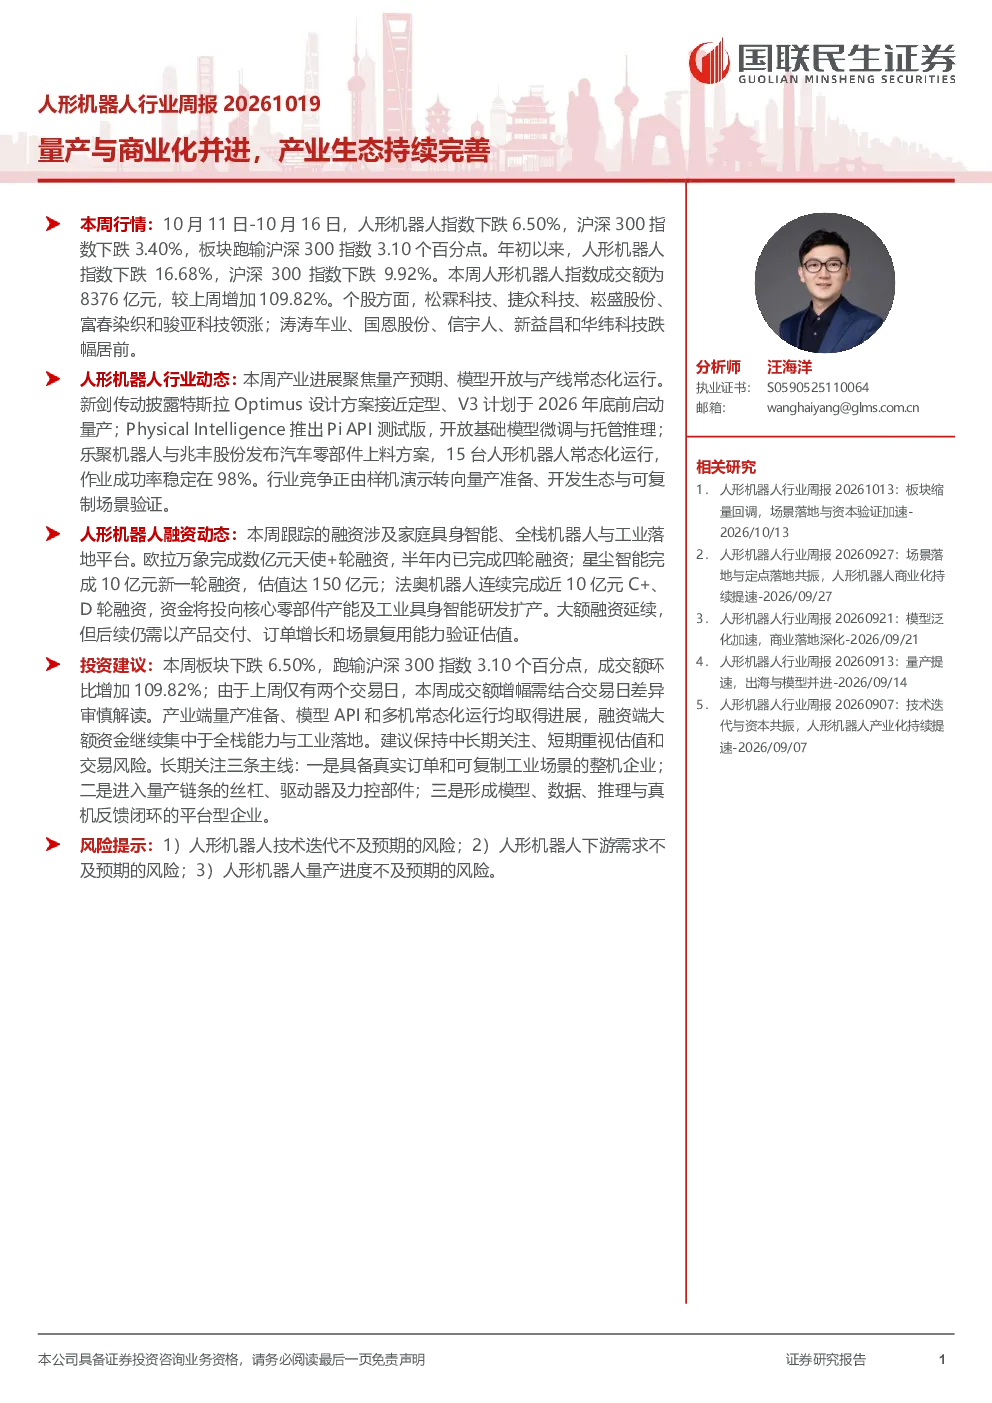
本周人形机器人行业动态显示,新剑传动披露特斯拉Optimus设计方案接近定型,V3计划于2026年底前启动量产。Physical Intelligence推出Pi API测试版,开放基础模型微调与托管推理。乐聚机器人与兆丰股份发布汽车零部件上料方案,15台人形机器人常态化运行,作业成功率98%。这些动态表明行业在量产预期、技术开放和工业场景验证方面持续取得进展,为产业的商业化落地奠定基础。
人形机器人行业未来发展趋势如何?
人形机器人行业未来发展趋势呈现量产与商业化并进的特点。随着技术迭代加速,行业生态持续完善,从核心零部件到整机企业,再到平台型公司,产业链各环节协同发展。重点发展方向包括具备真实订单和可复制工业场景的整机企业,进入量产链条的核心传动与力控部件企业,以及形成模型、数据、推理与真机反馈闭环的平台型企业。这些趋势预示着行业将进入加速成长阶段。
本报告重点关注哪些分析方向?
本报告重点关注三个分析方向:一是具备真实订单和可复制工业场景的整机企业,如乐聚机器人,这类企业直接面向市场需求,具备较强的商业化能力。二是进入量产链条的核心传动与力控部件企业,如丝杠、驱动器等,这些企业是产业链的关键环节,对整机性能至关重要。三是形成模型、数据、推理与真机反馈闭环的平台型企业,如Physical Intelligence、欧拉万象,这类企业掌握核心技术,能够持续优化产品性能。
当前人形机器人市场现状如何?
当前人形机器人市场现状显示,行业指数年初以来下跌16.68%,跑输沪深300指数9.92个百分点,但本周成交额增加109.82%,表明市场活跃度提升。个股方面,松霖科技、捷众科技等领涨,涛涛车业、国恩股份等领跌。整体来看,市场在波动中寻求突破,产业链各环节企业积极布局,为行业的长期发展积蓄动能。
本报告提示哪些风险?
本报告提示三项主要风险:一是人形机器人技术迭代不及预期的风险,技术瓶颈可能延缓产业化进程。二是下游需求不及预期的风险,市场接受度可能影响商业化落地速度。三是量产进度不及预期的风险,供应链或生产环节的挑战可能影响产品交付。这些风险需要投资者密切关注,理性评估行业发展趋势。