猜你想问
这份研报主要分析了什么内容?
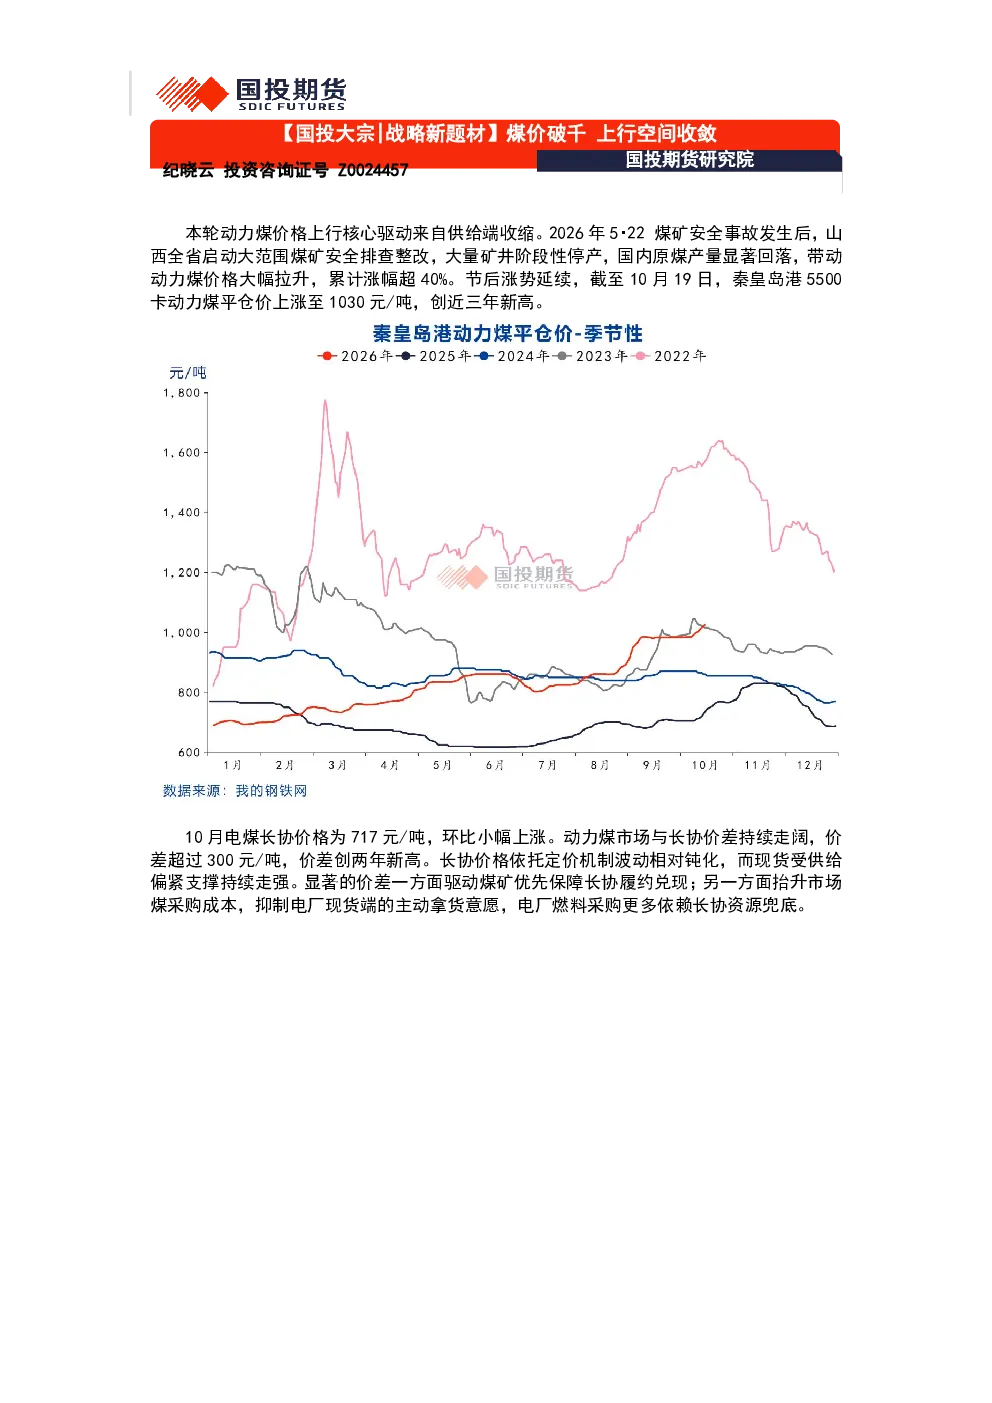
这份研报分析了当前动力煤市场的供需格局。核心观点指出,本轮价格上涨主要受供给端收缩驱动,特别是2026年5・22煤矿安全事故后山西的安全排查整改导致原煤产量显著回落,累计减幅超40%。截至10月19日,秦皇岛港5500卡动力煤价格已涨至1030元/吨,创近三年新高。同时,报告还分析了保供政策效果、需求季节性变化、库存动态以及政策调控预期等因素对煤价的影响。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势呈现供给格局分化。山西等主产地因安全排查持续减产,而内蒙古产量有所增长。政策层面虽推动复产,但受产能指标和超产管控约束,供给修复斜率不及预期。需求端,11月起北方供暖季将逐步开启,12月达到需求高点,但化工用煤或因保供优先而面临挤压,传统建材和钢铁行业用煤量持续下行。总体看,短期供需偏紧,但价格上行空间受政策调控预期制约。
研报重点分析了哪些方面?
研报重点分析了供给端收缩对煤价的影响,包括山西安全排查导致原煤产量显著回落、保供政策效果及复产进展受限等。同时,报告考察了需求端的季节性变化,如北方供暖季启动时间、化工用煤与电煤的优先保障顺序,以及库存维度下港口、电厂和煤矿的库存变化。此外,还探讨了政策调控预期对价格上行空间的制约作用。
当前煤炭市场状况如何判断?
当前煤炭市场状况呈现供需偏紧格局。供给端,山西减产影响持续,政策推动的复产进展缓慢,主产地供给修复不及预期。需求端,10月北方供暖季未开启导致电厂耗煤低位,但11月起将逐步增加。库存方面,港口持续去库,电厂库存低于往年同期,煤矿库存相对较高但仍在去库通道。综合看,短期内市场偏紧,但价格上行空间受多重因素制约。
研报提示了哪些主要风险?
研报提示的主要风险包括:煤矿供给恢复超预期可能改变当前偏紧格局;暖冬可能导致需求低于预期;进口煤可能冲击国内市场;以及价格接近监管阈值时政策调控可能升温。这些因素均可能对煤价走势产生重要影响,需持续关注政策动向和供需变化。