猜你想问
这份研报主要分析了煤炭行业的哪些方面?
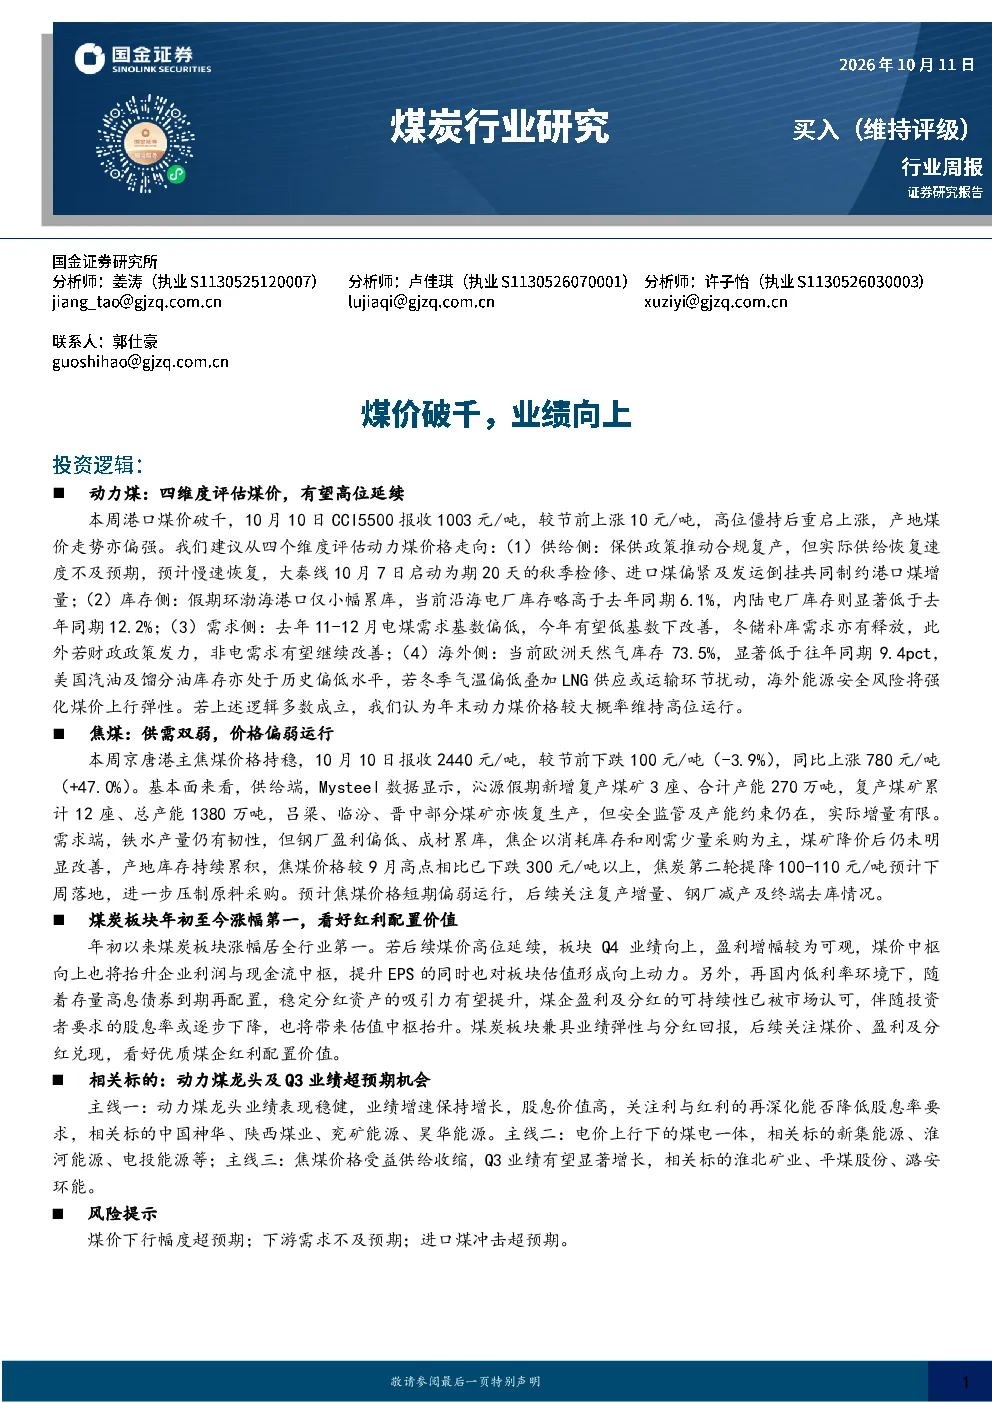
本研报从动力煤和焦煤两个维度深入分析了煤炭行业的投资逻辑。动力煤方面,从供给侧、库存侧、需求侧和海外侧四个维度评估了价格走势,认为价格有望高位延续;焦煤方面,则分析了供需双弱的现状,指出价格短期偏弱运行。此外,研报还探讨了煤炭板块的整体投资价值,认为煤价高位延续将推动Q4业绩向上,看好红利配置价值。
煤炭行业未来的发展趋势如何?
煤炭行业未来发展趋势呈现分化。动力煤方面,受供给侧恢复不及预期、港口煤增量制约、电厂库存低于去年同期、冬储补库需求释放等多重因素影响,价格有望高位延续,进而推动煤炭板块Q4业绩向上。焦煤方面,供给端煤矿复产增量有限,需求端铁水产量韧性不足、钢厂盈利偏低,导致供需双弱,价格短期偏弱运行。长期来看,煤价中枢向上将提升企业利润与现金流,对板块估值形成向上动力。
研报重点分析了哪些方向?
研报重点分析了动力煤和焦煤的投资逻辑及市场现状。动力煤方面,评估了价格高位延续的可能性,关注了供给侧合规复产速度、库存变化、需求侧电煤需求改善、海外能源供应扰动等因素;焦煤方面,则分析了供需双弱的现状,关注了煤矿复产增量、钢厂减产及终端去库情况。此外,还探讨了煤炭板块的整体投资价值,包括业绩预期、估值提升空间等。
当前煤炭市场的现状如何判断?
当前煤炭市场呈现动力煤和焦煤分化态势。动力煤方面,价格有望高位延续,主要支撑来自供给侧恢复不及预期、港口煤增量制约、电厂库存低于去年同期、冬储补库需求释放等因素;焦煤方面,价格短期偏弱运行,主要原因是供需双弱,供给端煤矿复产增量有限,需求端铁水产量韧性不足、钢厂盈利偏低,导致焦企以消耗库存和刚需采购为主。
研报提示了哪些投资风险?
研报提示了三方面投资风险:一是煤价下行幅度超预期,可能导致煤炭企业盈利下滑;二是下游需求不及预期,电煤需求和非电需求的变化可能影响煤炭销售;三是进口煤冲击超预期,国际煤炭供应增加可能对国内煤价形成压力。这些风险因素需要投资者密切关注,以规避潜在的投资损失。