猜你想问
三季度GDP增速超预期,主要受哪些因素拉动?
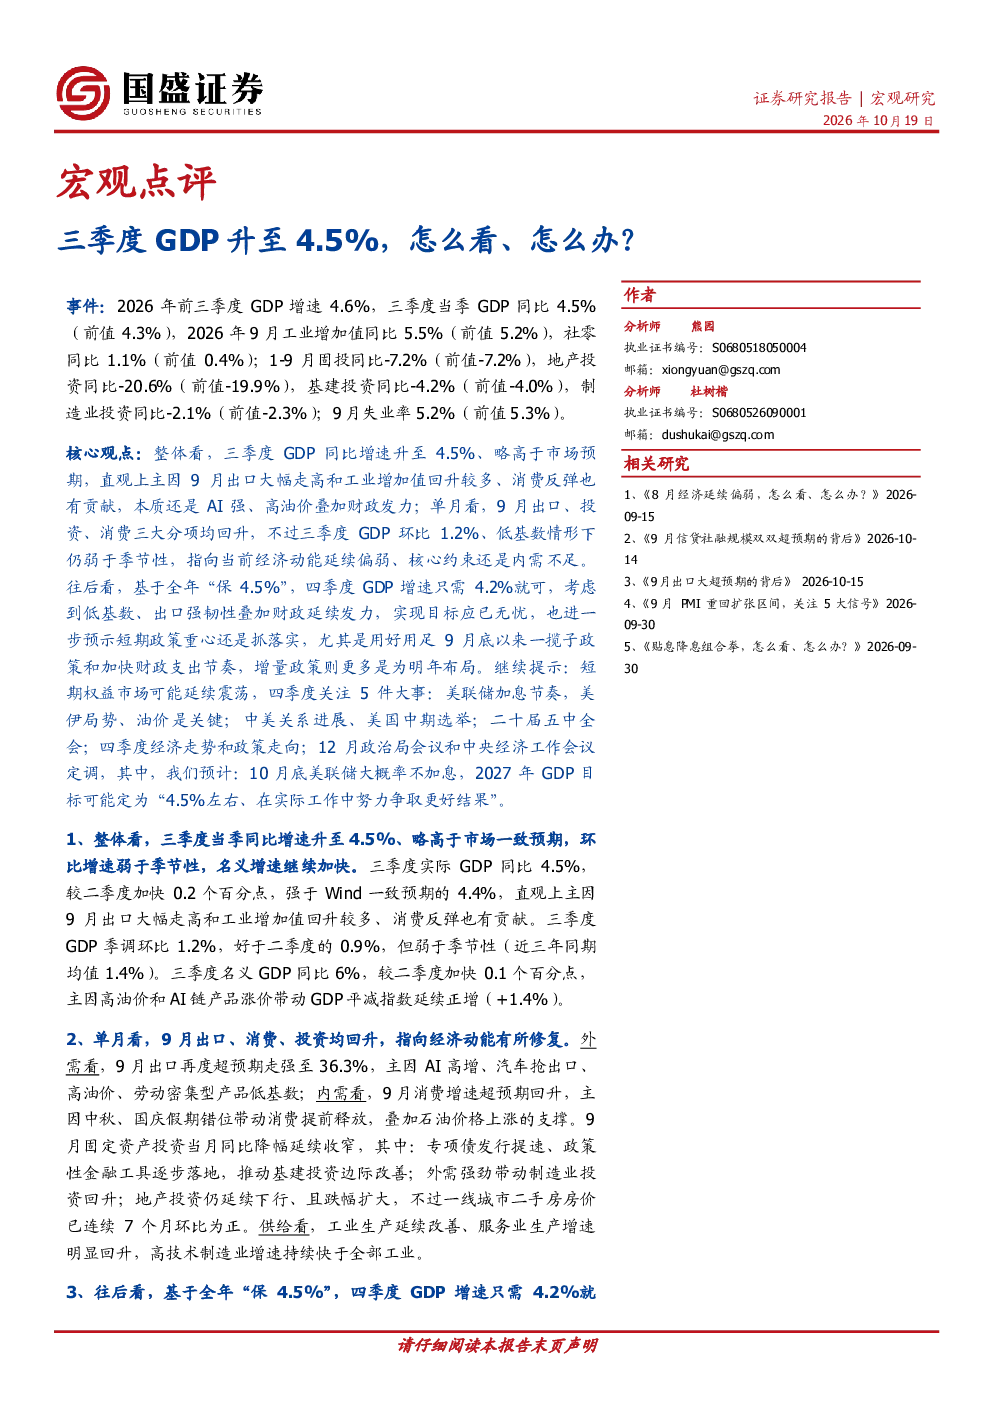
三季度GDP同比增速升至4.5%,略高于市场预期,主要受9月出口、工业增加值走高和消费反弹拉动。本质原因是AI强、高油价叠加财政发力,其中出口表现强韧,工业增加值增长显著,消费也呈现反弹态势。这些因素共同作用,推动整体经济增速超出预期。但需注意,环比增速仅为1.2%,低于季节性水平,显示经济动能延续偏弱,核心约束仍是内需不足,经济复苏基础尚不稳固。
当前经济面临的主要挑战是什么?
当前经济面临的主要挑战是内需不足。尽管三季度GDP增速有所回升,但环比增速放缓,显示经济动能延续偏弱。具体来看,固定资产投资尤其是地产投资下滑明显,基建投资也呈现负增长,制造业投资增速放缓,这些数据均指向内需疲软的问题。此外,高油价和全球不确定性也给经济复苏带来压力,需要关注消费和投资能否持续恢复。
四季度经济走势如何预判?
四季度经济走势的预判基于全年‘保4.5%’的目标,四季度GDP增速只需4.2%即可实现。考虑到低基数效应、出口的强韧表现以及财政政策的发力,全年目标达成无忧。短期政策重心在于抓落实,特别是用好9月底以来的政策并加快财政支出节奏,以巩固经济复苏基础。同时,增量政策多为为明年布局,需要关注政策效果的显现。
短期权益市场投资方向有哪些关注点?
短期权益市场可能延续震荡,四季度需关注5件大事:美联储加息节奏、美伊局势、油价波动;中美关系进展、美国中期选举;二十届五中全会;四季度经济走势和政策走向;12月政治局会议和中央经济工作会议定调。这些事件可能对市场情绪和资金流向产生重要影响,投资者需密切关注。此外,高技术制造业和服务业的增长态势值得关注,可能成为市场结构性机会所在。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:内需不足问题若未能有效改善,可能拖累经济复苏进程;高油价持续上涨可能加剧输入性通胀压力,影响企业成本和居民消费意愿;地产行业风险仍存,地产投资下滑和销售疲软可能持续影响相关产业链;外部环境不确定性,如美联储加息节奏、美伊局势等,可能对出口和市场信心带来冲击。需警惕这些风险因素对经济复苏的潜在影响。