猜你想问
这份研报主要分析了哪些药品销售情况?
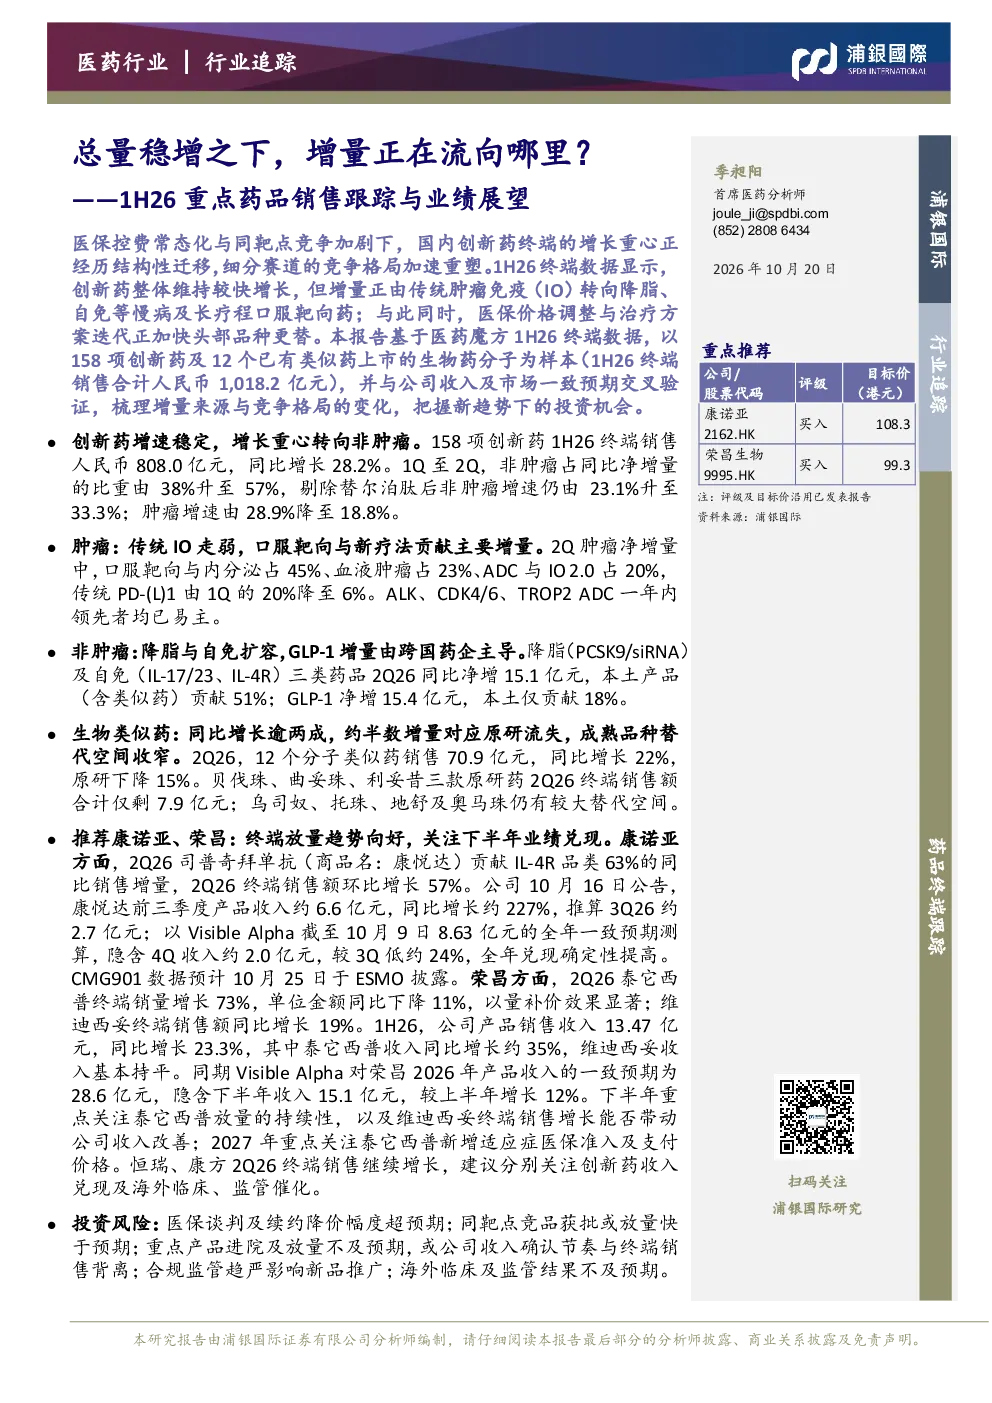
这份研报重点跟踪了1H26期间创新药、肿瘤药、非肿瘤药(降脂与自免)、生物类似药等领域的销售情况。其中,创新药终端销售808.0亿元,同比增长28.2%,增长重心转向非肿瘤领域。肿瘤药方面,传统IO药物增速放缓,口服靶向与新疗法贡献主要增量。非肿瘤领域,降脂和自免药物市场快速扩容,GLP-1市场保持高速增长。生物类似药同比增长22%,约半数增量对应原研药流失。
医药行业目前的发展趋势是什么?
医药行业目前的发展趋势显示,创新药增速稳定但重心转向非肿瘤领域,肿瘤药市场结构分化,口服靶向和新型疗法逐渐成为增长动力。非肿瘤领域,降脂和自免药物市场快速扩容,GLP-1市场保持高速增长。生物类似药替代空间收窄,但仍有较大增长潜力。整体来看,医药行业增长动力从传统领域向创新和细分领域转移。
研报中重点分析了哪些方向?
研报重点分析了创新药增长趋势、肿瘤药市场结构变化、非肿瘤领域降脂与自免药物扩容、生物类似药替代空间以及重点公司业绩兑现情况。其中,创新药增长重心转向非肿瘤,肿瘤药市场传统IO药物增速放缓,口服靶向与新疗法贡献主要增量。非肿瘤领域,降脂和自免药物市场快速扩容,GLP-1市场保持高速增长。生物类似药替代空间收窄,但仍有较大增长潜力。研报还分析了康诺亚、荣昌等公司的业绩兑现情况。
目前医药市场的现状如何判断?
目前医药市场呈现总量稳增但结构分化的特点。创新药增速稳定,但增长重心从肿瘤领域转向非肿瘤领域,如降脂、自免和GLP-1等细分领域增长迅速。肿瘤药市场传统IO药物增速放缓,口服靶向和新型疗法成为增长动力。生物类似药市场替代空间收窄,但仍有较大增长潜力。整体来看,医药市场增长动力从传统领域向创新和细分领域转移,行业结构持续优化。
研报中提示了哪些风险?
研报提示的风险主要包括:肿瘤药市场传统IO药物增速放缓可能影响整体增长;非肿瘤领域如GLP-1市场增长可能面临价格竞争和医保控费压力;生物类似药市场替代空间收窄可能影响未来增长;重点公司业绩兑现仍面临不确定性,如康诺亚的4Q收入可能不及预期,荣昌生物的泰它西普增长弹性取决于医保准入和支付价格。此外,行业整体面临类似药价格下降和医保谈判压力。