猜你想问
这份研报的核心内容是什么?
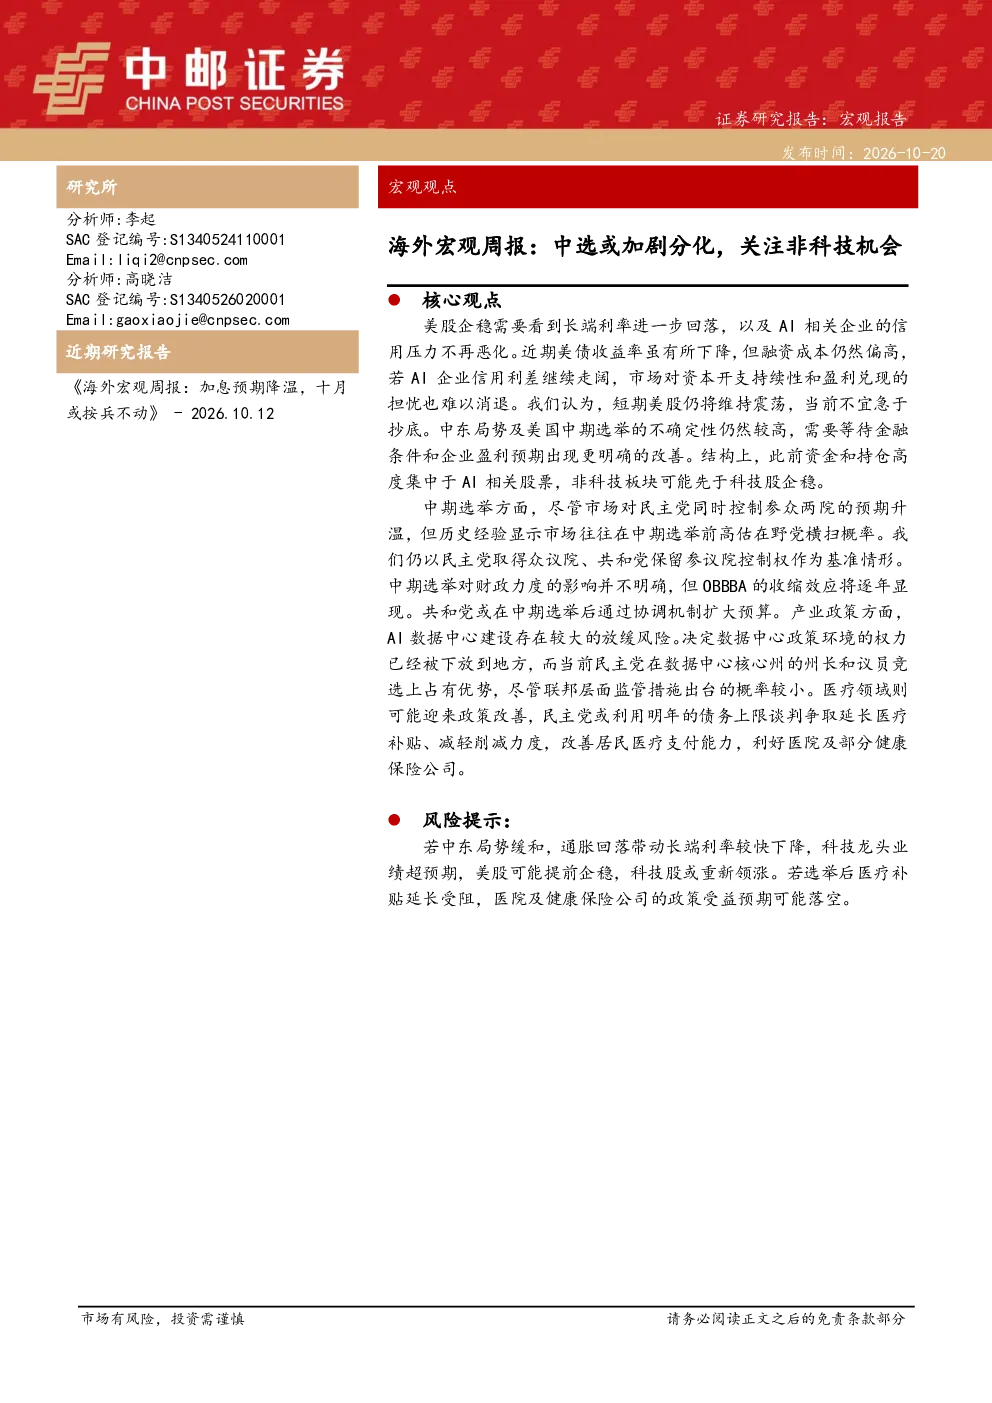
本报告分析了美股的企稳条件,指出长端利率回落和AI企业信用压力缓解是关键因素。短期美股预计维持震荡,不宜抄底,需等待金融条件和企业盈利预期的改善。报告还探讨了中期选举可能加剧市场分化,以及AI数据中心建设的放缓风险和医疗领域的政策改善预期。
AI行业发展趋势如何?
报告指出AI数据中心建设存在放缓风险,地方州长和议员的政策主导将影响行业环境。同时,医疗领域可能迎来政策改善,延长医疗补贴将利好医院及部分健康保险公司。这些变化需持续关注,以评估AI及相关行业的长期发展态势。
报告重点分析了哪些方向?
报告重点分析了美股的短期和中期走势,特别是关注长端利率变化对市场的影响。此外,报告还探讨了美国选举可能带来的市场分化,以及AI和医疗两大领域的政策风险与机遇。这些分析有助于投资者理解当前宏观环境下的行业动态。
当前市场状况如何判断?
报告认为,美股短期维持震荡格局,企稳仍需时日。通胀压力依然存在,能源和住房价格环比上涨明显。10年期美债收益率有所下降,但金融条件收紧的背景未变。投资者需谨慎评估市场风险,等待更明确的改善信号。
研报提到了哪些风险提示?
报告提示了中东局势缓和或科技龙头业绩超预期可能带来的美股提前企稳风险。同时,选举后医疗补贴延长受阻可能导致医院及健康保险公司政策受益预期落空。这些风险需引起投资者关注,以规避潜在的市场波动。
你可能感兴趣
宏观大类周报:内外经济分化恐加剧 关注内需型工业品和A股的配置机会
华泰期货2022-07-23
黑色产业链周报:分化或成常态,关注海外宏观冲击
中泰期货2023-03-12
宏观周报:地缘冲突或加剧通胀的分化
光大期货2026-03-02
国金全球宏观周报:货币政策分化加剧或继续施压欧元
国金证券2016-03-13
宏观周报:地缘冲突或加剧通胀的分化
光大期货2026-03-01
宏观经济宏观周报:今年以来国内经济增长的结构分化或加剧
国信证券2024-03-18
宏观大类周报:国内地产有所回暖 内外分化或将加剧
华泰期货2023-04-09
非银金融行业周报:投资能力加剧业绩分化,关注个股机会
金融华创证券2022-04-17
农林牧渔行业:周报-板块分化加剧,关注结构性机会。
农林牧渔华融证券2015-05-11
中国汽车行业一季度策略报告:分化加剧,优中选强
辉立证券2017-05-18