猜你想问
工业硅和多晶硅的研报核心内容是什么?
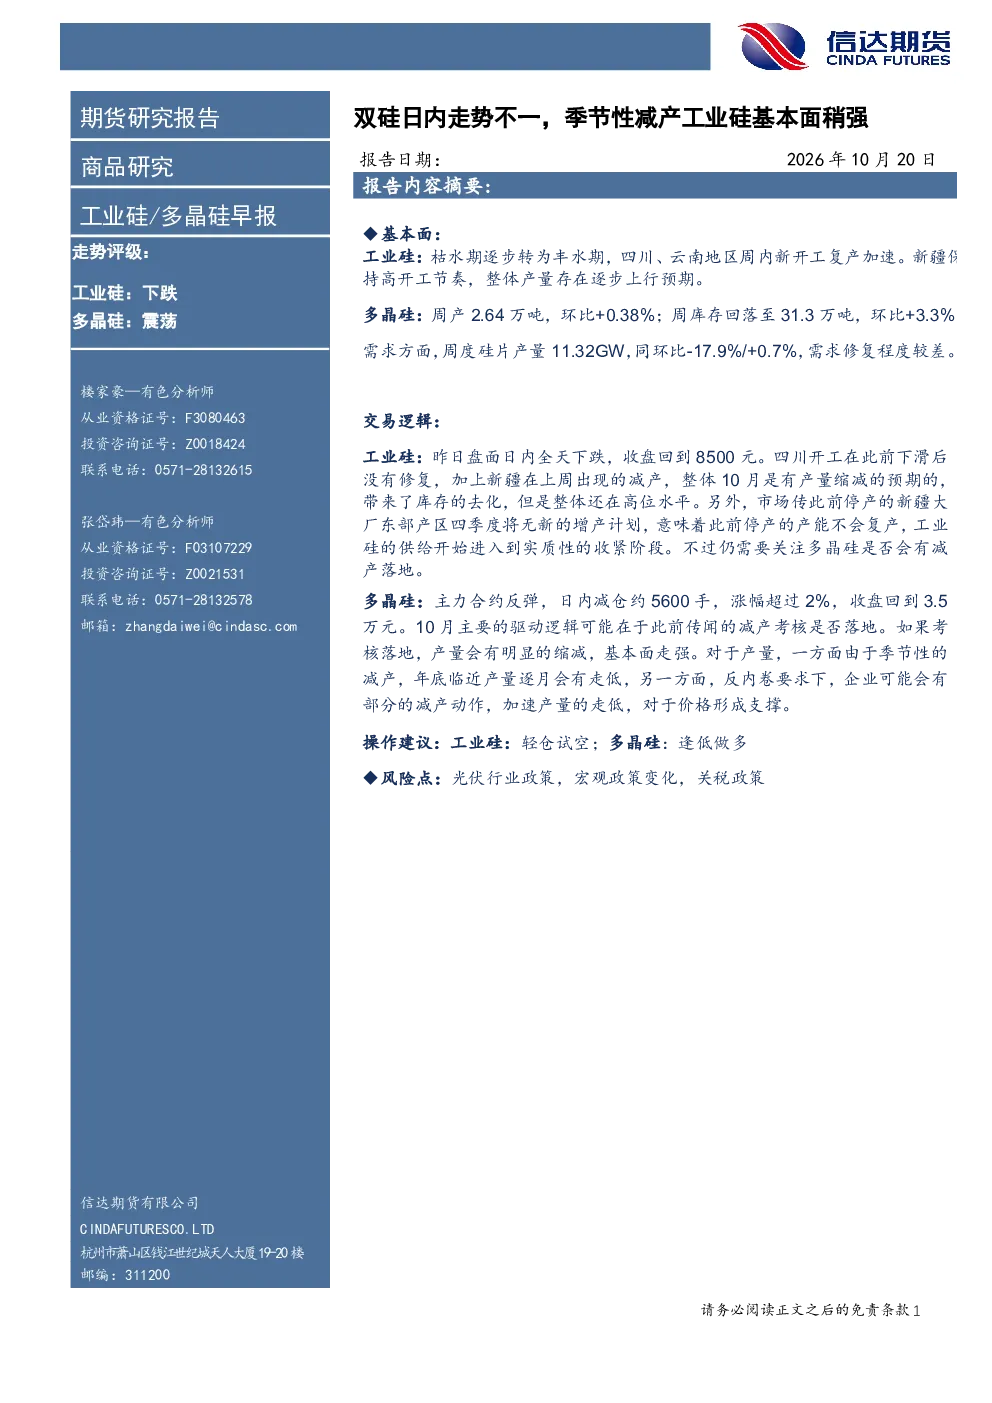
本报告分析了工业硅和多晶硅的基本面。工业硅方面,四川、云南地区在枯水期后复产加速,新疆开工稳定,整体产量预期上行。工业硅价格周内下跌至8500元,10月存在产量缩减预期,库存高位但开始去化。新疆大厂停产产能或无复产计划,供给实质性收紧。多晶硅方面,周产量环比增长0.38%,库存环比增长3.3%。需求方面,硅片产量同环比下降17.9%/增长0.7%,修复程度较差。主力合约反弹至3.5万元,主要受减产传闻驱动。
工业硅和多晶硅赛道的发展趋势如何?
工业硅和多晶硅赛道的发展趋势受多种因素影响。工业硅方面,四川、云南地区的复产和新疆的稳定开工将推动整体产量上行,但新疆大厂的停产产能可能无复产计划,供给实质性收紧。多晶硅方面,虽然产量有所增长,但硅片需求修复缓慢,库存持续增加。光伏行业政策、宏观政策变化、关税政策等都是影响赛道发展的关键因素。
报告重点分析了哪些方向?
报告重点分析了工业硅和多晶硅的基本面。工业硅方面,关注了四川、云南、新疆等主产区的产量变化、价格波动、库存去化以及供给收紧情况。多晶硅方面,分析了产量、库存、需求修复情况以及主力合约价格走势。此外,还关注了升贴水情况、下游需求等指标。
当前工业硅和多晶硅的市场现状如何?
当前工业硅和多晶硅市场现状复杂。工业硅方面,整体产量预期上行,但新疆大厂停产产能可能无复产计划,供给实质性收紧。价格周内下跌至8500元,10月存在产量缩减预期,库存高位但开始去化。多晶硅方面,产量环比增长0.38%,库存环比增长3.3%,需求修复缓慢,主力合约反弹至3.5万元,主要受减产传闻驱动。
研报提示了哪些风险点?
研报提示了几个关键风险点。首先是光伏行业政策变化,政策调整可能影响行业需求和价格。其次是宏观政策变化,宏观经济波动可能对行业产生不确定性。最后是关税政策,关税调整可能影响进出口成本和市场竞争格局。这些因素都需要投资者密切关注。
你可能感兴趣
工业硅/多晶硅早报:双硅午后双双拉涨,丰水期供给抬升驱动减弱
信达期货2026-05-29
工业硅/多晶硅早报:6月逐步进入丰水期,双硅供应宽松对基本面压力较大
信达期货2026-06-01
工业硅/多晶硅早报:多晶硅午后大成交跌停,工业硅小幅跟跌
信达期货2026-04-27
工业硅/多晶硅早报:反内卷情绪衰减多晶硅回归下跌,工业硅面临复产利空
信达期货2026-04-29
工业硅/多晶硅早报:新疆7 月电价下调,工业硅成本压力缓解
信达期货2026-07-01
工业硅/多晶硅早报:双硅日内双双大跌,丰水期预期成本下行
信达期货2026-05-13
工业硅/多晶硅早报:双硅昨日集中爆发传闻,多晶硅尾盘涨停
信达期货2026-06-12
工业硅/多晶硅早报:双硅昨日双双上涨,关注自身基本面逻辑
信达期货2026-05-07
工业硅 多晶硅早报:多晶硅尾盘突然大幅拉升,炒作后期注意大幅波动
信达期货2026-06-18
工业硅/多晶硅早报:工业硅受传闻影响上涨,关注年内多晶硅产能退出
信达期货2026-04-30