猜你想问
本周债市主要关注哪些经济数据?
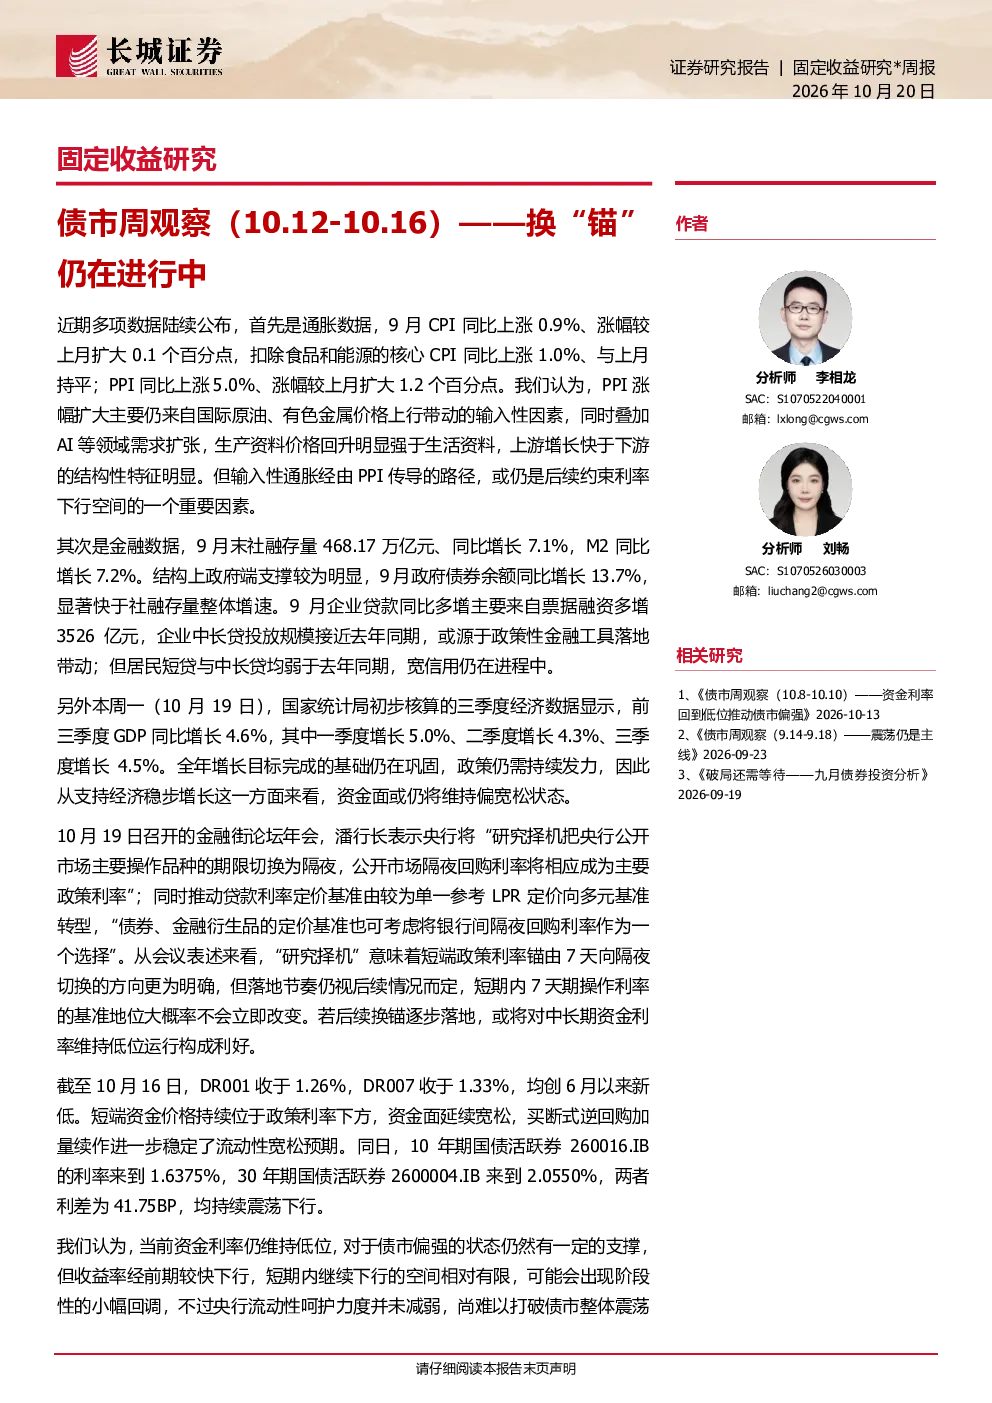
本周债市需关注通胀数据,特别是9月CPI同比上涨0.9%、核心CPI同比上涨1.0%以及PPI同比上涨5.0%的情况。PPI涨幅扩大主要来自国际原油、有色金属价格上行带动的输入性因素,以及AI等领域需求扩张,生产资料价格回升明显强于生活资料。输入性通胀经由PPI传导的路径,仍是后续约束利率下行空间的重要因素。
金融行业近期有哪些重要动态?
金融行业近期数据显示,9月末社融存量468.17万亿元,同比增长7.1%;M2同比增长7.2%。政府端支撑较为明显,9月政府债券余额同比增长13.7%。企业贷款同比多增主要来自票据融资,企业中长贷投放规模接近去年同期,居民短贷与中长贷均弱于去年同期,宽信用仍在进程中。
报告对债市走势有何分析?
报告认为当前资金利率仍维持低位,对于债市偏强的状态仍然有一定的支撑。但收益率经前期较快下行,短期内继续下行的空间相对有限,可能会出现阶段性的小幅回调。央行流动性呵护力度并未减弱,尚难以打破债市整体震荡偏强的状态。
当前市场资金面情况如何?
当前资金面延续宽松,DR001和DR007均创6月以来新低。买断式逆回购加量续作进一步稳定流动性宽松预期。央行将“研究择机把央行公开市场主要操作品种的期限切换为隔夜”,若后续换锚逐步落地,或将对中长期资金利率维持低位运行构成利好。
本报告提示哪些潜在风险?
本报告提示的风险包括海外需求下滑、全球经济增长不及预期、美国经济增长疲软、债市波动、货币政策及财政政策预期出现调整、美联储货币政策超预期等。这些因素可能对债市和经济产生不利影响。
你可能感兴趣
中国货币观察11:利率基准换锚有何影响?
金融国联民生证券2026-10-20
华创固收政策利率换锚的猜想与实际线索- 周观点系列电话会议328期
未知机构2026-10-19
债市周观察(08.05-08.11):回调仍在持续,但卖出是阶段性的
长城证券2024-08-13
债市周观察(8.10-8.14)——十年期国债利率突破1.70%后,下行动能仍在持续
金融长城证券2026-08-20
华创固收政策利率换锚的猜想与实际线索周观点系列会议328期
未知机构2026-10-19
中信建投 A股换锚进行时 策略周中谈第60期
未知机构2026-07-22
EB周度策略:局势缓和但供应缩减仍在进行中纯苯苯乙烯价格偏强
浙商期货2026-04-17
休闲服务行业周观点:散点疫情扰动旅游复苏进程,双减仍在进行中施压教育行业
休闲服务万联证券2022-02-07
【EB周度策略】局势缓和但供应缩减仍在进行中,纯苯苯乙烯价格偏强
浙商期货2026-04-12
债市每日观察:央行OMO利率不是锚,市场利率可能继续下行
国泰君安证券2016-07-15