猜你想问
这份研报主要分析了哪些经济数据?
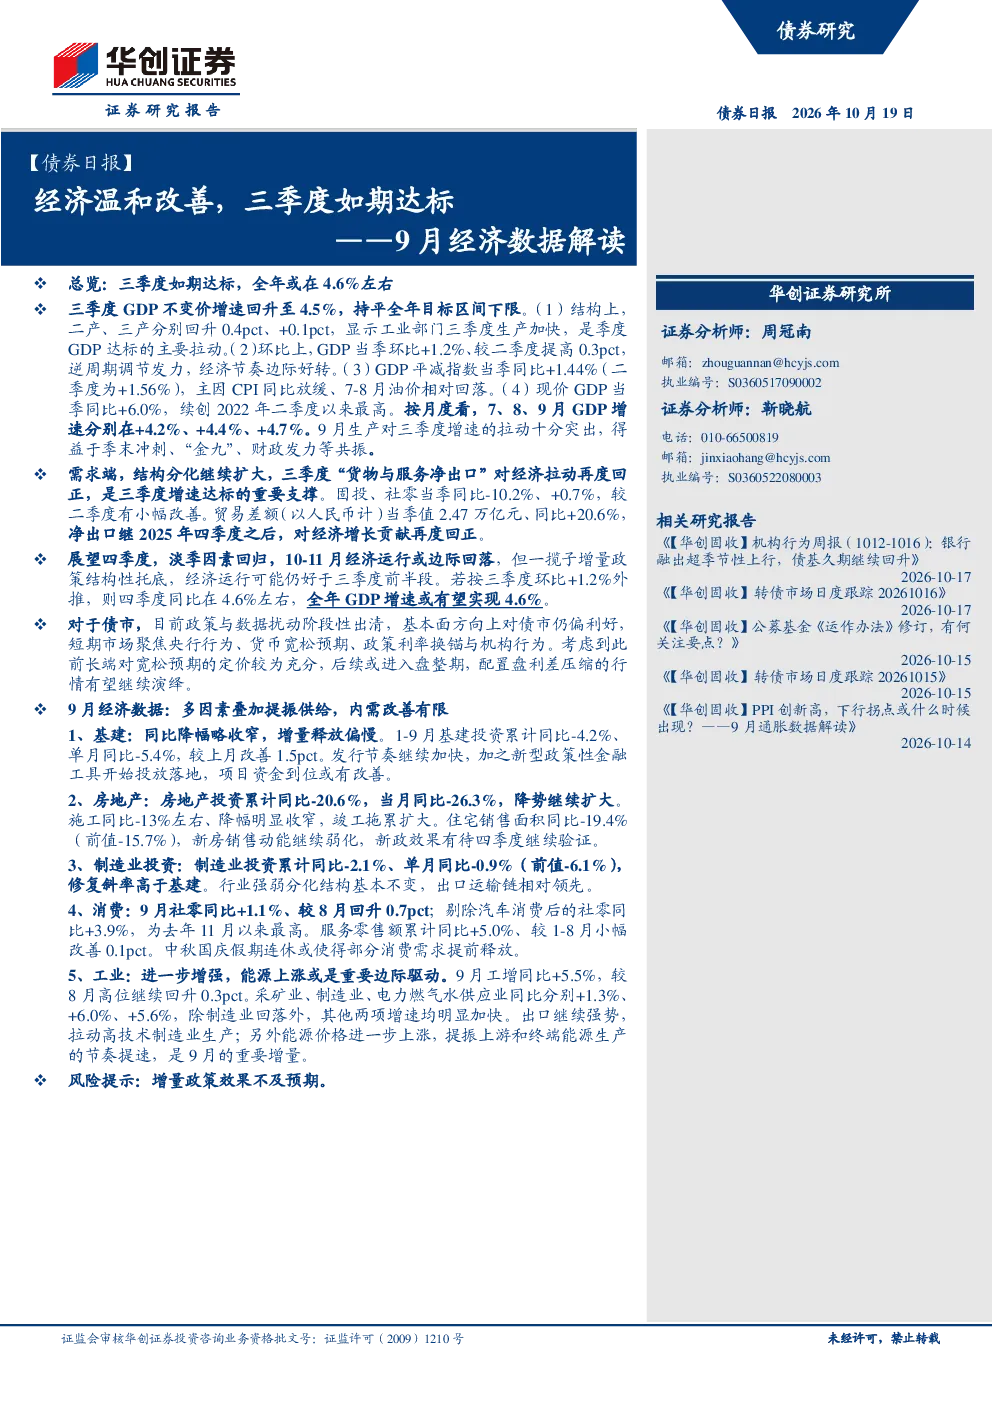
这份研报主要分析了三季度GDP增速、GDP平减指数、固投、社零、贸易差额等关键经济数据。报告指出三季度GDP不变价增速回升至4.5%,与全年目标区间下限持平,环比增长1.2%,经济节奏边际好转。需求端结构分化,净出口对经济拉动再度回正,固投、社零较二季度小幅改善。9月社零同比回升,剔除汽车消费后同比为去年11月以来最高,服务零售额累计同比小幅改善。工业增加值同比继续回升,采矿业、电力燃气水供应业增速明显加快。
报告对三季度经济走势有何解读?
报告认为三季度经济温和改善,三季度GDP增速如期达标,主要受工业部门拉动,经济节奏边际好转。需求端呈现结构分化,净出口对经济增长贡献再度回正,固投、社零较二季度小幅改善。报告展望四季度经济运行或边际回落,但增量政策结构性托底,经济运行可能仍好于三季度前半段,全年GDP增速或有望实现4.6%左右。
报告重点分析了哪些行业或领域?
报告重点分析了工业、基建、房地产、制造业投资、消费等关键领域。工业部门是三季度GDP增长的主要拉动,采矿业、电力燃气水供应业增速明显加快。基建投资同比降幅略收窄但增量释放偏慢。房地产投资累计同比降幅扩大,施工和销售动能继续弱化。制造业投资修复斜率高于基建,出口运输链相对领先。消费方面,9月社零同比回升,剔除汽车消费后同比为去年11月以来最高,服务零售额累计同比小幅改善。
报告对债市有何看法?
报告认为目前政策与数据扰动阶段性出清,基本面方向上对债市仍偏利好。短期市场聚焦央行行为、货币宽松预期、政策利率换锚与机构行为。考虑到此前长端对宽松预期的定价较为充分,后续或进入盘整期,配置盘利差压缩的行情有望继续演绎。
报告提示了哪些风险?
报告提示的主要风险是增量政策效果不及预期。虽然报告认为四季度经济运行可能仍好于三季度前半段,但政策效果的显现存在不确定性,这可能对经济复苏和金融市场带来潜在影响。
你可能感兴趣
9月经济数据解读:经济温和改善,三季度如期达标
华创证券2026-10-19
【债券日报】9月经济数据解读:经济动能延续改善,斜率略超预期
华创证券2023-10-18
【债券日报】9月经济数据解读:实现5%,还需多少增量?
华创证券2024-10-18
【债券日报】9月通胀数据解读:偏弱数据背后,价格改善的亮点初现
华创证券2024-10-13
6月经济数据解读:超额达标背后的“三重分化”
华创证券2025-07-15
6月经济数据解读:超额达标背后的“三重分化”
金融华创证券2025-07-15
【债券日报】5月金融数据解读:融资如期走弱,关注政策脉冲
华创证券2023-06-13
9月经济数据预测:PPI或继续抬升,季度增速有望达标
华创证券2026-10-13
【债券日报】7月经济数据预测:温和修复,信贷或再回落
华创证券2023-08-08
三季度及9月经济数据点评:三季度负产出缺口扩大,但9月供需均有改善
国联证券2024-10-19