猜你想问
9月经济数据预测的核心内容是什么?
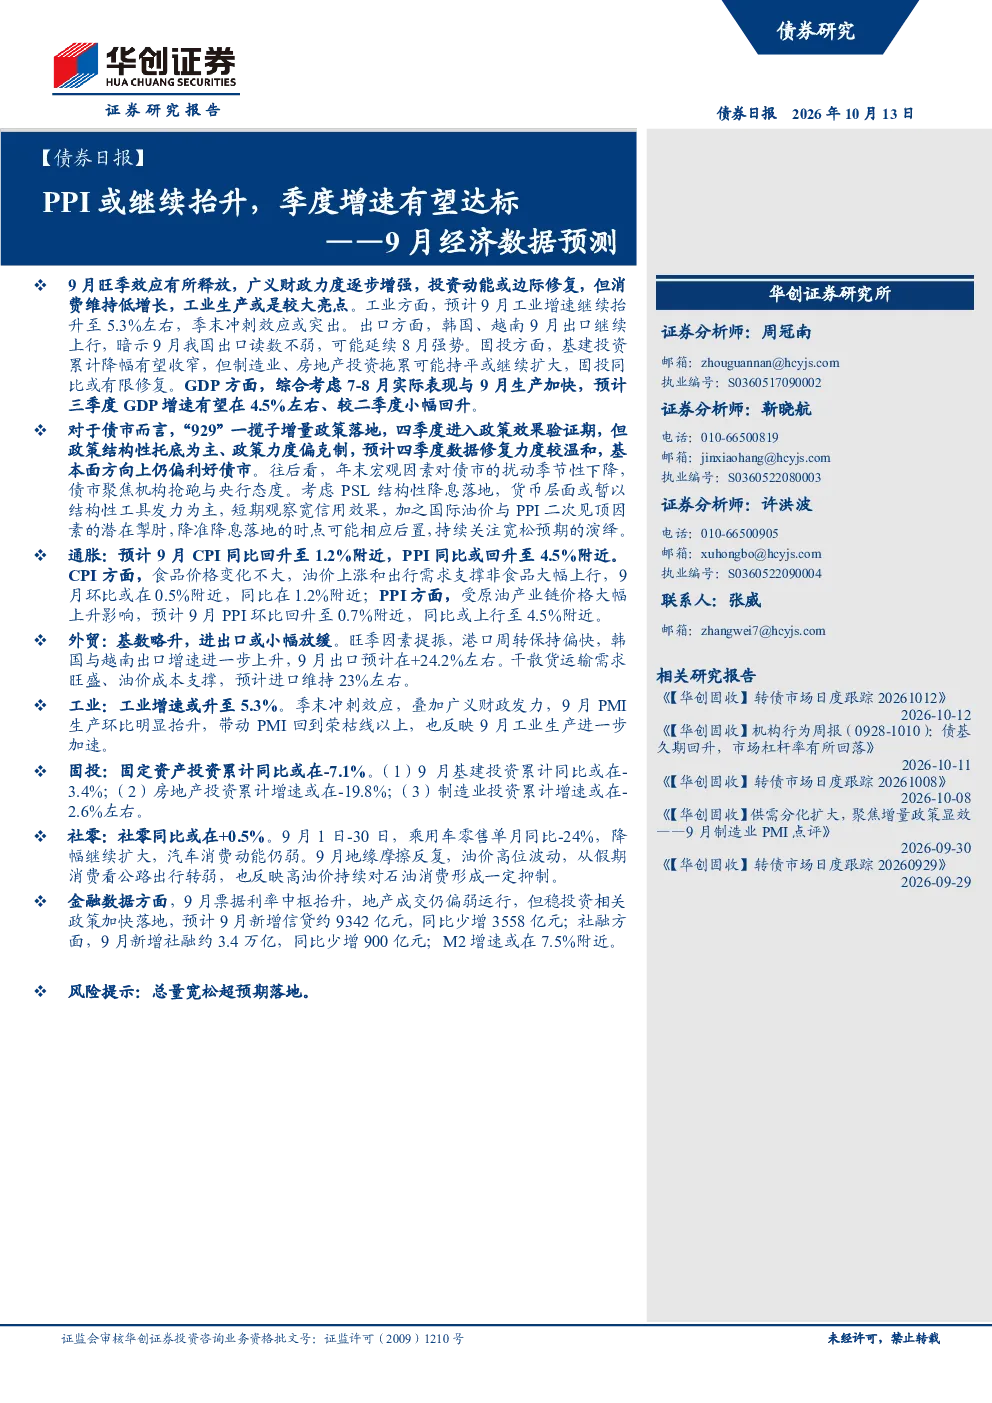
研报预测9月经济运行将小幅加快,PPI可能进一步冲高。主要驱动因素包括广义财政发力和输入型因素影响扩大。四季度政策将进入效果验证期,以结构性托底为主,数据修复力度较温和,整体基本面仍对债市有利。年末宏观因素对债市的扰动将呈季节性下降趋势,市场将关注机构行为与央行态度。PSL结构性降息已落地,货币层面暂以结构性工具发力为主,降准降息的时点可能后置。
报告对赛道/行业发展趋势有何分析?
报告分析认为,9月CPI预计同比回升至1.2%附近,主要受非食品项支撑;PPI预计同比回升至4.5%附近,主要受原油产业链价格上涨影响。外贸方面,9月出口预计在+24.2%左右,进口预计在+23%左右,显示出口读数不弱,进口高位受干散货运输需求旺盛和油价成本抬升支撑。工业增速或升至5.3%,受季末冲刺效应和广义财政发力带动。固定资产投资累计同比或在-7.1%左右,基建投资降幅有望收窄,但制造业和房地产投资仍可能拖累。社零同比或在+0.5%,但汽车消费动能仍弱,高油价对石油消费形成抑制。
报告重点分析了哪些方向?
报告重点分析了通胀、外贸、工业、固投、社零和金融数据等关键经济指标。通胀方面,关注CPI和PPI的同比变化,特别是食品价格和非食品项、原油产业链价格的影响。外贸方面,关注出口和进口的具体数据及驱动因素。工业方面,关注工业增速的驱动因素。固投方面,关注基建、制造业和房地产投资的同比变化。社零方面,关注乘用车零售和石油消费的变化。金融数据方面,关注新增信贷、社融和M2增速的变化。
当前市场现状如何被判断?
报告判断当前市场处于政策效果验证期,数据修复力度较温和,基本面方向上仍偏利好债市。年末宏观因素对债市的扰动将呈季节性下降趋势,市场将关注机构行为与央行态度。短期需观察宽信用效果,同时需关注国际油价与PPI二次见顶因素的潜在掣肘。货币层面暂以结构性工具发力为主,降准降息的时点可能后置,持续关注宽松预期的演绎。
研报提示了哪些风险?
研报提示的主要风险是总量宽松超预期落地。此外,还需关注国际油价与PPI二次见顶因素的潜在掣肘,以及政策效果验证期数据修复力度较温和可能带来的不确定性。年末宏观因素对债市的扰动虽呈季节性下降趋势,但仍需关注机构行为与央行态度的变化。短期需观察宽信用效果,但需警惕宽松预期演绎不及预期的风险。