猜你想问
这份报告主要分析了什么内容?
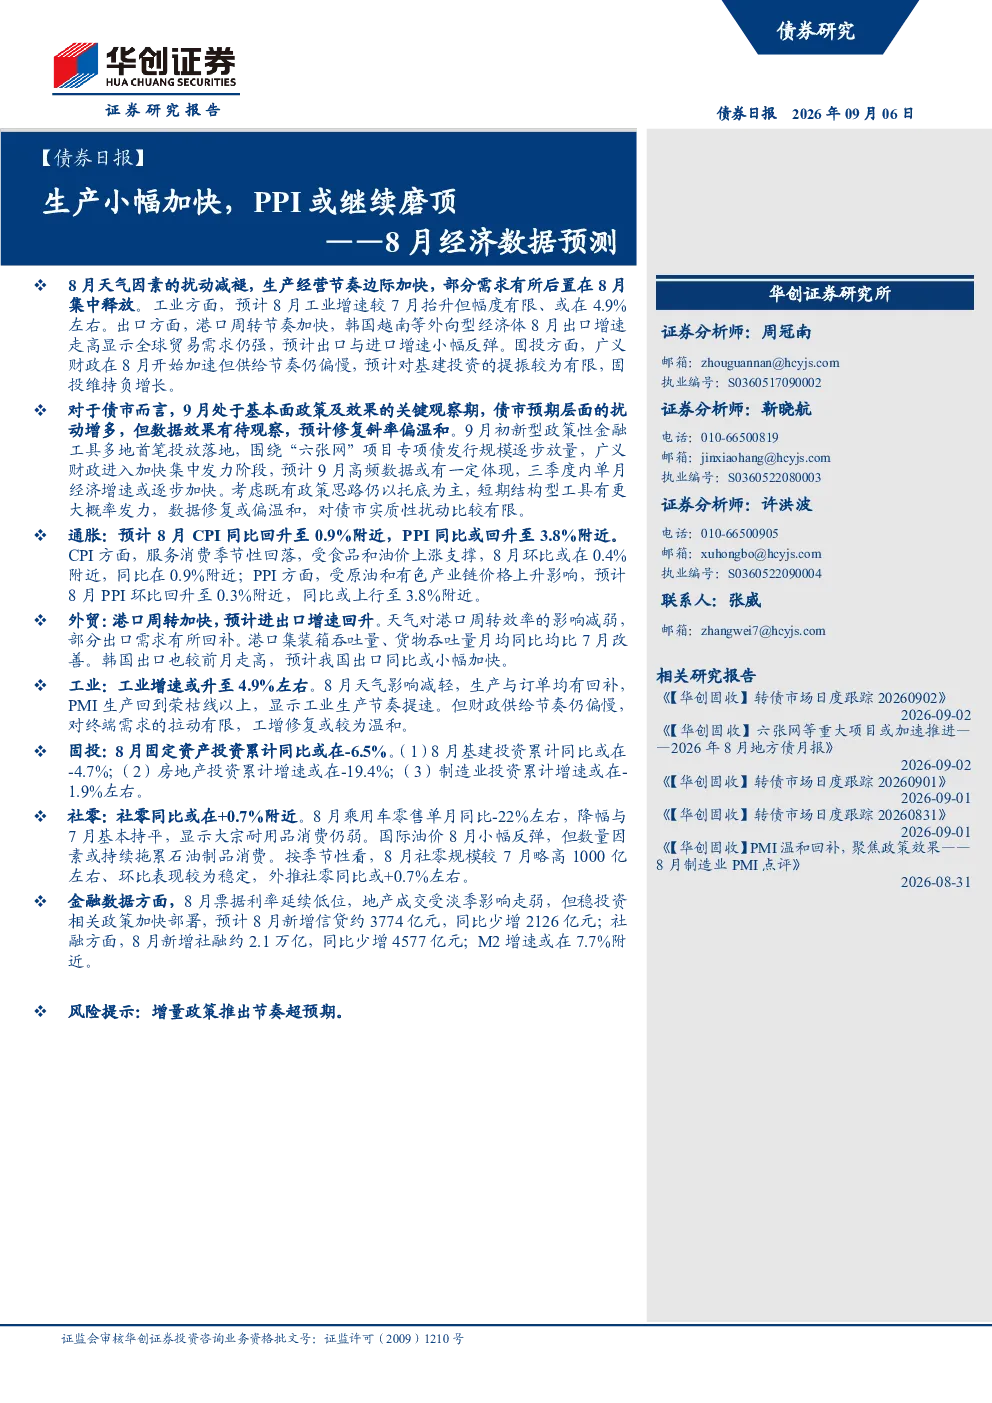
这份报告主要分析了8月中国经济的整体表现,特别是生产、PPI通胀、外贸、工业、投资、社零和金融数据等关键指标。报告指出,8月生产小幅加快,PPI或继续磨顶,工业增速预计抬升但幅度有限,约4.9%;出口与进口增速小幅反弹;固投维持负增长,基建投资提振有限。CPI同比回升至0.9%附近,PPI同比回升至3.8%附近。报告还关注了9月政策发力对经济的影响,认为整体修复斜率温和,对债市实质性扰动有限。
报告对经济行业发展趋势有何预测?
报告预测,8月经济数据边际改善,但受财政供给节奏偏慢等因素制约,整体修复斜率温和。9月政策发力或推动经济增速逐步加快,但短期结构型工具发力,对债市实质性扰动有限。报告特别提到新型政策性金融工具落地,广义财政加速发力,预计9月高频数据有所体现,三季度单月经济增速逐步加快,但数据修复偏温和。外贸方面,出口同比+25.1%,进口同比28.8%。投资方面,固投累计同比-6.5%,其中基建投资累计同比-4.7%,房地产投资累计同比-19.4%,制造业投资累计同比-1.9%。
报告重点分析了哪些方向?
报告重点分析了8月经济数据的边际改善情况,特别是生产、PPI通胀、外贸、工业、投资、社零和金融数据等关键指标。报告指出,8月天气因素扰动减褪,生产经营节奏边际加快,部分需求后置集中释放。工业增速预计抬升但幅度有限,约4.9%;出口与进口增速小幅反弹;固投维持负增长,基建投资提振有限。CPI同比回升至0.9%附近,PPI同比回升至3.8%附近。报告还关注了9月政策发力对经济的影响,认为整体修复斜率温和,对债市实质性扰动有限。
当前市场现状如何被判断?
报告判断,当前市场现状是8月经济数据边际改善,但整体修复斜率温和,受财政供给节奏偏慢等因素制约。工业增速预计抬升但幅度有限,约4.9%;出口与进口增速小幅反弹;固投维持负增长,基建投资提振有限。CPI同比回升至0.9%附近,PPI同比回升至3.8%附近。报告认为,9月政策发力或推动经济增速逐步加快,但短期结构型工具发力,对债市实质性扰动有限。外贸方面,出口同比+25.1%,进口同比28.8%。投资方面,固投累计同比-6.5%,其中基建投资累计同比-4.7%,房地产投资累计同比-19.4%,制造业投资累计同比-1.9%。
报告提示了哪些风险?
报告提示的主要风险是增量政策推出节奏超预期。报告指出,9月处于基本面政策及效果的关键观察期,债市预期扰动增多,但数据效果待观察,修复斜率偏温和。新型政策性金融工具落地,广义财政加速发力,预计9月高频数据有所体现,三季度单月经济增速逐步加快,但数据修复偏温和,对债市实质性扰动有限。报告强调,短期结构型工具发力,对债市实质性扰动有限,但政策推出节奏超预期可能带来不确定性。