猜你想问
这份研报主要分析了哪些经济趋势?
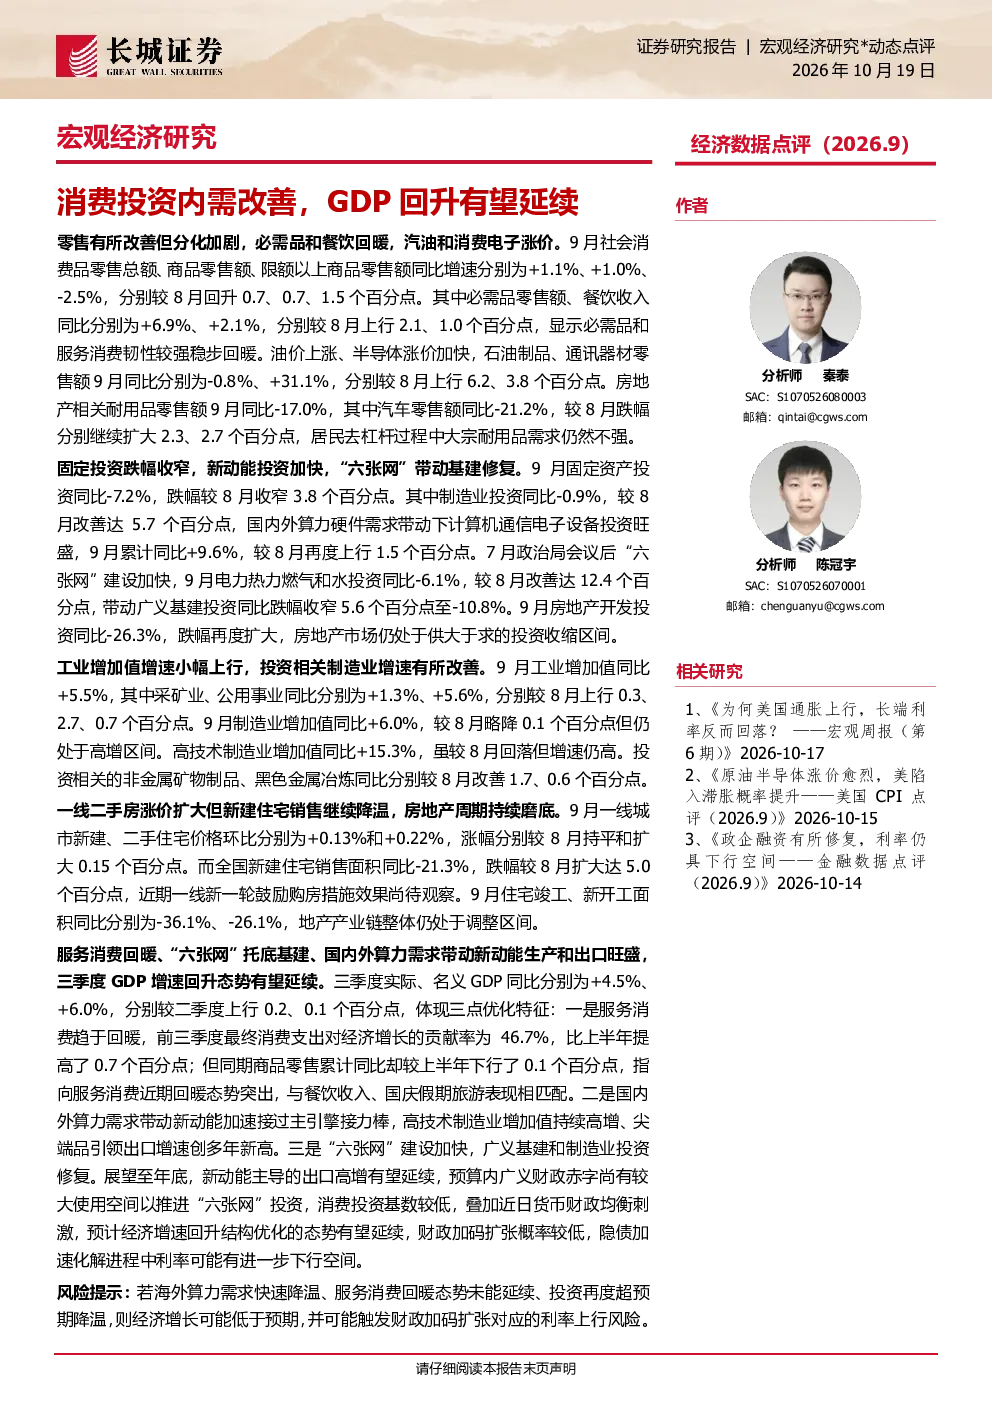
本报告重点分析了消费投资内需改善对GDP回升的影响。报告显示,9月社会消费品零售总额同比回升,服务消费韧性较强,但汽车等大宗耐用品需求仍不强;固定资产投资跌幅收窄,制造业和高技术制造业投资改善明显。报告还关注了房地产市场供大于求、工业增加值增速上行、三季度GDP增速回升及结构优化特征,并展望了新动能出口、财政支持“六张网”投资等可能延续的积极因素。
高技术制造业投资有哪些亮点?
报告指出,高技术制造业投资表现亮眼,9月同比大幅增长9.6%,高技术制造业增加值同比增速高达15.3%。计算机通信电子设备投资增长显著,非金属矿物制品、黑色金属冶炼等行业也呈现改善态势。这表明中国经济结构优化趋势明显,新动能持续增强,为经济增长提供了重要支撑。
报告如何评估当前经济结构优化态势?
报告认为,当前经济结构优化特征显著,三季度GDP增速回升主要得益于服务消费回暖(贡献率46.7%)、高技术制造业和出口增速高(尖端品出口增速创多年新高),以及广义基建和制造业投资的修复。特别是“六张网”建设加快,为经济持续增长注入动力。展望未来,消费投资基数低叠加货币财政刺激,有望维持结构优化态势。
当前经济市场存在哪些现状判断?
报告显示,当前经济市场呈现分化态势。一方面,消费方面必需品和餐饮收入表现良好,但汽车等大宗耐用品需求受居民去杠杆影响仍显疲软;投资方面制造业和高技术制造业投资改善,但房地产开发投资跌幅扩大,显示房地产市场仍处供大于求区间。整体来看,经济增速回升结构优化,但部分领域仍面临压力。
研报提示了哪些主要风险因素?
报告提示了三个主要风险因素:一是海外算力需求降温可能影响出口;二是服务消费回暖若不及预期,将影响经济复苏进程;三是投资若超预期降温,可能导致经济增速低于预期并触发利率上行风险。此外,房地产市场仍需时间消化供大于求的矛盾,需持续关注政策效果及隐债化解进程对利率的影响。
你可能感兴趣
2026年食品饮料行业投资策略:大力发展内需,消费有望企稳回升
食品饮料诚通证券2025-12-29
国盛钢铁行业9月数据跟踪季度GDP增速环比略增内需有望改善
未知机构2026-10-19
经济指标日报:2季度GDP增速放缓,6月基建地产投资下滑,制造业改善,消费企稳
华信期货2018-07-17
“地摊经济”拉动效用测算与主题投资配置建议:地摊经济助力内需修复弹性,主题投资有望延续
西部证券2020-06-08
2025年9月宏观数据点评:内需放缓带动三季度GDP增速下行,四季度稳增长政策有望加力
东方金诚2025-10-20
2026年6月份度宏观数据点评:内需偏弱带动二季度GDP增速回落,下半年稳增长政策有望加力
东方金诚2026-07-16
商贸零售行业周报:促消费政策再发力,消费回升态势有望延续
商贸零售上海证券2023-04-23
美国二季度GDP点评:美国内需韧性持续,AI投资仍强
万联证券2026-08-07
2016年10月宏观数据点评:工业持平消费回落 投资企稳并延续回升
上海证券2016-11-15
2026年6月经济数据解读:低基数与补贴支撑消费触底回升,投资端延续偏弱态势
东方财富2026-07-17