猜你想问
本周医药行业表现如何?
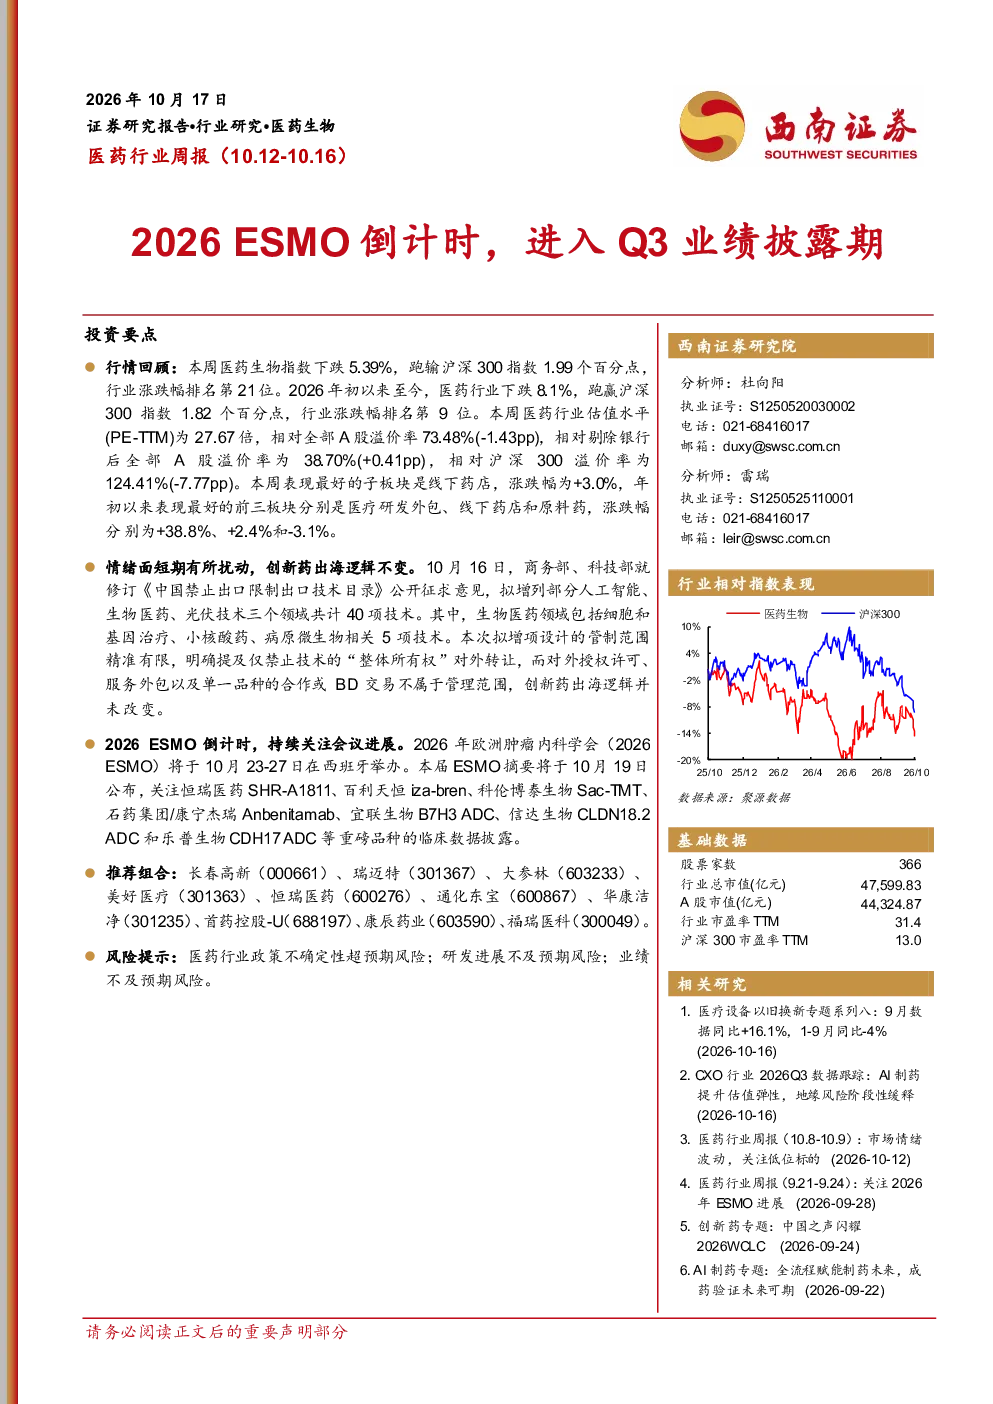
本周医药生物指数下跌5.39%,跑输沪深300指数1.99个百分点,行业涨跌幅排名第21位。2026年初至今,医药行业下跌8.1%,跑赢沪深300指数1.82个百分点,行业涨跌幅排名第9位。本周医药行业估值水平(PE-TTM)为27.67倍,相对全部A股溢价率73.48%(-1.43pp),相对沪深300溢价率为124.41%(-7.77pp)。表现最好的子板块是线下药店,涨跌幅为+3.0%。年初以来表现最好的前三板块分别是医疗研发外包、线下药店和原料药,涨跌幅分别为+38.8%、+2.4%和-3.1%。
生物医药领域出口限制政策有何影响?
商务部、科技部拟增列部分人工智能、生物医药、光伏技术三个领域共计40项技术至《中国禁止出口限制出口技术目录》,其中生物医药领域包括细胞和基因治疗、小核酸药、病原微生物相关5项技术。管制范围精准有限,仅禁止技术的“整体所有权”对外转让,对外授权许可、服务外包以及单一品种的合作或BD交易不属于管理范围,创新药出海逻辑并未改变。
报告关注哪些重点事件?
2026年欧洲肿瘤内科学会(2026 ESMO)将于10月23-27日在西班牙举办,本届ESMO摘要将于10月19日公布。关注恒瑞医药SHR-A1811、百利天恒iza-bren、科伦博泰生物Sac-TMT、石药集团/康宁杰瑞Anbenitamab、宜联生物B7H3 ADC、信达生物CLDN18.2 ADC和乐普生物CDH17 ADC等重磅品种的临床数据披露。
当前医药行业市场现状如何?
本周医药行业估值水平(PE-TTM)为27.67倍,相对全部A股溢价率73.48%(-1.43pp),相对沪深300溢价率为124.41%(-7.77pp)。年初以来医药行业整体表现跑赢沪深300指数,但本周表现相对沪深300有所落后。医疗研发外包、线下药店和原料药是年初以来表现最好的板块。
本报告有哪些风险提示?
医药行业面临政策不确定性超预期风险,例如出口限制政策可能带来的影响;研发进展不及预期风险,部分品种的临床数据可能未达预期;业绩不及预期风险,部分公司可能因市场环境变化导致业绩增长放缓。