猜你想问
这份报告主要分析了哪些金融期权市场情况?
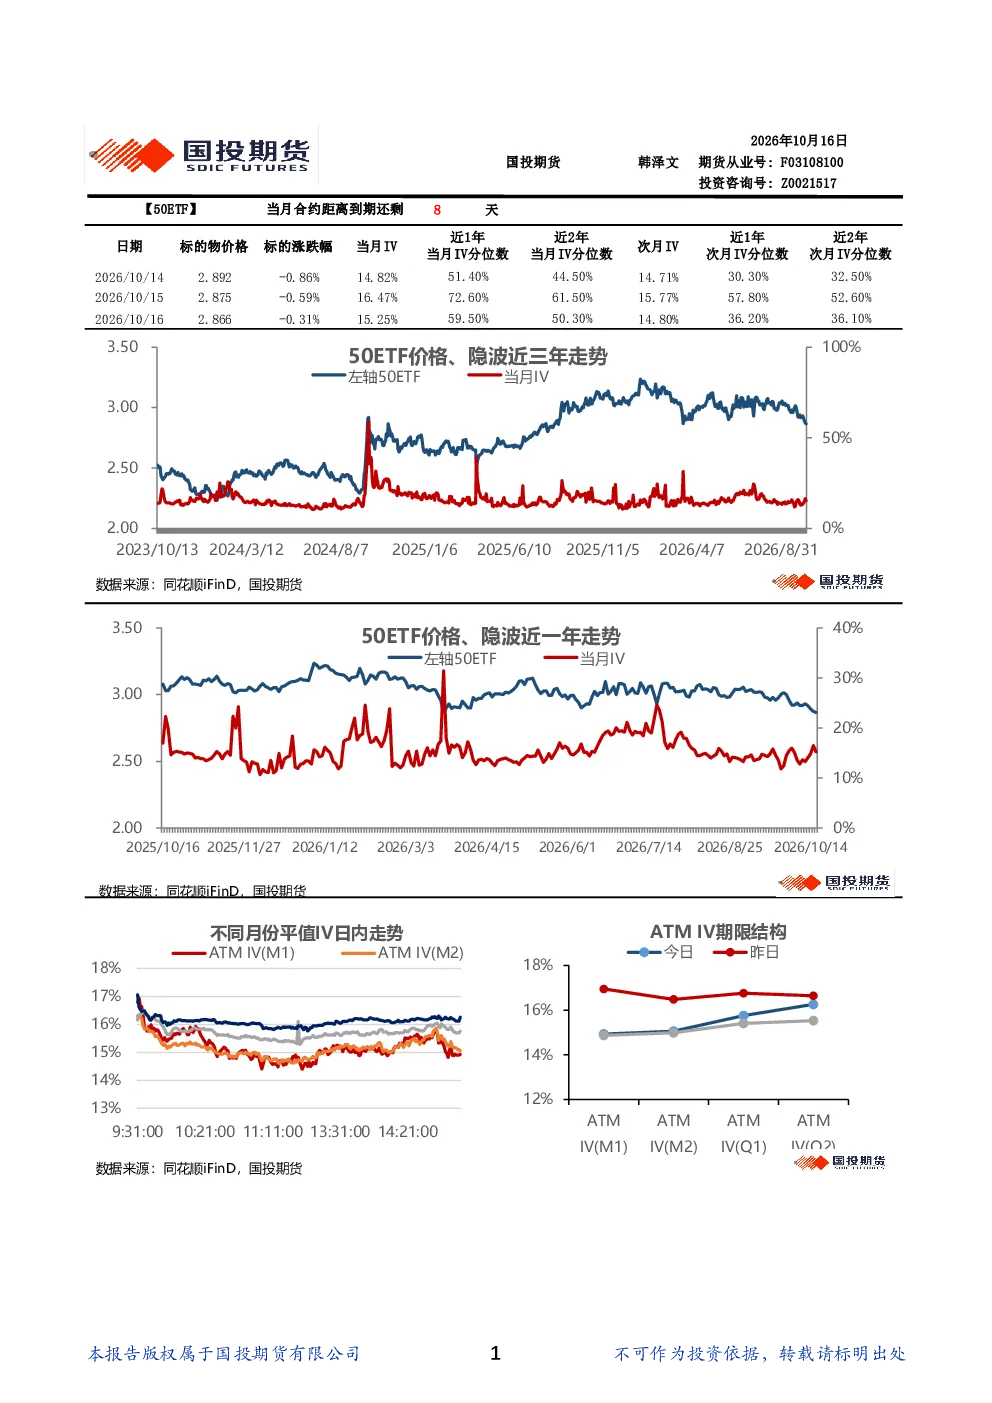
这份报告由国投期货韩泽文撰写,分析了包括50ETF、沪300ETF、深300ETF、沪中证500ETF、深中证500ETF、创业板ETF、深证100ETF、科创50ETF、科创板50ETF、300指数、1000指数和上证50指数在内的多个ETF的期权市场情况。报告重点关注了各ETF当月合约和次月合约的波动率(IV),多数ETF的当月合约IV处于历史高位,尤其是中证500ETF、深证100ETF和科创50ETF的IV均超过30%。这表明市场对未来波动率的预期较高。报告还分析了各ETF的期限结构,多数ETF呈现平坦或轻微陡峭的期限结构,显示市场对短期和长期波动率的预期差异不大。此外,报告还分析了各ETF的偏度和微笑曲线,多数ETF的偏度较高,且微笑曲线呈现右偏特征,显示市场对看涨期权的需求大于看跌期权。最后,报告分析了各ETF的持仓量和PCR,多数ETF的持仓量较高,且PCR接近70%,显示市场对当前价格的看涨情绪较为强烈。
当前金融期权市场的主要发展趋势是什么?
根据国投期货韩泽文的分析,当前金融期权市场的主要发展趋势表现为高波动率预期和看涨情绪。多数ETF的当月合约波动率(IV)处于历史高位,尤其是中证500ETF、深证100ETF和科创50ETF的IV超过30%,显示市场对未来波动率的预期较高。期限结构分析显示,市场对短期和长期波动率的预期差异不大,多数ETF呈现平坦或轻微陡峭的期限结构。偏度和微笑曲线分析表明,市场对看涨期权的需求大于看跌期权,多数ETF的偏度较高,且微笑曲线呈现右偏特征。此外,多数ETF的持仓量较高,且PCR接近70%,进一步印证了市场对当前价格的看涨情绪。这些趋势可能反映了投资者对市场潜在波动和上涨动能的预期。
报告中重点分析了哪些ETF的期权市场?
报告中重点分析了多个主流ETF的期权市场情况,包括50ETF、沪300ETF、深300ETF、沪中证500ETF、深中证500ETF、创业板ETF、深证100ETF、科创50ETF、科创板50ETF、300指数、1000指数和上证50指数。报告发现,多数ETF的当月合约波动率(IV)处于历史高位,尤其是中证500ETF、深证100ETF和科创50ETF的IV均超过30%,显示市场对这些特定ETF未来波动率的预期较高。此外,报告还分析了各ETF的期限结构、偏度和微笑曲线、持仓量及PCR。期限结构方面,多数ETF呈现平坦或轻微陡峭的特征,表明市场对短期和长期波动率的预期差异不大。偏度和微笑曲线分析显示,市场对看涨期权的需求普遍大于看跌期权。持仓量和PCR分析表明,市场对当前价格的看涨情绪较为强烈。这些分析为投资者理解各ETF的期权市场表现提供了全面视角。
当前金融期权市场的现状如何判断?
根据国投期货韩泽文的分析,当前金融期权市场的现状可以概括为高波动率预期和看涨情绪。多数ETF的当月合约波动率(IV)处于历史高位,尤其是中证500ETF、深证100ETF和科创50ETF的IV超过30%,这表明市场对未来波动率的预期较高。期限结构分析显示,市场对短期和长期波动率的预期差异不大,多数ETF呈现平坦或轻微陡峭的期限结构。偏度和微笑曲线分析表明,市场对看涨期权的需求大于看跌期权,多数ETF的偏度较高,且微笑曲线呈现右偏特征。此外,多数ETF的持仓量较高,且PCR接近70%,显示市场对当前价格的看涨情绪较为强烈。这些现状可能反映了投资者对市场潜在波动和上涨动能的预期,但需注意这只是基于当前数据的分析,未来市场可能发生变化。
这份报告有哪些需要关注的风险提示?
这份报告虽然提供了对多个ETF期权市场的深入分析,但也存在一些需要关注的风险提示。首先,报告中的分析基于历史数据和当前市场情况,未来市场可能发生变化,导致波动率、期限结构、偏度和微笑曲线等指标出现不同表现。其次,高波动率预期和看涨情绪可能带来更高的市场风险,投资者需谨慎评估自身风险承受能力。此外,多数ETF的持仓量较高且PCR接近70%,显示市场看涨情绪较强,但极端情绪可能增加市场波动性。最后,报告并未提供具体的投资建议,投资者应结合自身投资目标和风险偏好,独立做出决策。在期权交易中,杠杆效应可能放大收益或亏损,投资者需谨慎使用杠杆工具。