股指
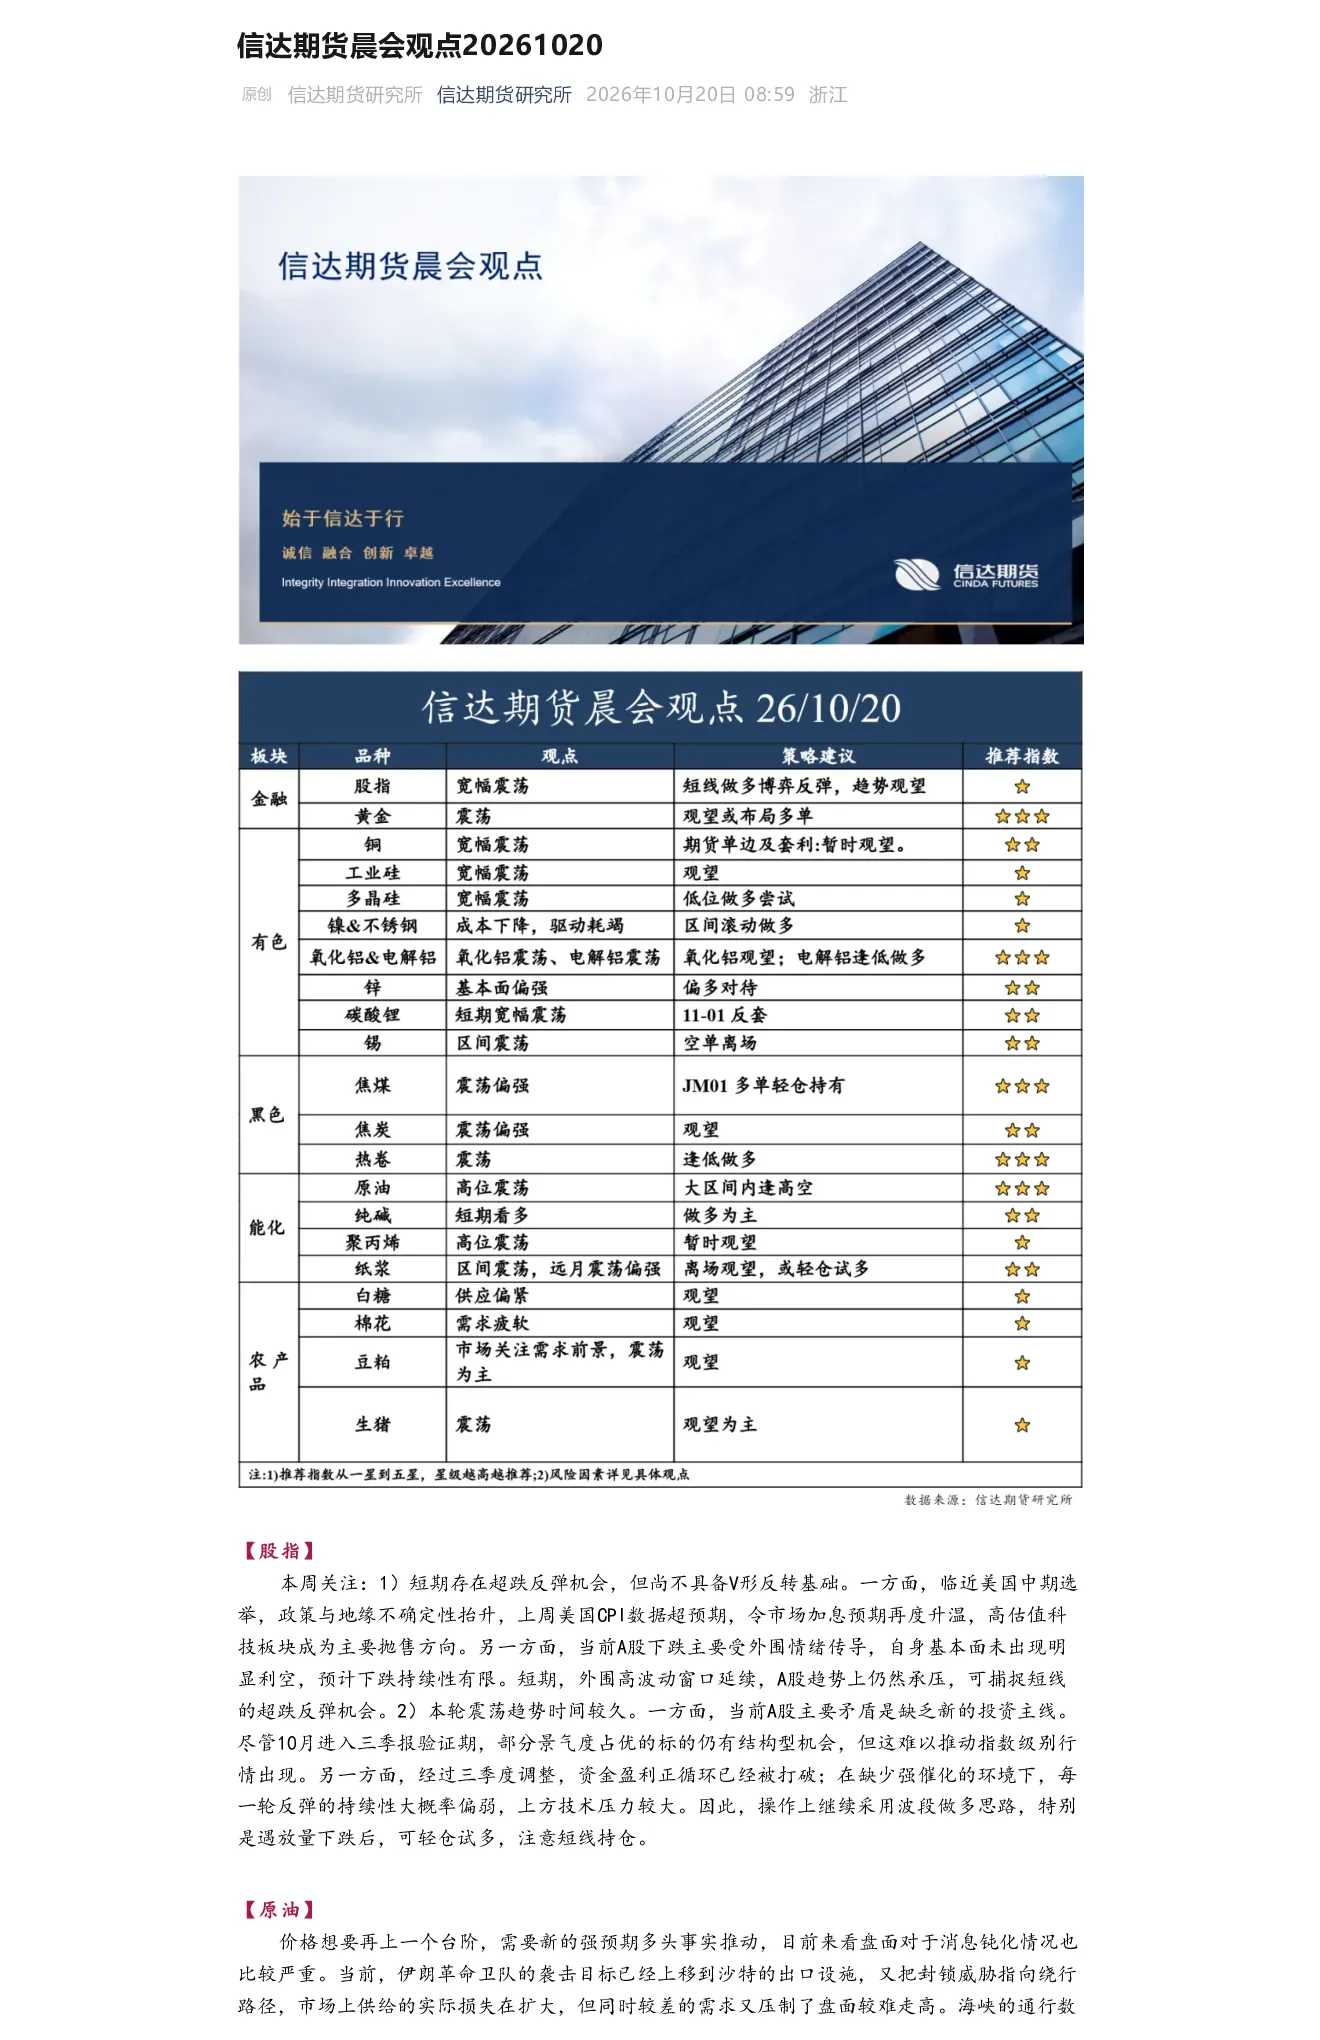
短期存在超跌反弹机会,但尚不具备V形反转基础。临近美国中期选举,政策与地缘不确定性抬升,上周美国CPI数据超预期,令市场加息预期再度升温,高估值科技板块成为主要抛售方向。当前A股下跌主要受外围情绪传导,自身基本面未出现明显利空,预计下跌持续性有限。短期,外围高波动窗口延续,A股趋势上仍然承压,可捕捉短线的超跌反弹机会。本轮震荡趋势时间较久,主要矛盾是缺乏新的投资主线,尽管10月进入三季报验证期,部分景气度占优的标的仍有结构型机会,但这难以推动指数级别行情出现。经过三季度调整,资金盈利正循环已经被打破;在缺少强催化的环境下,每一轮反弹的持续性大概率偏弱,上方技术压力较大。因此,操作上继续采用波段做多思路,特别是遇放量下跌后,可轻仓试多,注意短线持仓。
原油
价格想要再上一个台阶,需要新的强预期多头事实推动,目前来看盘面对于消息钝化情况也比较严重。当前,伊朗革命卫队的袭击目标已经上移到沙特的出口设施,又把封锁威胁指向绕行路径,市场上供给的实际损失在扩大,但同时较差的需求又压制了盘面较难走高。海峡的通行数据分歧很大,美方的说法与船运追踪的读数相差近一倍,价格因此暂时没有太大波动。据Kpler,趋势跟踪型基金在Brent与WTI的多头配置达到上限,买盘空间用完;政策端又在压上沿,美方对俄油的豁免压制市场预期。我们认为,需要关注海峡绕行路径情况。
铜
从供应看,全球铜精矿供应扰动趋于频繁。矿端方面,南美天气扰动导致生产及港口发运阶段性下降,Cobre Panama虽然审计合规率接近88%,但产量指引尚未明显体现复产。然而智利安托法加斯塔旗下Centinela公司的部分铜矿劳工纠纷罢工虽短期受影响,但仍不改安托法加斯塔产量指引预期。10月后,南美扰动因素逐步消退的预期在这次安托法加斯塔公告中已被部分提前计入,Grasberg、Kamoa-Kakula扰动矿山进入爬坡恢复阶段,后续供应释放逐步增强,前期矿端短缺对铜价的支撑边际减弱。废铜方面,部分回收企业反向开票额度刷新,废铜供应出现边际改善,但在受合规票额约束下增量仍较有限,再生铜票点持续抬高。冶炼端,原料短缺造成冶炼厂被动减产,铜精矿现货冶炼利润受TC下移持续承压,但长单利润仍具一定韧性,短期主动大规模减产概率较低。从需求看,国内方面,电解铜杆、再生铜杆、铜管和黄铜棒等传统用铜环节表现偏弱,说明电力和地产等需求更多体现为季节性兑现,而非趋势性扩张。相较之下,铜板带和铜箔表现更强,新能源、储能、电子高端制造仍对铜消费形成结构支撑。美国方面,短期内由于中期选举有意控制当前通胀,关税预期升温大幅升温概率较小。但关税最终目的是为了保护本土产业,关税手段或许只是暂时被推迟,待通胀水平被压缩至目标区间,COMEX-LME价差将重新抬升。
铝
宏观端,美国9月通胀连续超预期强化美联储加息预期,金属板块整体承压。国内铝锭社会库存节后短暂累库后重新去化,降至年内低位,LME库存徘徊于历史极低水平,全球显性库存去化格局延续,夯实价格底部;但中东冶炼厂复产提速、远期产能投放预期压制盘面情绪,近高远低结构走阔,远月价格压力凸显。短期铝价预计维持震荡、区间拉锯,缺乏趋势性方向。盘面上,价格下破2.3w支撑后小幅反弹,关注下方支撑强度,可支撑位小仓位布局部分多单。
氧化铝
国内供应端周度产量延续小幅上行,运行产能逼近1亿吨关口,供需宽松格局不断强化。成本端,海运费受油价与运力紧张推动维持高位,现货已贴近行业现金流成本,高成本区域亏损运行,对价格形成底部约束,但尚不足以驱动产能出清。盘面上,短期价格大幅下行突破区间低点,空头压力明显。虽价格短期有所修复,但预计延续偏空,建议逢高沽空思路对待。
锌
国内矿端的复产较为顺利,并在进口量受限的情况下持续增产,环比产量上升非常明显,同环比皆有所上升;但进口端的减量明显,使得锌矿总供应有所下降,TC价格继续下探,再创历史新低。主要的动力或来自于冶炼端虽有减产但幅度较小,总体维持高产,以及矿端进口量环比继续下探,因此矿端紧张的局面延续,且有紧张向冶炼端蔓延的趋势。冶炼端虽然现货冶炼的利润已经转负,但一体化厂家的矿端利润持续上升至13000元/吨左右,企业总体利润处于绝对高位水平。TC价格再度快速下探至南方-1800,北方-1500元/吨左右,然而一体化企业的总体利润依旧维持高位。因此我们预计,8月冶炼端产量受到原材料限制将继续下探,但在高利润之下减产幅度不会太大。我们推测,在冶炼端减产之下,TC继续下探,矿端紧张的局面可能还在加剧。
镍及不锈钢
矿端供应维持宽松,到港回落而离港回升,港口库存加速累积。中间品结构分化:印尼湿法MHP产量环比连续回升,同比仍低于去年;印尼高冰镍逐月递减,同比高增与环比收缩背离加深,转产利润持续为负、补给缺位。国内电积镍产量同环比双降,原料约七成依赖中间品,高冰镍收紧将直接传导;进口窗口本周重新打开,预计近期进口量仍处低位、后续有回升可能,有待海关数据印证。镍铁产量环比回升,国内与印尼开工率抬升,出厂价延续回落,负转产利润下镍铁留存于不锈钢链条。极限现金成本119600元/吨(清关后),现货本周明显回落,最新高于成本锚约6%。供应收缩集中在中间品与纯镍环节,与成本支撑形成合力。三元前驱体产量维持高位并环比续增,高镍化推动单位耗镍系数逐月抬升,9系产品放量,耗镍量增速持续快于产量增速,实物量消耗强度未受终端销售疲弱影响,需求韧性持续超出市场前期的悲观预期。国内300系不锈钢产量创阶段新高,环比大幅放量,原料成本上移过程中产量仍能扩张,一体化综合利润维持健康水平,按既有验证逻辑,终端需求坚挺再次得到确认。两大下游合计占镍元素消费90%以上,实物量强度双双维持,需求端对镍元素的消耗处于扩张通道。
锡
印尼交易所7月成交快速修复,周度成交明显放大,且周度的同比下滑收窄,或标明印尼换证审批逐步完成,此后印尼出口量会进入到修复的阶段。国内云南开工小幅回落至85%;上期所周度库存6849吨,周度大幅减少2044吨,月内出现了连续去库,目前处在较低水平。但是锡当前仍然主要受到宏观影响,基本面受到明显压制。
碳酸锂
昨日lc低开探底后减仓反弹,收盘回到10万元上方。昨日仓单大幅减少2000手至23552手。单从现货的角度看,短期偏紧的格局没有改变,仓单大幅减少至历年同期的低位也说明了现货端紧张程度超过往年,对于近月的支撑性更强。但是如果市场对于需求预测衰弱的交易逻辑没有根本的动摇,更有可能看到盘面减仓产生一定反弹,且近月相对偏强。
多晶硅
主力合约日内下跌超过4.5%,收盘在3.3万元。10月主要的驱动逻辑可能在于此前传闻的减产考核是否落地。如果考核落地,产量会有明显的缩减,基本面走强。周内反内卷会议提到的将按照不低于4.3万元的价格进行销售,低于此价格可能被认定为倾销的情况,市场反馈不佳,由于此消息对于价格的支撑有很强的刚性,盘面的表现大概率不能解释为是利好的兑现,那么意味着市场本身交易的逻辑落空,加上暂时对于该消息的落地难度有一定的质疑,导致盘面短期的下跌。
工业硅
昨日盘面日内有明显下跌,收盘在8500元下方。四川开工在此前下滑后没有修复,加上新疆在上周出现的减产,整体10月是有产量缩减的预期的。另外,市场传此前停产的新疆大厂东部产区四季度将无新的增产计划,意味着此前停产的产能不会复产,工业硅的供给开始进入到实质性的收紧阶段。不过仍需要关注多晶硅是否会有减产落地。
焦炭
钢厂铁水回落,焦企产能利用率延续此前回升趋势但整体仍处历史同期低位,供需边际缓解。库存方面,焦炭全产业链去库,后续下游仍有补库空间。现货两轮提降落地,焦煤现货下调幅度较小,焦企利润再度承压。焦炭盘面一方面跟随焦煤波动另一方面受到下游钢材的拖累,短期观望为主,做多性价比不如焦煤。
焦煤
山西矿山复产加快,保供政策预期强化,实际产量能否显著回升待观察。动力煤站上1000,煤炭能源中枢上抬。甘其毛都蒙煤通关车数回升,中蒙11月有望就提升通关车数进行会谈,远期仍有提升预期。内外价差高位回落,港口进口煤库存持平,暂未见明显增量。随着盘面受供给预期回升的拖累,基差再度回到高位,对月差提振作用强化。JM01多单轻仓,观察后续复产力度及持续性。
热卷
政治局会议指出:加强逆周期调节力度,推进“两重”“两新”工作,综合整治内卷式竞争,有望改善市场预期和加速需求回暖。产业方面:节后首周热卷需求超越节前水平,为10月开了个好头。产量变化不大,库存降3.9%。钢厂盈利率8.23%,唐山钢坯亏损较大,铁水日均产量降至234万吨。成本方面:铁矿石供应长期过剩,破位下跌;双焦供应恢复较慢,价格触底反弹。综合成本支撑中性。总结:热卷需求明显改善,关注数据持续性,库存压力仍显著,整体谨慎乐观。热卷二次探底,轻仓逢低做多。
纯碱
供给端纯碱周度产量快速回落,低于过去三年同期;其中重碱周度产量同步回落,低于过去三年同期;轻碱周度产量回落,低于去年同期。需求端重碱总需求上周小幅回落,总量维持低位;轻碱需求碳酸锂开工率77.81%,有所增加,对纯碱价格形成一定支撑;净出口整体保持稳定;纯碱库存下降。综合来看短期纯碱供持续低位,需求增加,同步库存下降,纯碱价格相对低位,短期纯碱或有上行动力。风险提示:多头风险,玻璃检修超预期;空头风险,落后产能提前出清。
聚丙烯
隔夜中东地区能源设施遭遇连续打击,霍尔木兹海峡航运避险情绪升温,原油地缘溢价反复波动,聚丙烯获得成本端情绪支撑,但下游塑编、BOPP、注塑开工改善有限,终端订单并未实质回暖。国内PP商业库存与港口库存延续边际去库,利好力度偏弱,当前PP处于成本利多和基本面偏弱的博弈格局。短期行情以宽幅震荡为主,操作上建议保持观望,持续跟踪中东局势、原油价格及库存去化持续性,警惕地缘消息突变或下游需求超预期变化引发的价格波动。
纸浆
本轮上涨行情在绝对价格估值偏低情况下,由再生纸浆规范提议为引,低价阔叶率先启动,带动针叶价格上涨。过程中空单集中离场,引发交割仓单不足问题,市场又传某针叶厂关停,连续的利多兑现,价格直冲5500。目前现货低价货源5400,市场底或已出现,逢低布局远月多单。
豆粕
供需双旺但边际转松,供给端依赖进口大豆压榨,国内大豆到港持续高位,油厂开机率不低,豆粕累库压力逐步显现;需求端生猪存栏高位支撑刚需,但养殖利润偏弱导致下游随用随采、缺乏主动补库意愿,同时豆菜粕价差拉大时禽料会部分替代。整体来看,当前处于“高供应+刚需托底但不追高+库存季节性累积”的阶段,单边趋势偏震荡,波段波动主要跟随美豆天气炒作和国内到港节奏。
生猪
此前,农业农村部再次召开产能调控座谈会,传达出来的信息对未来猪价不再乐观,会议还透露9月末全国能繁母猪存栏为3640万头。假设能繁母猪以每月47万头左右的速度继续下降,那么到明年一季度末依然还有3358万头,基于目前行业PSY逐年增加的情况,生产效率提升对冲部分能繁母猪调减带来的供给收缩,生猪供应端压力仍将持续,猪价寻底过程较为漫长。盘面来看,近期以下跌趋势为主,多数合约创上市以来新低,市场情绪较为悲观。操作上建议观望。
棉花
近期棉花市场呈现供强需弱格局,新棉加工量持续增加,商业库存处于高位,市场供应压力明显。下游纺织企业订单不足,开机率维持低位,对原料采购以随用随买为主,补库意愿疲弱。新疆棉区天气状况总体利于采收,但部分轧花厂加工进度放缓,皮棉销售进度偏慢。国际方面,美棉出口数据表现平平,巴西棉丰产预期强化,全球棉花供需宽松格局延续。宏观层面,海外消费复苏缓慢,国内终端需求未见明显起色,棉纱库存累积,纺织利润承压。短期来看,棉花市场缺乏利多驱动,价格易跌难涨,市场等待政策收储或需求端出现边际改善信号。
白糖
近期白糖市场受主产区天气扰动及国际糖市供应收紧预期影响,市场情绪明显回暖。市场关注巴西压榨进度与印度出口政策变化,同时泰国减产预期增强,全球糖供需格局趋于紧张。国内方面,下游采购以刚需为主,贸易商惜售心理加重,现货交投活跃度提升。广西、云南产区收榨进度总体平稳,但部分蔗区受干旱影响,出糖率略有下降。此外,国际原油价格波动及汇率变化对进口成本形成扰动,进口利润窗口收窄,港口库存处于相对低位。总体而言,白糖市场基本面偏多,但需警惕政策调控及短期需求不及预期的风险,价格重心有望维持偏强运行。