猜你想问
这份研报的核心内容是什么?
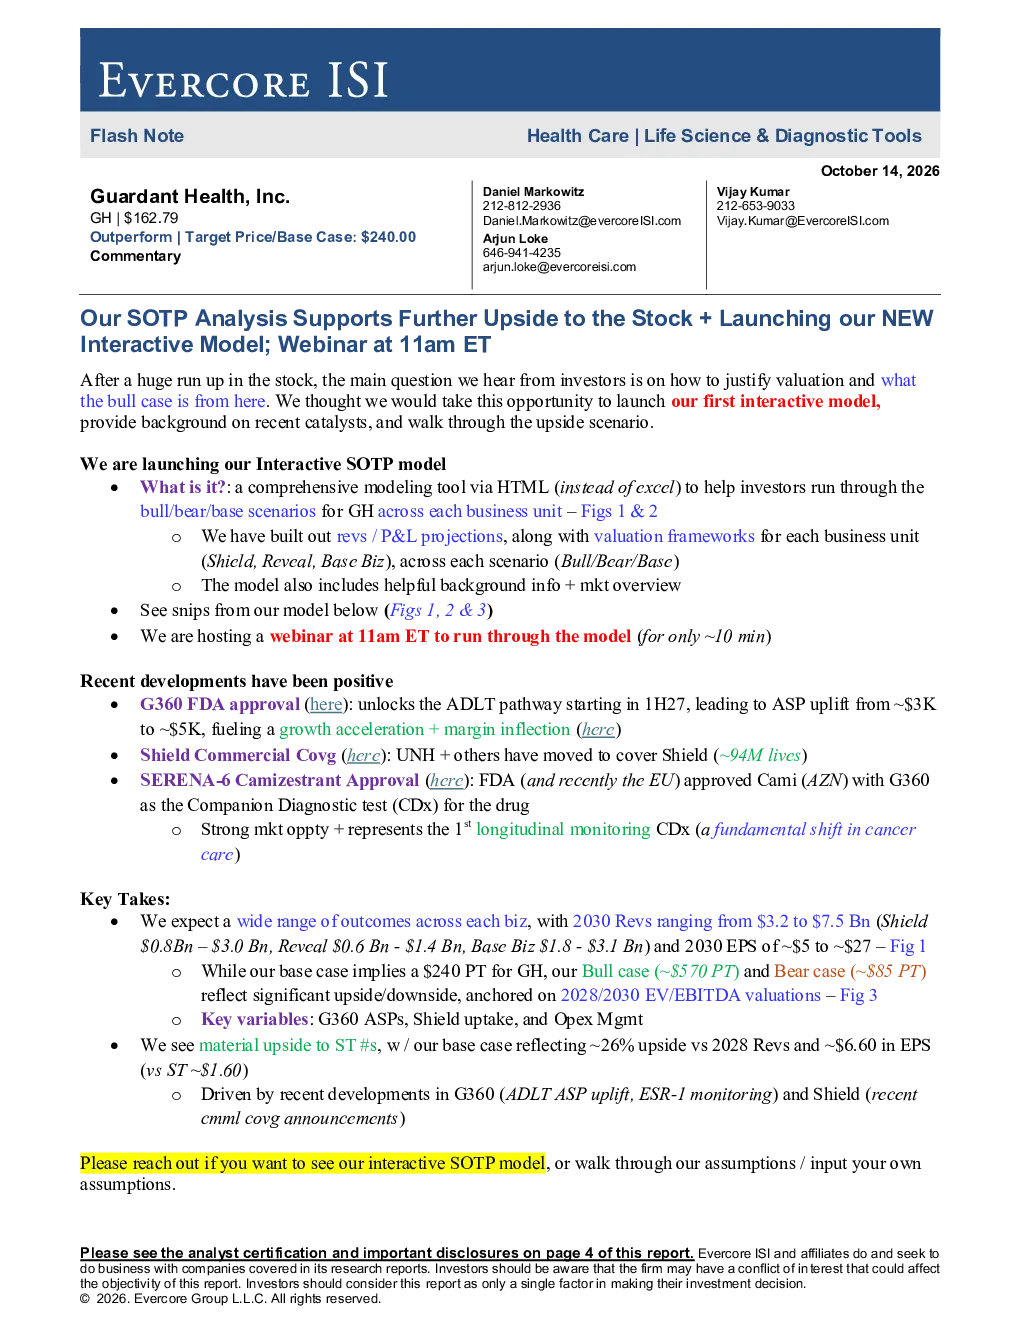
这份研报通过分部估值法(Base business, Reveal, Shield)结合EV/Revenue和EV/Gross Profit评估了公司,重点分析了G360获得FDA批准解锁ADLT通路、Shield商业覆盖扩大及SERENA-6获批等近期发展,预测了2030年收入和EPS范围,并提出了不同情景下的目标价。
该赛道/行业的发展趋势如何?
该行业近期发展迅速,G360作为伴随诊断试剂(CDx)用于Camizestrant,开启纵向监测CDx市场,Shield商业覆盖扩大,但市场发展、Reveal数据表现和Shield产品线进展仍是主要风险因素。
报告重点分析了哪些方向?
报告重点分析了G360的ASP提升、Shield的渗透率和运营支出管理,以及不同业务板块的预测和估值,强调了公司股价的显著上行潜力。
当前市场现状如何判断?
当前市场现状显示G360获得FDA批准推动增长加速和利润率改善,但需关注关键变量如G360 ASP、Shield渗透率和运营支出管理,以及短期业绩预期。
研报有哪些风险提示?
研报提示市场发展、Reveal数据表现和Shield产品线进展是主要风险因素,需关注这些因素对公司未来增长和利润率改善的影响。
你可能感兴趣
中国经济观察:北京推出新的增长支持措施
房地产美银美林2014-04-03
警戒健康(GH)股票目标价上调及新互动模型发布;新月能源(CRGY)买入建议;央行政策与收益率分析;多行业扫描及公司动态
Evercore2026-10-14
神州数码控股有限公司:慧聪国际:明智的B2B投资; SOTP支持至少11.3港元的公允价值
CSFB2013-10-17
欧盟碳边境调节机制(CBAM)与中国钢铁行业低碳转型的互动分析模型构建
钢铁绿色创新发展研究院2025-06-30
我们的 CTA 模型涵盖股票以限制损失;黄金空头回补迫在眉睫
美国富国银行证券2022-07-29
强劲逆风进一步推低市场:我们维持对恒生指数年内呈“M型”轨迹,最低点为24,000点的预测。
建银国际证券2019-08-26
2010中期策略会专题报告:基于小波分析和支持向量机的指数预测模型
国信证券2010-06-21
2024年制药研发年度回顾补充:2023年推出新的活性物质
医药生物citeline2024-10-30
基础化工行业周报:合成生物学周报:黑龙江秸秆制乳酸项目开工,华昊中天推出新的抗癌药品
基础化工华安证券2024-08-06