猜你想问
联科科技3Q26业绩增长主要得益于哪些因素?
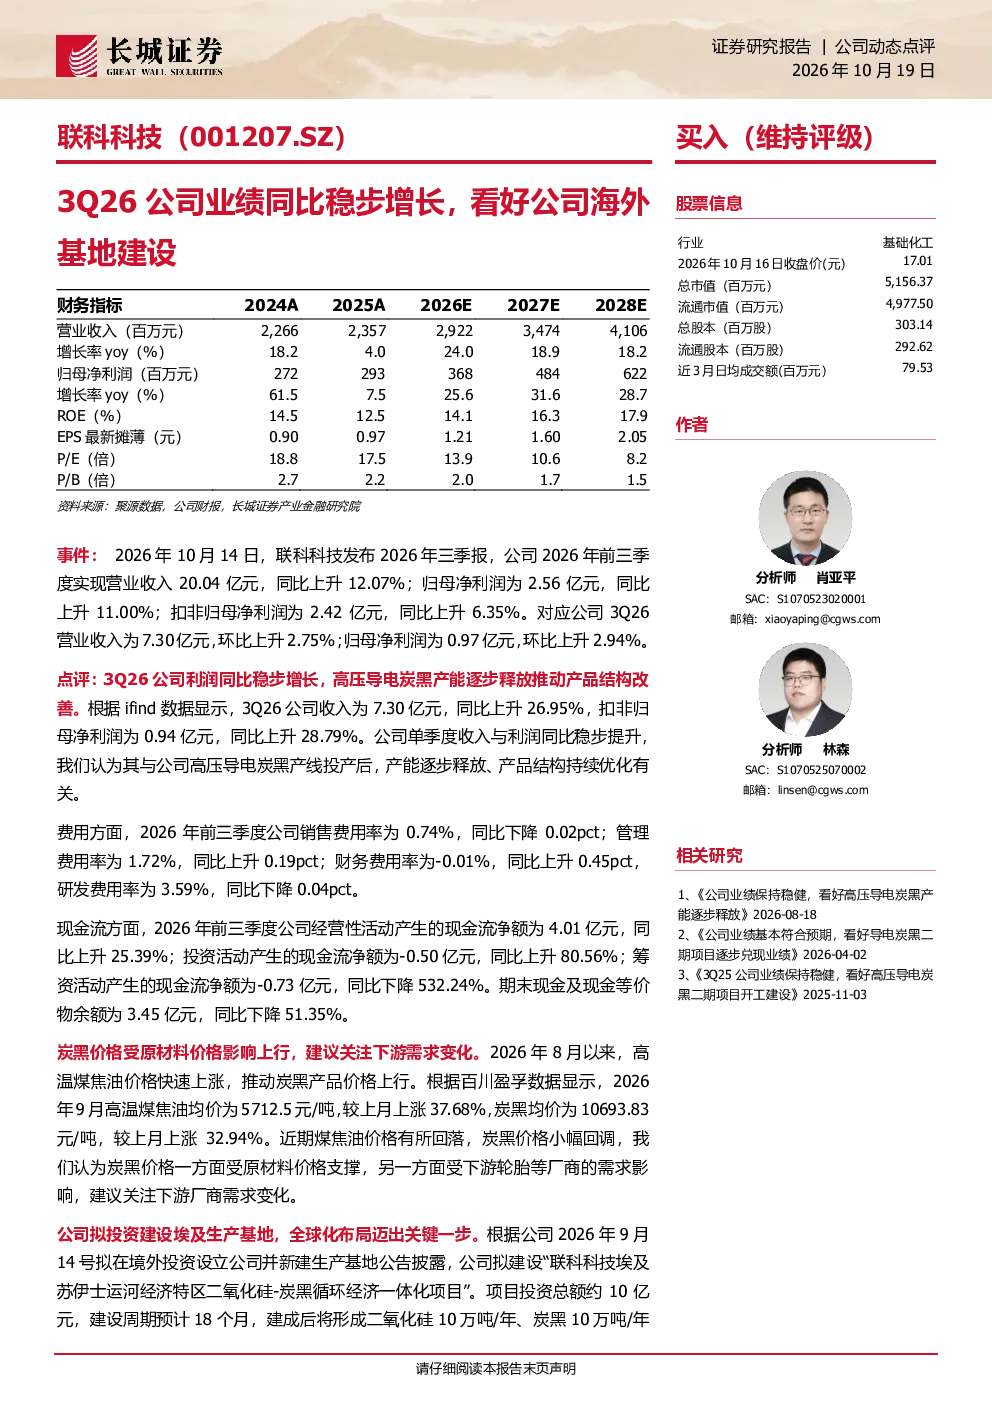
联科科技2026年前三季度业绩同比稳步增长,主要得益于高压导电炭黑产线产能逐步释放及产品结构优化。具体数据显示,营业收入20.04亿元,同比上升12.07%;归母净利润2.56亿元,同比上升11.00%。单季度来看,3Q26营业收入7.30亿元,环比上升2.75%;归母净利润0.97亿元,环比上升2.94%。费用方面,销售费用率0.74%,同比下降0.02pct;管理费用率1.72%,同比上升0.19pct;财务费用率-0.01%,同比上升0.45pct;研发费用率3.59%,同比下降0.04pct。这些数据表明公司经营效率有所提升,产品结构优化带来积极影响。
炭黑行业发展趋势如何?
炭黑行业发展趋势受原材料价格和下游需求双重影响。近期炭黑价格受原材料价格上涨影响有所波动,2026年9月高温煤焦油均价5712.5元/吨,炭黑均价10693.83元/吨,近期价格有所回落。行业需关注原材料价格波动对成本的影响,同时下游需求变化也至关重要。联科科技作为高压导电炭黑生产企业,其产品结构优化和产能释放对行业竞争格局有积极意义。未来行业增长仍需依赖技术创新和市场需求拓展。
研报对炭黑行业的重点分析方向是什么?
研报重点分析了炭黑行业的成本结构、产能释放及产品结构优化。炭黑价格受原材料煤焦油价格影响较大,报告建议关注原材料价格走势。同时,下游需求变化也是行业关键变量。联科科技通过高压导电炭黑产线产能释放和产品结构优化提升竞争力。此外,研报还关注行业龙头企业的全球化布局,如联科科技拟投资建设埃及生产基地,项目总投资约10亿元,建成后将形成二氧化硅10万吨/年、炭黑10万吨/年产能,是行业全球化战略的体现。
当前炭黑市场现状如何?
当前炭黑市场呈现价格波动和产能扩张并存的现状。原材料煤焦油价格上涨导致炭黑成本上升,2026年9月高温煤焦油均价5712.5元/吨,炭黑均价10693.83元/吨。同时,行业龙头企业如联科科技通过产能释放和产品结构优化提升市场份额。炭黑价格近期有所回落,但原材料价格波动仍需关注。下游需求变化对行业景气度有直接影响。联科科技等企业积极拓展海外市场,反映行业向全球化发展。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济波动、原材料价格波动、项目建设不及预期、海外投资经营及汇率波动、环保政策变化、产品价格波动。宏观经济波动可能影响下游需求,进而影响炭黑销售。原材料价格波动直接冲击行业利润水平。联科科技埃及生产基地项目面临建设不及预期风险,海外投资经营和汇率波动也是重要考量。环保政策变化可能增加企业运营成本。产品价格波动影响企业盈利稳定性。这些风险需持续关注,以评估行业和企业长期发展前景。