猜你想问
日本央行通胀政策最新动向是什么?
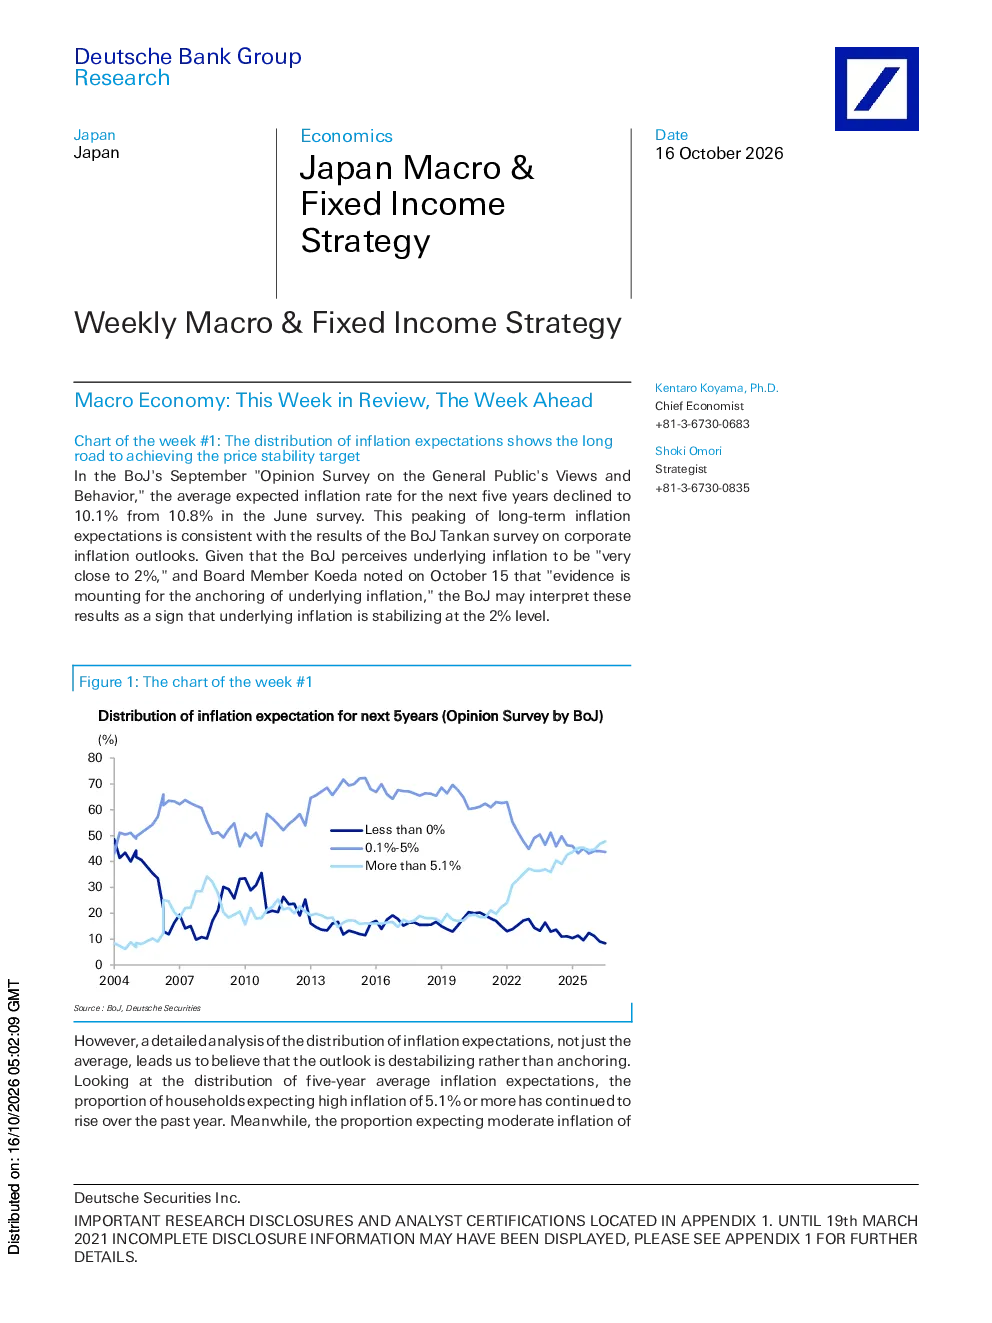
日本央行可能将基础通胀稳定在2%的信号被误读,通胀预期分布仍不稳定。OIS市场显示政策利率将在两年内上升至约2.5%,但国内经济学家预测明年年中达到1.75%后维稳。通胀加速可能由上游价格涨幅传导驱动,预计明年3月左右核心通胀加速至约3%,但显著加速至3%以上的风险已减弱。
日本国债市场未来趋势如何?
本周日本国债市场表现良好,10年期收益率在10月13日跌破3%,三场10月拍卖顺利完成。下周将举行20年期拍卖,预计将顺利完成,收益率曲线中间部分仍是偿还远期蝶式交易的机会窗口。5年期收益率区间维持在2.30-2.50%,20年期收益率看在3.75–4.00%。日本国债收益率对美债收益率的敏感性较高。
日本经济活动复苏情况如何?
经济数据显示,9月全国CPI增速将加快,核心CPI同比将上升2.1%,核心-核心CPI同比将增长2.3%。机械订单、商品通货膨胀、生产能力与利用率、货币总量等指标均显示经济活动持续复苏。居民消费价格指数(不含新鲜食品)同比上升2.1%,M1同比增长7.0%。电力消耗、居民对外投资组合、非居民投资组合投资等指标显示经济活力。
市场对未来经济走势存在哪些不确定性?
商品价格、OIS远期利率、利率缺口与汇率、盈亏平衡通胀、名义有效日元汇率等指标显示,市场对未来经济走势存在不确定性。G5国家10年期政府债券收益率、实际利率、日本央行JGB总购买量、总资产与货币基础等指标显示,日本国债收益率对美债收益率的敏感性较高。通胀加速可能由上游价格涨幅传导驱动,预计明年3月左右核心通胀加速至约3%,但显著加速至3%以上的风险已减弱。
日本央行金融体系报告关注哪些重点?
下周将发布日本央行金融体系报告,关注金融条件宽松下加息影响是否在特定行业出现不均衡,特别是房地产市场趋势。预计9月贸易逆差将收窄至约3500亿日元,主要驱动力为出口值增加。日本国债市场表现良好,10年期收益率在10月13日跌破3%,三场10月拍卖顺利完成。