猜你想问
纯碱开工率走低对市场有什么影响?
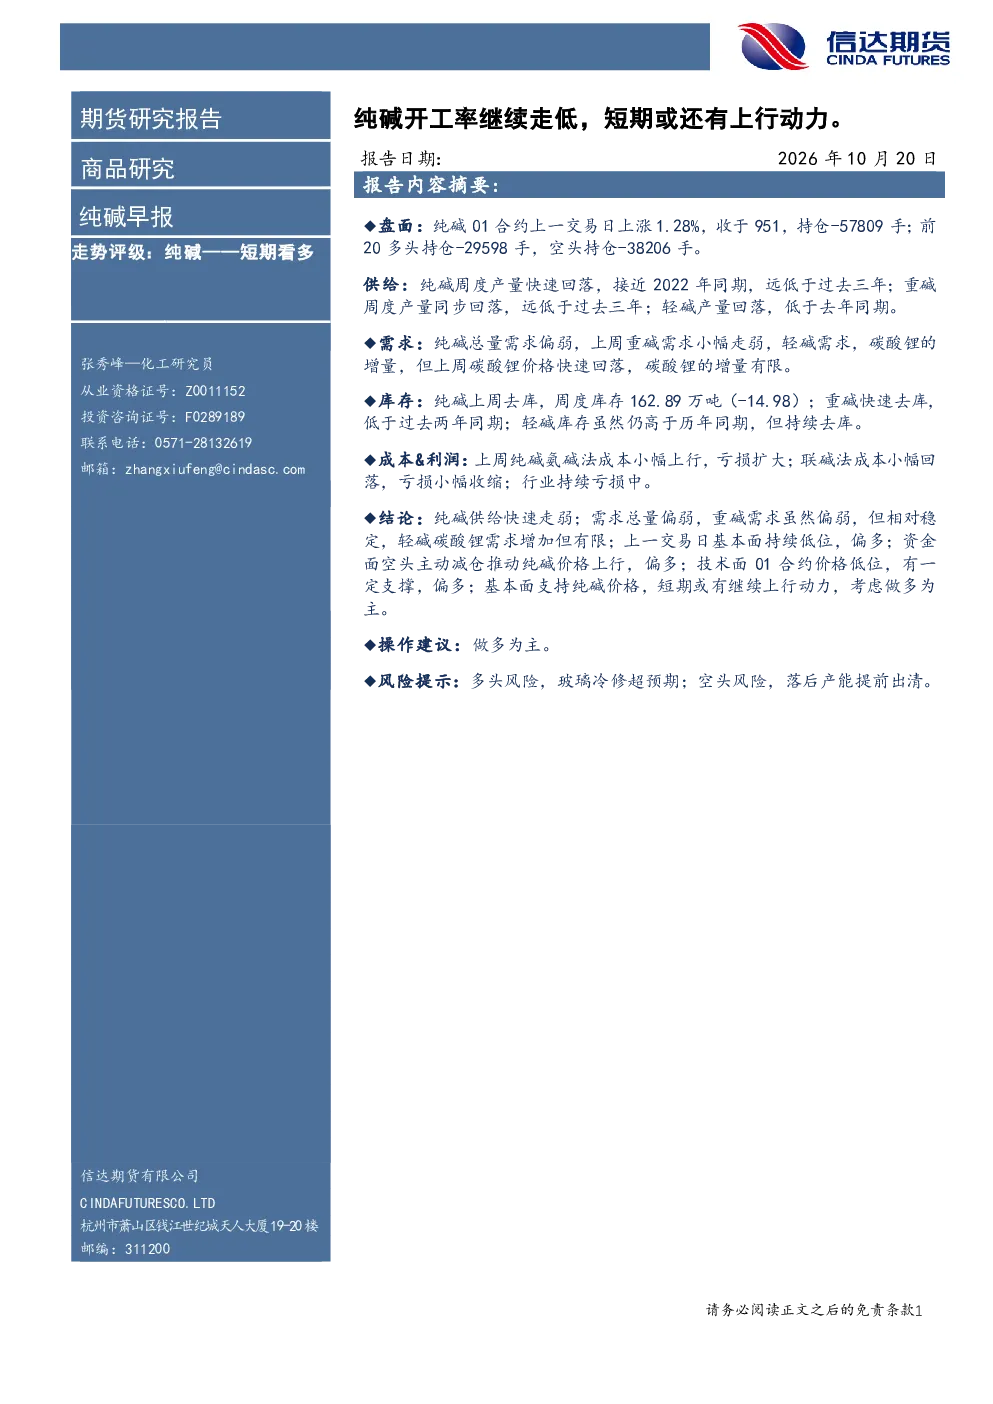
纯碱开工率持续走低表明供给端收缩,产量快速回落至2022年同期水平,远低于过去三年同期。供给端的压力可能传导至市场价格,为纯碱价格提供一定支撑。同时,供给收缩也可能影响行业竞争格局,对下游需求产生间接影响。从历史数据看,供给端波动往往与价格周期存在关联,但具体传导路径和幅度受多种因素影响,需结合需求端变化综合判断。
纯碱需求端目前表现如何?
当前纯碱总量需求偏弱,重碱需求小幅走弱,主要受下游行业景气度影响。轻碱需求有所增加,但受碳酸锂价格快速回落影响,增量有限。需求端的疲软主要源于宏观经济波动和下游行业投资放缓,特别是建筑、玻璃等传统应用领域。值得注意的是,轻碱需求的变化与新能源行业景气度关联度高,但碳酸锂价格波动对其传导存在滞后效应,短期内难以完全抵消成本压力。
纯碱库存情况如何?
纯碱上周去库,周度库存162.89万吨,减少14.98万吨,显示市场去库存节奏加快。重碱库存同样快速下降,低于过去两年同期水平。轻碱库存仍高于历年同期,但持续去库趋势明显。库存压力的缓解对价格形成一定支撑,但需关注库存是否处于拐点。历史上看,库存从高位回落通常需要经历多个周期,当前去库速度是否可持续取决于供需平衡变化,建议持续跟踪下游消费节奏和新增产能释放情况。
纯碱行业成本与利润状况?
氨碱法成本小幅上行,亏损扩大,主要受能源价格波动和原料成本上升影响。联碱法成本小幅回落,亏损有所收缩,但整体行业仍处于亏损状态。成本结构分化对行业竞争格局产生显著影响,成本较高的工艺面临更大压力。当前行业亏损可能促使部分企业调整生产策略,但短期内产能出清难度较大。利润状况的变化会影响企业生产积极性,进而影响供给端预期,是影响价格的重要因素之一。
纯碱报告提示哪些风险?
报告提示的多头风险主要关注玻璃行业冷修超预期,玻璃作为纯碱重要下游,其产能利用率变化直接影响纯碱需求。空头风险则关注落后产能提前出清,若部分企业因成本压力或政策因素退出市场,可能导致供给端收缩超预期,引发市场担忧。此外,需求端的持续性变化也是需要关注的变量,如下游行业投资节奏加快或放缓都可能对供需平衡产生冲击,需结合宏观经济和产业政策综合评估潜在风险。