猜你想问
纯碱近期走势如何?
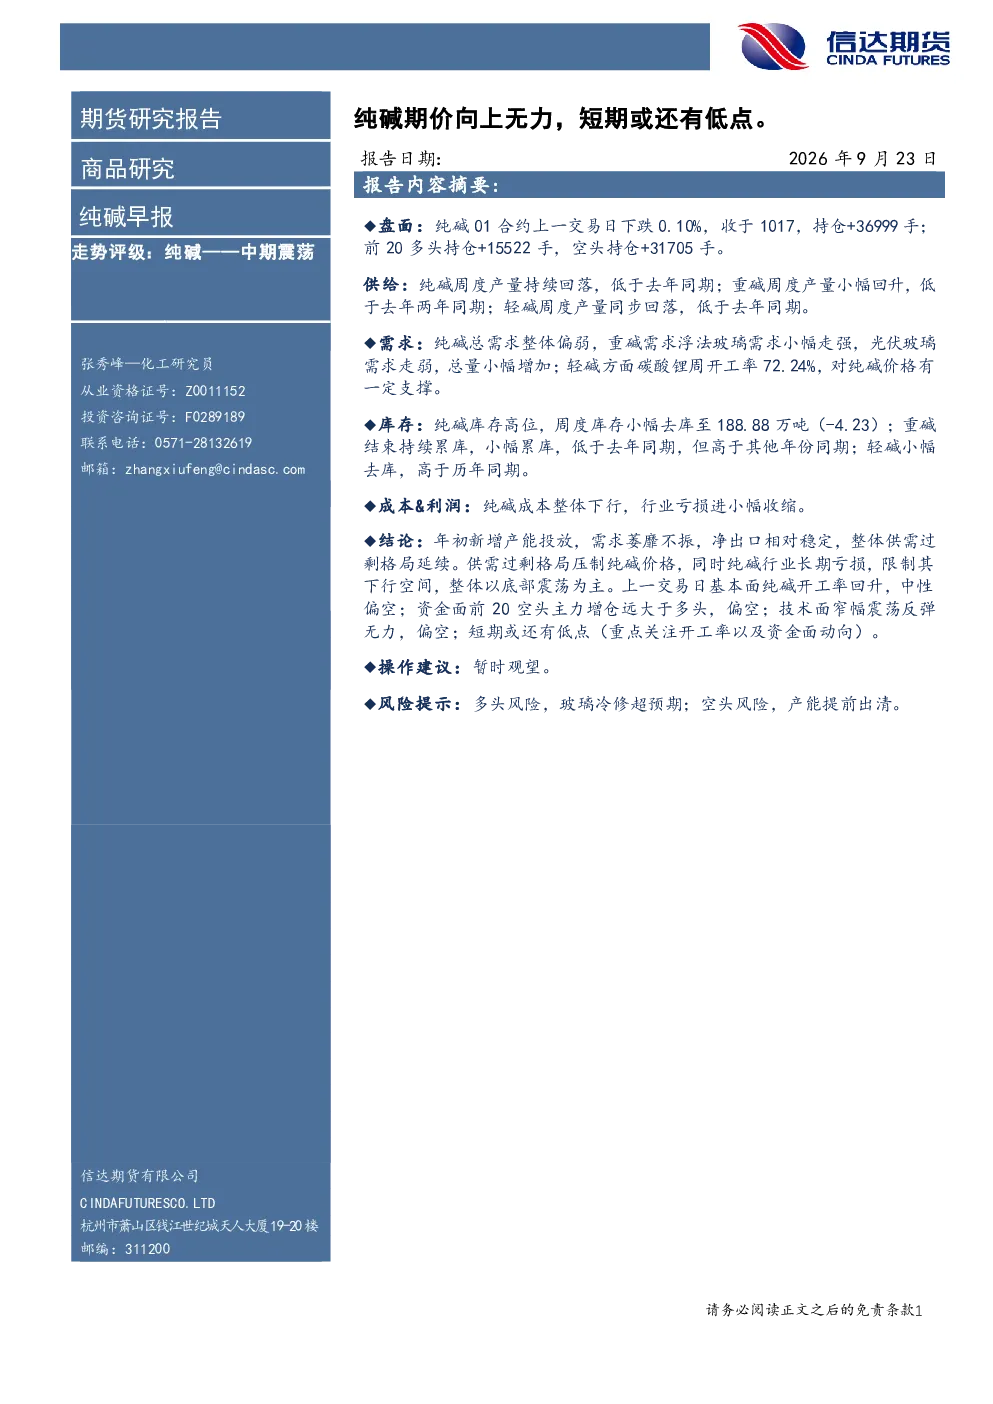
根据最新报告,纯碱期价向上动力不足,短期可能继续探底。报告指出纯碱走势评级为中期震荡,主要受供需过剩格局影响。年初新增产能投放叠加需求萎靡不振,导致市场整体承压。库存方面,纯碱库存虽小幅去库,但仍处于高位,重碱和轻碱库存变化也反映出市场供需紧张状态。成本端,纯碱成本整体下行,行业亏损有所收缩,但价格下行空间受限。
纯碱行业未来发展趋势?
纯碱行业未来可能延续底部震荡格局。报告分析,当前行业面临供需过剩问题,新增产能与疲软需求形成矛盾。虽然碳酸锂需求对轻碱有一定支撑,但整体市场仍显疲软。长期来看,纯碱行业长期亏损状态可能持续,这会限制价格下跌空间。同时,玻璃行业开工率及下游需求变化将是影响纯碱价格的关键因素。
本报告重点分析了哪些方面?
本报告重点分析了纯碱市场的供需平衡、库存变化及成本利润情况。供给端,纯碱、重碱、轻碱产量均出现回落或小幅波动,但与去年同期相比仍有差距。需求端,纯碱总需求偏弱,重碱需求因浮法玻璃走强略有回升,轻碱需求受碳酸锂开工率支撑。库存方面,纯碱库存高位运行,重碱和轻碱库存变化复杂。成本端,行业亏损收窄,但整体下行趋势明显。
当前纯碱市场状况如何判断?
当前纯碱市场处于供需过剩状态,价格承压。报告显示,纯碱库存高位,开工率回升但需求疲软,导致价格缺乏上涨动力。基本面方面,纯碱开工率回升但市场仍偏空,资金面空头力量占优,技术面窄幅震荡反弹无力。成本端虽下行但亏损依旧,进一步限制价格空间。整体来看,纯碱价格短期或继续探底,长期维持震荡态势。
本报告有哪些风险提示?
本报告提示的主要风险包括:多头风险方面,若玻璃行业出现超预期的冷修,可能导致纯碱需求骤降;空头风险方面,若产能提前出清,可能引发市场恐慌性抛售。此外,纯碱行业长期亏损状态也可能影响企业生产积极性,进而影响市场供应稳定性。这些因素均需持续关注,以评估纯碱市场未来变化。
你可能感兴趣
纯碱早报:短期供给回升有限,纯碱期价或还有高度。
信达期货2026-09-09
纯碱早报:短期供给回升有限,纯碱期价或还有高度。
信达期货2026-09-08
纯碱早报:短期供给回升有限,纯碱期价或还有高度。
信达期货2026-09-10
纯碱早报:供给持续收缩,纯碱期价或还有高度。
信达期货2026-09-07
纯碱早报:纯碱供给收缩,短期或还有高度。
信达期货2026-09-11
纯碱周报:纯碱开工若持续下行,纯碱期价或还有高度。
信达期货2026-09-07
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-20
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-21
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-16
纯碱早报:供需弱势格局未改,纯碱期价短期或低位震荡。
信达期货2026-08-18