猜你想问
纯碱近期走势如何?
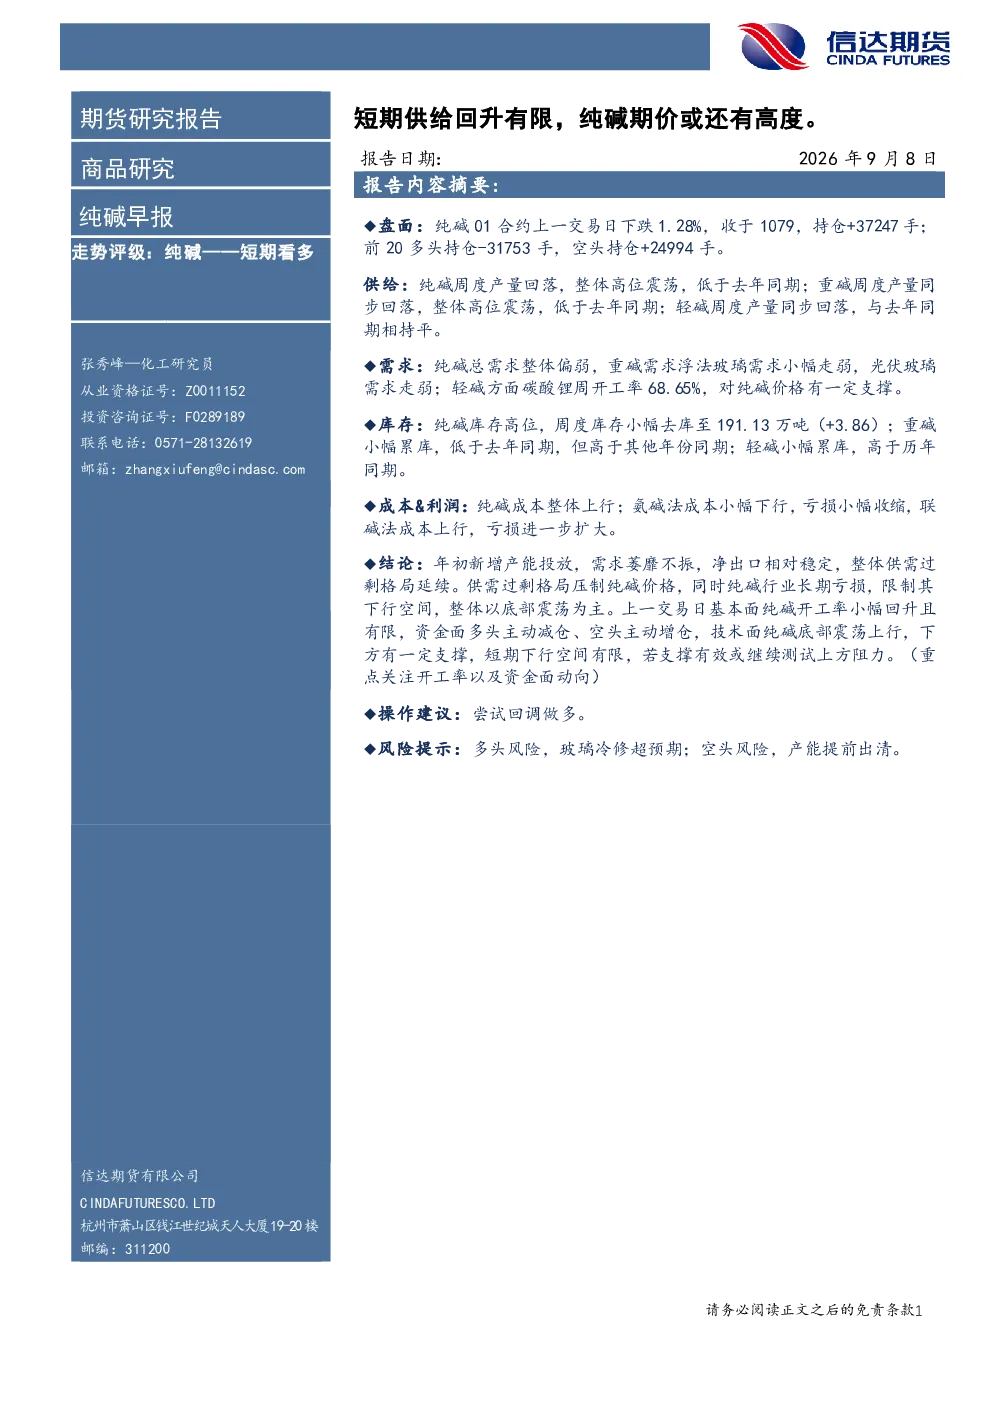
根据最新研报,纯碱短期看多。供给端,纯碱及重碱周度产量均回落,整体高位震荡,低于去年同期;轻碱产量与去年同期持平。需求端,纯碱总需求整体偏弱,重碱需求(浮法玻璃、光伏玻璃)走弱,轻碱方面碳酸锂周开工率68.65%,对纯碱价格有一定支撑。库存方面,纯碱库存高位,周度库存小幅去库至191.13万吨(+3.86);重碱小幅累库,低于去年同期但高于其他年份同期;轻碱小幅累库,高于历年同期。成本&利润方面,纯碱成本整体上行;氨碱法成本小幅下行,亏损收缩;联碱法成本上行,亏损扩大。
纯碱行业未来发展趋势是什么?
纯碱行业未来发展趋势显示供需过剩格局延续。年初新增产能投放,需求萎靡不振,净出口相对稳定,整体供需过剩压制纯碱价格。行业长期亏损限制下行空间,整体以底部震荡为主。基本面开工率回升有限,资金面多头主动减仓、空头主动增仓,技术面底部震荡上行,下方支撑明显,短期下行空间有限。
本报告重点分析了纯碱的哪些方面?
本报告重点分析了纯碱的供给、需求、库存、成本&利润以及整体市场现状。供给端关注纯碱及重碱、轻碱的产量变化;需求端分析纯碱总需求、重碱需求(浮法玻璃、光伏玻璃)及轻碱碳酸锂开工率的影响;库存端关注纯碱、重碱、轻碱的库存水平及变化;成本&利润端分析氨碱法与联碱法的成本及亏损情况;市场现状则评估供需格局、价格走势及行业长期表现。
当前纯碱市场现状如何?
当前纯碱市场现状表现为供需过剩格局。年初新增产能投放叠加需求萎靡不振,导致纯碱价格承压。整体以底部震荡为主,基本面开工率回升有限,资金面多头主动减仓、空头主动增仓,技术面底部震荡上行,下方支撑明显。库存方面,纯碱库存高位,周度库存小幅去库至191.13万吨(+3.86);重碱小幅累库,低于去年同期但高于其他年份同期;轻碱小幅累库,高于历年同期。成本端,纯碱成本整体上行,氨碱法亏损收缩,联碱法亏损扩大。
本报告提示了哪些风险?
本报告提示了纯碱市场的多头风险和空头风险。多头风险主要来自玻璃冷修超预期,可能导致需求端突然减弱;空头风险则关注产能提前出清的可能性,这可能进一步加剧供需过剩格局。此外,需关注开工率及资金面的动向,这些因素可能影响纯碱价格的短期波动。由于行业长期亏损,纯碱价格下行空间受限,但短期仍需警惕市场风险。