猜你想问
这份研报主要讲了什么内容?
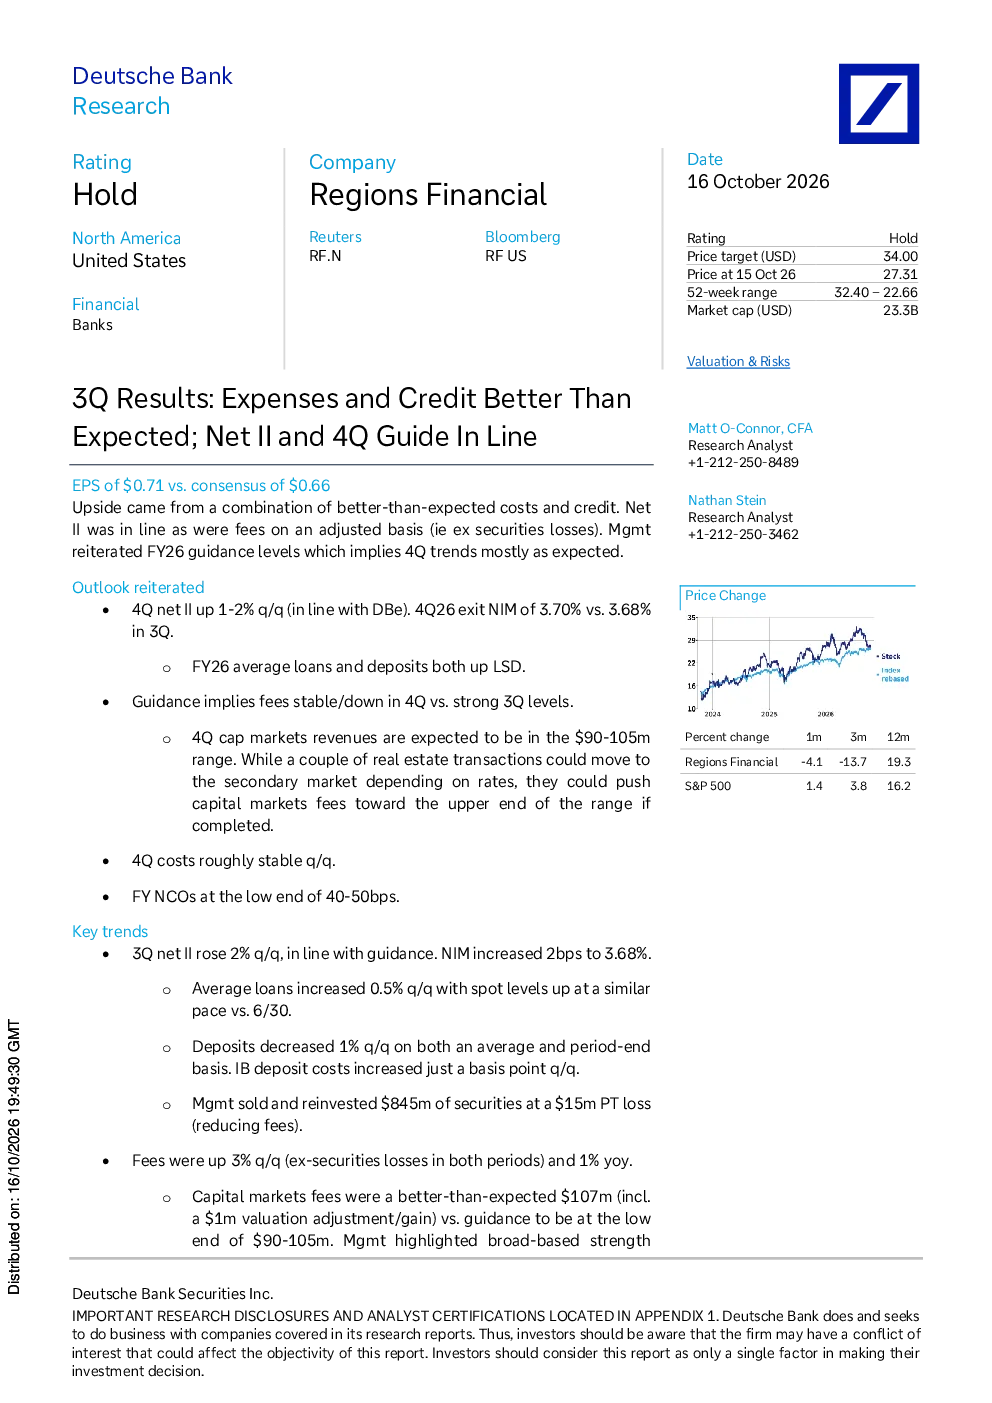
这份研报分析了区域金融公司在第三季度的业绩表现,指出其支出和信贷情况优于预期,并重申了二季度和四季度的业绩指引。报告显示公司评级为“持有”,目标价34美元。第三季度净利环比增长2%,符合预期,净息差上升至3.68%。费用和信贷表现好于预期,资本市场收入预计在9000万至1.05亿美元之间。报告还提到了公司证券处理的策略以及第四季度的展望,预计净利增长1-2%,净息差预计为3.70%。
区域金融行业的发展趋势如何?
区域金融行业的发展趋势显示,2026年全年平均贷款和存款均有所增长,这表明行业整体仍在稳步发展。报告重申的关键趋势也支持了这一观点。然而,存款情况环比平均和期末均下降1%,这提示投资者需要关注行业内的流动性变化。总体来看,行业仍在增长但面临一定的挑战,需要持续关注宏观经济波动、利率变化等因素对行业的影响。
研报重点分析了哪些方面?
研报重点分析了区域金融公司在第三季度的业绩表现,特别是费用和信贷情况。报告指出,费用和信贷表现好于预期,调整后的费用符合预期,这表明公司在成本控制和风险管理方面做得较好。此外,报告还分析了公司的存款情况、证券处理策略以及第四季度的展望,提供了全面的业绩分析视角。
当前市场对区域金融行业的判断是什么?
当前市场对区域金融行业的判断显示,行业整体仍在增长但面临一定的挑战。报告中的数据表明,虽然公司业绩符合预期,但存款情况有所下降,这提示投资者需要关注行业内的流动性变化。此外,宏观经济波动、利率变化、通胀等因素也可能对行业产生影响,需要持续关注这些因素的变化。
研报提到了哪些风险提示?
研报提到了宏观经济波动、利率变化、通胀、财政融资需求、外汇贬值等因素可能带来的风险。这些因素可能对区域金融行业的业绩产生影响,需要投资者关注。例如,宏观经济波动可能导致行业增长放缓,利率变化可能影响公司的净息差,通胀可能增加公司的运营成本,财政融资需求可能影响行业的流动性,外汇贬值可能影响公司的国际业务表现。投资者需要综合考虑这些风险因素,做出合理的投资决策。