猜你想问
OCP峰会主要关注哪些技术方向?
OCP峰会重点关注高速互联、液冷、供电系统等技术,确认AI算力网络技术演进将向高速光互联、Scale-up网络架构、交换芯片与光模块协同设计等三个方向演进。高速光模块仍是AI算力基础设施中需求确定性相对较高的方向,CPO、光交换及Scale-up光互联有望成为下一阶段技术升级的重要增量市场。
光模块技术未来发展趋势如何?
英伟达与思科推出USFP新型可插拔光模块方案,通过更高密度的可插拔架构提高AI集群网络容量并降低单位比特传输功耗。该技术路线的出现,意味着可插拔光模块仍具有持续升级空间,未来将与CPO方案形成多技术路线并存的竞争格局。
美国FCC新规对中国光模块产业有何影响?
美国FCC于2026年10月13日正式生效FCC 26-50新规,主要针对被列入Covered List的特定主体生产的逻辑处理类硬件组件,并未直接禁止中国光模块进入美国市场,但美国针对中国光模块产业链的监管正在明显升级。近期美国针对中国光模块的政策风险正在由一般性供应链安全审查向针对具体企业和具体产品的限制措施演进。
本周通信行业市场表现如何?
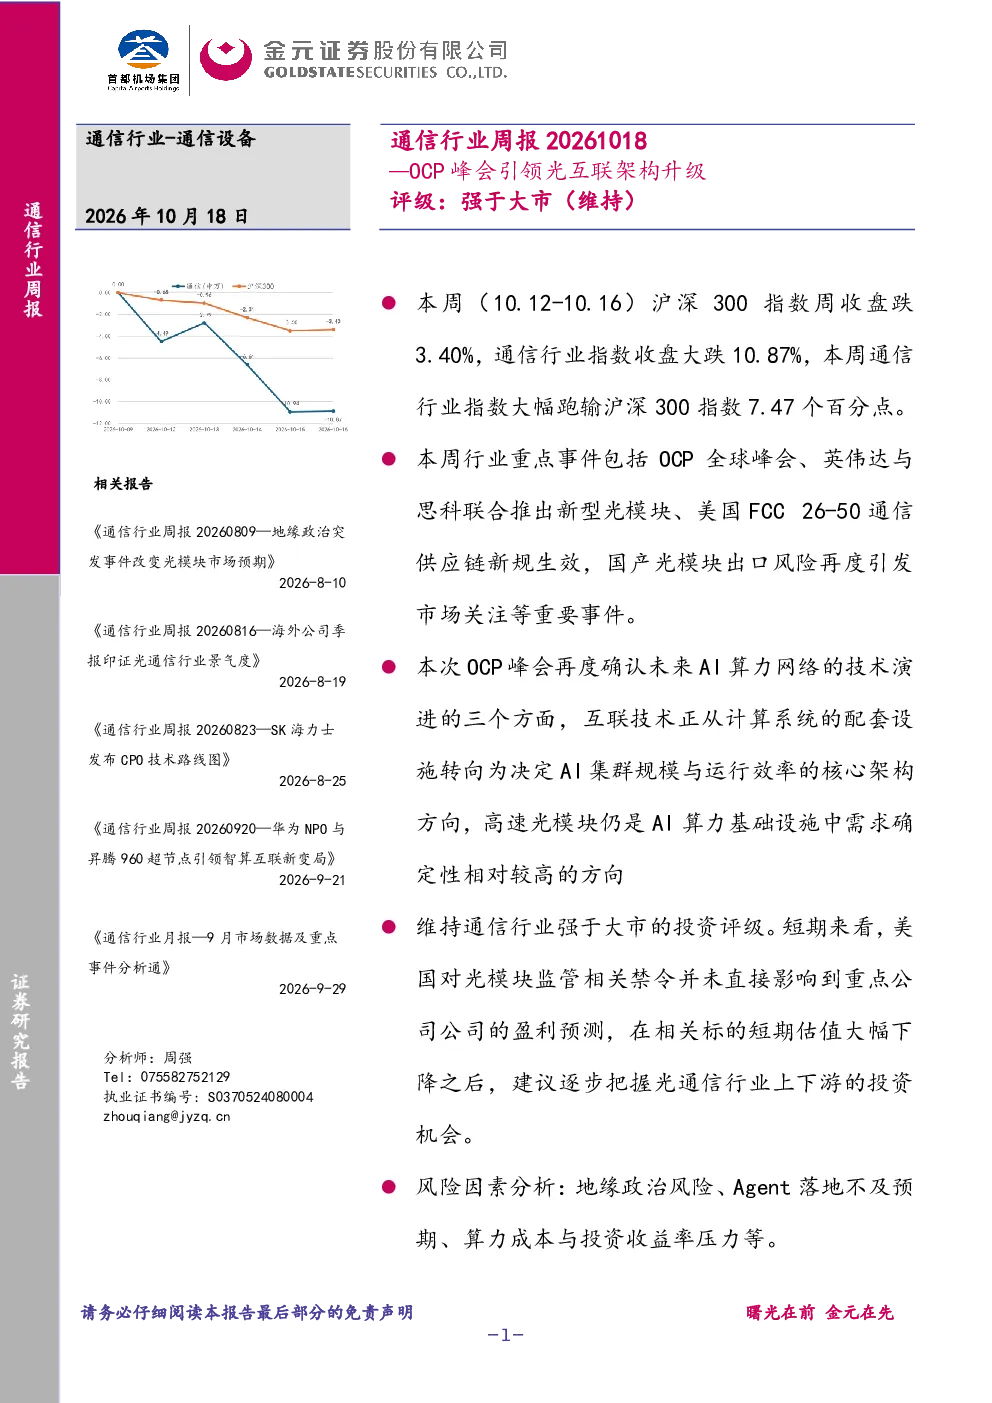
本周(10.12-10.16),沪深300指数周收盘跌3.40%,通信行业指数周收盘大跌10.87%,通信行业指数大幅跑输沪深300指数7.47个百分点。通信行业领跌全市场,仅8家成分个股上涨,其中司南导航、中国电信、阿莱德涨幅居前。通信行业成交总金额为5016.89亿元,市占率下降到申万全行业第五位,市场资金对行业后市预期未出现明显变化,行业下跌趋势尚未改变。
通信行业面临哪些风险因素?
通信行业面临地缘政治风险、AI落地进程不及预期、算力成本与投资收益率压力等风险因素。美国对光模块监管的潜在方案目前并未直接影响到重点公司盈利预测,但相关风险正在由一般性供应链安全审查向针对具体企业和具体产品的限制措施演进,需持续关注政策变化对产业链的影响。
你可能感兴趣
通信行业周报:Muse加速Agent应用落地,关注ECOC光互联升级
信息技术国联民生证券2026-09-27
通信行业周报2025年第42周:OCP峰会推动AI技术发展,国内卫星互联网组网加速
信息技术国信证券2025-10-18
美股光互联Q2财报总结:AI驱动的架构与速率升级
未知机构2026-08-17
英伟达架构升级 推理解耦与光互联
未知机构2026-08-04
通信周跟踪:谷歌发布Gemini与TPU v5p,OCS全光架构重塑互联
信息技术山西证券2023-12-11
通信行业跟踪报告:光博会聚焦高速光互联升级,算力网建设持续深化
信息技术万联证券2026-09-14
通信行业跟踪报告:光互联升级长期趋势不改,关注1.6T光模块的需求提振及NPO、CPO的规模部署验证
信息技术万联证券2026-06-15
国金电新 OCP峰会电源要点更新 800VDC正从架构对齐走向
未知机构2026-10-18
通信设备及服务2024年第43周周报:2024 OCP峰会召开,AI硬件催化不断
信息技术国泰君安证券2024-10-21
国联民生通信 周观点更新Muse加速Agent应用落地关注ECOC光互联升级
未知机构2026-09-28