猜你想问
三季度经济边际回暖,内需改善的主要表现是什么?
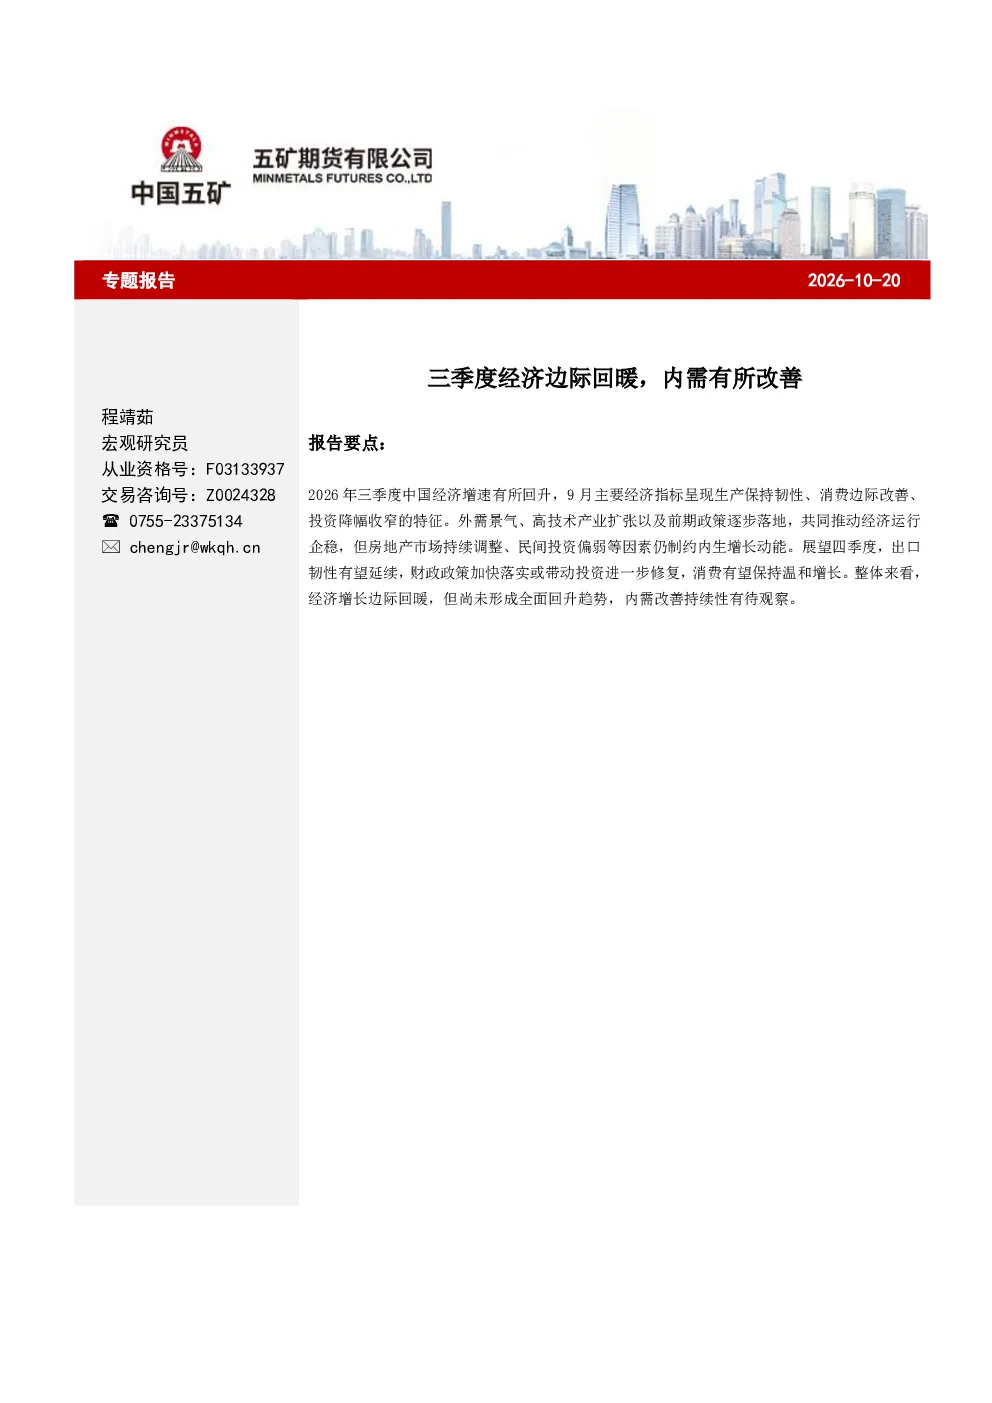
三季度经济边际回暖,主要表现为生产保持韧性、消费边际改善、投资降幅收窄。9月规模以上工业增加值同比增长5.5%,社会消费品零售总额同比增长1.1%,均较上月改善。但投资仍负增长,前三季度GDP同比增长4.6%,三季度同比增长4.5%,较二季度回升0.2个百分点。工业生产改善主要受外需拉动和部分传统行业生产恢复推动,计算机通信及电子设备制造业同比增长16.4%。消费增速回升受节假日错位和部分居民消费需求恢复影响,但汽车消费仍拖累整体增速。消费改善尚不稳固,受居民收入预期、就业状况及房地产财富效应制约。
钢铁行业三季度发展趋势如何?
三季度钢铁行业生产保持韧性,工业增加值同比增长5.5%,主要受外需拉动和部分传统行业生产恢复推动。计算机通信及电子设备制造业增长强劲,对工业增长形成重要支撑。但国内终端需求同步走强不明显,部分制造业依赖外部订单。投资方面,制造业投资和广义基建投资改善,但整体投资仍负增长。民间固定资产投资同比下降10.4%,企业扩大资本开支意愿不足。行业增长仍依赖外需和政策支持,内生动力尚未形成广泛支撑。
报告重点分析了哪些经济领域?
报告重点分析了工业生产、消费、投资和房地产四大领域。工业生产方面,9月规模以上工业增加值同比增长5.5%,连续改善,主要受外需拉动和部分传统行业生产恢复推动。消费方面,9月社会消费品零售总额同比增长1.1%,高于市场预期,但汽车消费拖累整体增速。投资方面,9月固定资产投资单月同比降幅收窄,制造业投资和广义基建投资改善,但整体投资仍负增长。房地产方面,行业调整持续,1至9月房地产开发投资同比下降20.6%,市场需求尚未明显企稳。
当前经济市场现状如何判断?
当前经济市场呈现温和修复态势,但结构性分化明显。三季度GDP回升主要受工业生产改善、出口景气延续及服务业平稳增长支撑,但消费改善尚不稳固,投资仍负增长。工业生产改善主要依赖外需和政策支持,内生动力不足。消费增速回升受节假日错位和促消费政策影响,但居民收入预期和就业状况制约持续扩张。房地产市场需求尚未企稳,对投资和居民需求形成双重拖累。整体经济延续温和修复,但增长动力仍不强劲。
研报提示的主要风险有哪些?
研报提示的主要风险包括消费改善不稳固、投资内生动力不足、房地产市场持续调整以及外部需求不确定性。消费方面,居民收入预期、就业状况及房地产财富效应制约消费持续扩张。投资方面,企业扩大资本开支意愿依然不足,投资企稳尚未形成广泛支撑。房地产方面,行业调整持续,销售回款不足叠加融资约束,房企拿地、新开工及施工意愿持续受压。外部需求方面,全球经济增长放缓可能影响出口景气。政策发力空间仍存,但需关注多重风险因素叠加影响。