核心观点
公司研究·财报点评
通信·通信设备
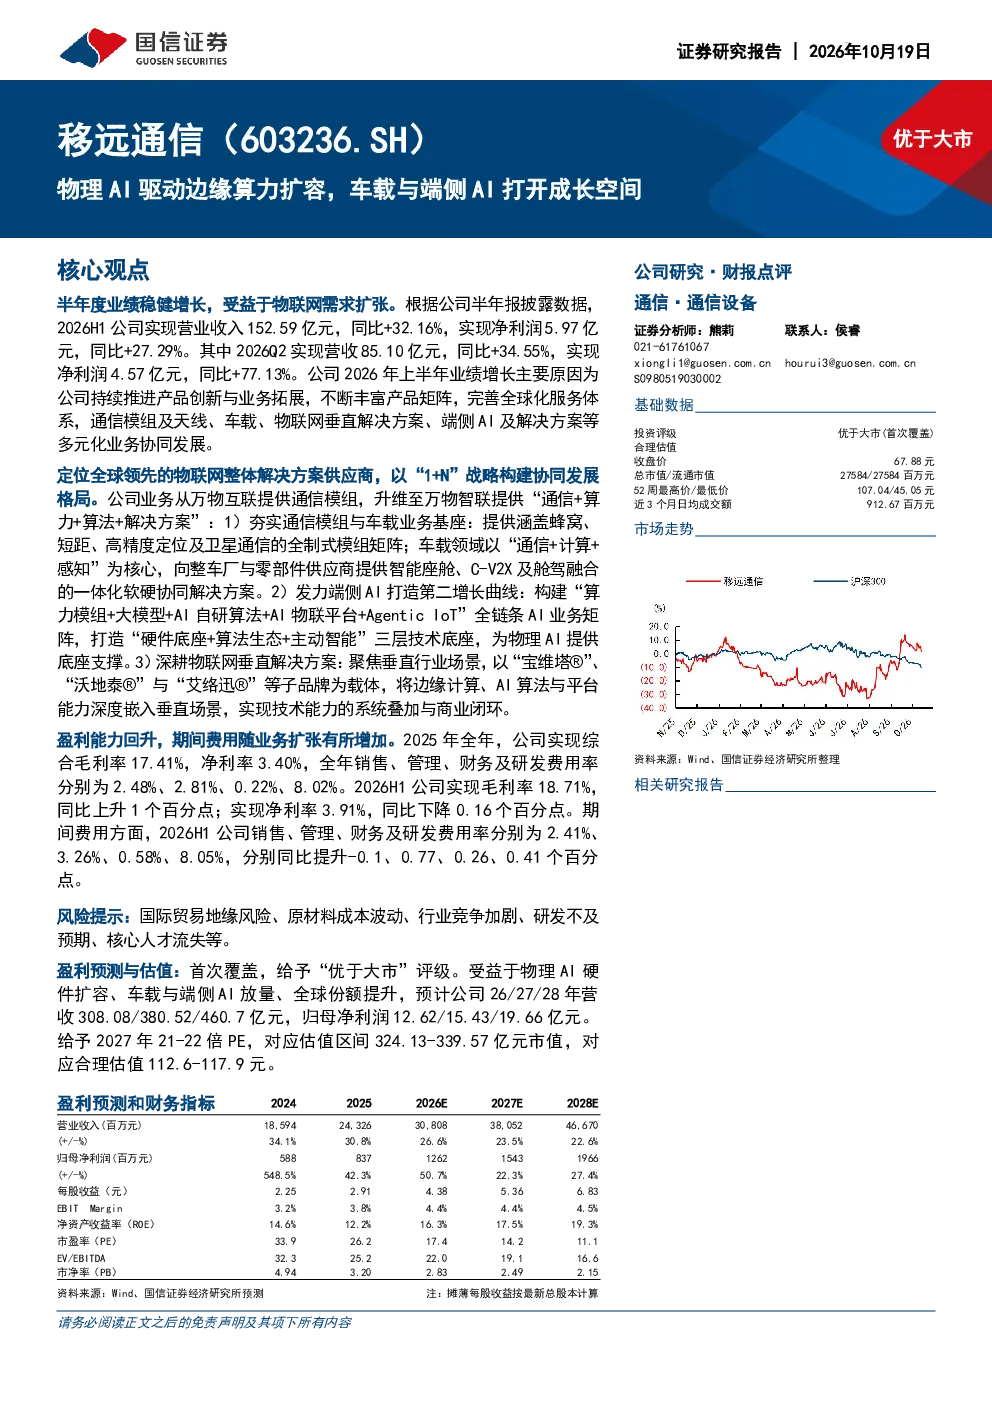
半年度业绩稳健增长,受益于物联网需求扩张。根据公司半年报披露数据,2026H1公司实现营业收入152.59亿元,同比+32.16%,实现净利润5.97亿元,同比+27.29%。其中2026Q2实现营收85.10亿元,同比+34.55%,实现净利润4.57亿元,同比+77.13%。公司2026年上半年业绩增长主要原因为公司持续推进产品创新与业务拓展,不断丰富产品矩阵,完善全球化服务体系,通信模组及天线、车载、物联网垂直解决方案、端侧AI及解决方案等多元化业务协同发展。
定位与战略
定位全球领先的物联网整体解决方案供应商,以“1+N”战略构建协同发展格局。公司业务从万物互联提供通信模组,升维至万物智联提供“通信+算力+算法+解决方案”:1)夯实通信模组与车载业务基座:提供涵盖蜂窝、短距、高精度定位及卫星通信的全制式模组矩阵;车载领域以“通信+计算+感知”为核心,向整车厂与零部件供应商提供智能座舱、C-V2X及舱驾融合的一体化软硬协同解决方案。2)发力端侧AI打造第二增长曲线:构建“算力模组+大模型+AI自研算法+AI物联平台+AgenticIoT”全链条AI业务矩阵,打造“硬件底座+算法生态+主动智能”三层技术底座,为物理AI提供底座支撑。3)深耕物联网垂直解决方案:聚焦垂直行业场景,以“宝维塔®”、“沃地泰®”与“艾络迅®”等子品牌为载体,将边缘计算、AI算法与平台能力深度嵌入垂直场景,实现技术能力的系统叠加与商业闭环。
盈利能力
盈利能力回升,期间费用随业务扩张有所增加。2025年全年,公司实现综合毛利率17.41%,净利率3.40%,全年销售、管理、财务及研发费用率分别为2.48%、2.81%、0.22%、8.02%。2026H1公司实现毛利率18.71%,同比上升1个百分点;实现净利率3.91%,同比下降0.16个百分点。期间费用方面,2026H1公司销售、管理、财务及研发费用率分别为2.41%、3.26%、0.58%、8.05%,分别同比提升-0.1、0.77、0.26、0.41个百分点。
公司概况
全球物联网模组龙头,产业链布局完善
创业阶段(2010-2015年):建立研发根据地,实现从基础连接到智能模组的突破。
全球化扩张阶段(2016-2022年):全面铺开全球研发网络,卡位智能网联汽车高壁垒赛道。
AI转型升级(2023年至今):拥抱端侧AI、高阶自动驾驶,形成多品牌矩阵运营。
公司治理
股权结构明晰,管理层经验丰富
公司股权结构明晰。截至2026年6月30日,公司第一大股东钱鹏鹤先生持有公司15.6428%的股份。MINHONG MAO、香港中央结算公司、赣州发展投资基金分别持有公司4.36%、4.20%、2.85%股份,公司前十大股东合计持有公司39.86%的股份。
高管团队经验丰富,核心管理人员专业背景扎实。董事长兼总经理钱鹏鹤先生深耕通信行业多年,曾在摩托罗拉、中兴通讯、UT斯达康、上海贝尔阿尔卡特、移为通信等众多行业知名企业担任测试工程师、项目经理及高管,具有丰富的核心技术研发与产业管理经历;首席运营官张栋、首席销售官徐大勇、高级副总裁杨中志等人领导的核心业务管理团队具备扎实的软件及研发工程师背景,并曾长期就职于希姆通、移为通信等业内知名通信企业;财务及董秘管理团队成员曾任职于大型会计师事务所、券商投行事业部及跨国贸易企业,拥有资深的审计、投行内核及财务主管经验。
主营业务
五大核心板块协同,构筑全场景物联网服务体系
从业务发展阶段划分,公司业务可以分为两大板块:一是传统万物互联业务,以数传通信硬件、天线为代表,作为公司坚实业务基座保持稳健增长;二是万物智联端侧AI新业务,为公司核心增长引擎,包含车载、算力硬件、端侧AI算法与行业解决方案,实现高速增长。端侧AI相关业务收入占比持续提升,有望超过传统数传及配套业务,未来核心增量来自AI端侧万物智联解决方案市场。
在业务体系上,公司围绕物联网全场景应用,构建了五大核心业务板块:
1)模组业务:主要提供涵盖蜂窝通信、短距通信、高精度定位及卫星通信的标准化连接硬件。
2)车载业务:提供满足车规级标准的汽车智能化与网联化软硬协同方案。
3)端侧AI业务:为新型智能终端提供“模组+算法+大模型+物联网平台”的边缘计算方案。
4)工业智能与智慧农业业务:面向特定垂直行业提供软硬件一体化的定制化系统。
5)生态协同业务:涵盖天线设计、ODM制造及软件服务平台,提供物联网设备的配套服务。
财务分析
营收同比增长,产能利用率提升带动毛利率提升
半年度业绩稳健增长,受益于物联网需求扩张。根据公司半年报披露数据,2026H1公司实现营业收入152.59亿元,同比+32.16%,实现净利润5.97亿元,同比+27.29%。其中2026Q2实现营收85.10亿元,同比+34.55%,实现净利润4.57亿元,同比+77.13%。公司2026年上半年业绩增长主要原因为公司持续推进产品创新与业务拓展,不断丰富产品矩阵,完善全球化服务体系,通信模组及天线、车载、物联网垂直解决方案、端侧AI及解决方案等多元化业务协同发展。
盈利能力回升,期间费用随业务扩张有所增加。2025年全年,公司实现综合毛利率17.41%,净利率3.40%,全年销售、管理、财务及研发费用率分别为2.48%、2.81%、0.22%、8.02%。2026H1公司实现毛利率18.71%,同比上升1个百分点;实现净利率3.91%,同比下降0.16个百分点。期间费用方面,2026H1公司销售、管理、财务及研发费用率分别为2.41%、3.26%、0.58%、8.05%,分别同比提升-0.1、0.77、0.26、0.41个百分点。
盈利预测
我们盈利预测基于以下假设条件:
通信模组及天线业务:公司构建“1+N”业务矩阵,以蜂窝模组、短距离通信模组、高精度定位模组、卫星通信模组及天线等产品为连接底座,并拓展至车载、物联网垂直解决方案及端侧AI领域。车载业务方面,公司围绕“通信+计算+感知”开展体系化布局,覆盖车载网联、智能座舱、毫米波雷达等多领域,已为全球40多家车企量产,与60多家Tier1供应商合作;随着5G、智能座舱、舱驾融合方案渗透率提升,单车价值量持续上行。物联网垂直解决方案以工业智能、智慧农业、IoT平台结合ODM/PCBA及整机能力共同驱动,2025年ODM业务收入实现高速增长。端侧AI方面,2026年上半年算力模组保持较快增长,公司规划100TOPS及以上算力的智能模组产品,机器人与XR项目持续抬升产品价值量。2026年上半年,通信模组及天线业务实现收入81.06亿元,毛利率16.28%;车载、智能、解决方案业务实现收入71.36亿元,毛利率21.42%,高毛利业务收入占比已接近公司整体营收的一半,成为重要的业绩增长引擎。我们预计26/27/28年通信模组及 天 线 业 务 收 入 增 速 分 别 为27.94%/23.49%/22.64%, 预估 毛 利 率 分 别为18.86%/19.01%/19.33%。
其他业务:主要包括零星非核心收入,2025年收入3.17亿元,占比约1.30%。该部分收入体量小,预计2026年收入0.90亿元,2027-2028年维持约1.20-1.50亿元规模,毛利率维持在18%,对公司整体业绩影响有限。
分业务毛利率特征参考:传统万物互联数传硬件毛利率处于行业常规区间;端侧AI相关业务综合毛利率优于传统数传业务,算力硬件+解决方案盈利水平高于传统数传硬件。工业智能、智慧农业等垂直行业业务随规模起量,盈利水平具备进一步提升空间。公司盈利改善主要来自产品结构向高附加值端侧AI解决方案升级,以及规模效应带来的费用摊薄。
按上述条件与假设,我们预计公司26/27/28年营业收入分别为308.08、380.52、466.70亿元,分别同比增长26.64%、23.51%、22.65%;预计26/27/28年公司毛利 率 分 别 为18.86%/19.01%/19.33%。 同 时 , 预 计 实 现 归 母 净 利 润 分 别为12.62/15.43/19.66亿元,归母净利润年增速分别为50.75%/22.31%/27.36%,26-28年每股收益分别为4.38/5.36/6.83元。
绝对估值
未来估值假设条件见下表:
公司2025年实际有效所得税率为-1.55%,主要受持续较高的研发投入、研发费用加计扣除政策及递延所得税影响。2026年上半年,公司实际有效所得税率约为-1.08%,延续了负税率水平。同时,公司上半年研发费用达到12.28亿元,同比增长约39%,研发费用加计扣除对所得税费用的调减影响约1.59亿元,表明相关税收优惠仍在持续发挥作用。考虑到公司未来仍将维持较高研发投入,预计2026年研发费用加计扣除等因素将继续降低实际税负,因此参考2025年全年及2026年上半年的实际税率水平,将2026年有效所得税率假设为-1%。中长期来看,随
着公司盈利规模扩大,预计税收优惠对税前利润的相对影响逐步减弱,因此假设2027年起有效税率逐步回升。
公司为全球物联网模组及整体解决方案龙头,持续进行产能、产线建设与研发投入,存货、应收等营运资本占用较高,未来资本结构存在变动空间,硬件制造模式下资本开支与营运资本对企业价值影响突出,根据以上主要假设条件,采用FCFF企业自由现金流绝对估值方法,得出公司价值区间为103.51-112.27元,估值中枢为107.65元。
绝对估值的敏感性分析
该绝对估值相对于WACC和永续增长率较为敏感,下表为敏感性分析。
相对估值
公司是全球物联网整体解决方案供应商,主营物联网领域无线通信及其解决方案的设计、研发、生产与销售,产品广泛应用于智慧交通、智慧能源、金融支付、智慧城市、智慧工业等领域。公司构建“1+N”业务矩阵,以蜂窝模组、短距离通信模组、高精度定位模组、卫星通信模组及天线为连接底座,并纵深拓展至车载、物联网垂直解决方案及端侧AI领域。基于自身在物联网连接层的能力积累,公司为客户提供智能座舱模组、C-V2X模组、高精度定位模组等车载产品,以及工业智能、智慧农业、IoT平台等垂直场景解决方案,同时布局AI算力模组与机器人解决方案。考虑到业务的相似性,我们选取乐鑫科技、映翰通、博实结、瑞明技
术作为可比公司。
乐鑫科技:公司是全球领先的AIoT无线通信芯片设计企业,主营Wi-Fi、蓝牙等短距离无线通信SoC芯片研发、设计与销售,并配套开发物联网模组、软件开发工具与云端平台。公司以自研芯片为核心,延伸布局智能物联网模组业务,聚焦智能家居、消费电子、工业物联、边缘AI场景,为下游硬件厂商与终端客户提供高集成度、高性价比的无线连接芯片、智能模组及一站式AIoT软硬件解决方案。
映翰通:公司是行业领先的工业物联网软硬件解决方案提供商,主营工业无线路由器、边缘计算网关、工业以太网交换机等网络通信设备的研发、生产与销售,并配套开发InCloud物联网云平台与垂直行业应用系统。公司以工业级网络通信技术为核心,延伸布局智能配电网监测与智能商业终端业务,聚焦数字电力、工业自动化、智慧商业、数字能源等场景,为全球工业与企业客户提供高可靠、高安全的工业互联通信产品及“端+云”一体化物联网解决方案。
博实结:公司是国内领先的智能物联网终端及解决方案提供商,主营基于无线通信、卫星定位技术的智能物联网硬件研发、设计与销售,并配套搭建车联网及物联网综合运营管理云平台。公司以通信、定位与边缘控制算法为核心,深耕智能车联、智慧出行、移动资产追踪与智能硬件部件等业务,聚焦商用车队管理、两轮车智能化、智慧物流等场景,为下游车载厂商、运营平台及行业客户提供高集成度、高稳定性的物联智能终端与“云+端”一体化解决方案。
瑞明技术:公司是全球领先的商用车智能物联(AIoT)终端及视觉AI解决方案提供商,主营基于人工智能、视频技术与无线通信的车载智能物联网硬件研发、设计与销售,并配套搭建车队安全及综合运营管理云平台。公司以视觉AI、视频处理与边缘计算算法为核心,深耕商用车智能网联、高级辅助驾驶、视频监控与车队安全运营等业务,聚焦智慧物流、公共出行、特种作业车辆等场景,为下游整车厂商、运营平台及行业客户提供高可靠性、高集成度的物联智能终端与“云+端”一体化解决方案。
选取同行业公司映翰通、博实结、乐鑫科技、瑞明技术作为移远通信的可比公司,按照Wind一致预期,2027年行业平均PE为21.93倍。移远通信业务矩阵丰富,布局在车载模组、端侧AI、算力模组等高价值领域。从业务可比性来看,移远通信与映翰通在物联网通信连接、工业物联网、边缘计算及AIoT解决方案等领域具有较高相似性。两家公司均以物联网通信技术为基础,产品广泛应用于工业制造、智慧能源、智能交通等领域,同时均积极推动业务由传统通信硬件向边缘计算、AI及智能化整体解决方案延伸,因此给予移远通信2027年21-22倍PE,对应估值区间324.13-339.57亿元市值,对应合理估值112.6-117.9元。
投资建议
移远通信作为面向物理AI时代的全球物联网整体解决方案提供商,依托完整端侧AI全栈能力,将充分受益于:1)全球物联网连接数持续增长,5G、5G- A、卫星通信等新制式加速渗透,公司作为全球物联网硬件基座份额领先厂商,有望持续受益于行业需求扩张与份额集中。2)车载业务进入规模化量产收获期,公司已为全球40多家车企量产、与60多家Tier1供应商合作,随着5G、智能座舱、舱驾融合方案渗透率提升,单车价值量持续上行,车载、智能、解决方案业务2026年上半年实现收入71.36亿元,毛利率21.42%,已成为公司第二增长曲线。3)端侧AI加速落地,公司以模组、AI大模型、AI算法与物联网平台为核心,构建端侧智能整体解决方案,算力模组在机器人、XR等领域持续放量,并推出2000TOPS以上算力的端侧智能计算硬件,有望进一步抬升产品价值量,打开长期成长空间。预 计 公 司26/27/28年 营 收308.08/380.52/460.7亿 元 , 归 母 净 利 润12.62/15.43/19.66亿元。给予移远通信2027年21-22倍PE,对应估值区间324.13-339.57亿元市值,对应合理估值112.6-117.9元。首次覆盖,给予“优于大市”评级。
风险提示
盈 利 预 测 的 风 险 :我 们 预 计2026-2028年 公 司 营 业 总 收 入 增 长 率 分 别为26.64%/23.51%/22.65%,预计毛利率分别为18.86%/19.01%/19.33%,可能存在对公司通信模组出货量增速及车载、端侧AI等新业务放量节奏预期偏乐观,进而高估未来三年业绩的风险。我们对公司未来3年毛利率的预测也可能存在对存储芯片等原材料成本上涨幅度估计不足,从而导致对公司未来3年盈利预测值高于实际值的风险。
估值的风险:我们采取绝对估值、相对估值方法,多角度综合得出公司合理估值区间,但该估值是建立在相关假设前提基础上的,特别是对公司未来净利润的计算和可比公司的估值参数的选定,都融入了很多个人判断,进而导致估值出现偏差的风险,具体来说:
可能由于对公司收入和利润增长率估计偏乐观,导致未来1-3年净利润计算值偏高,从而导致估值偏乐观的风险。
我们假定未来1-3年公司所处行业平稳发展,但实际可能因为AI产品开发节奏、端侧AI模组需求波动、5GRedCap商业化进度以及物联网行业政策支持发生波动或不利变化,公司持续成长性实际偏低或出现负增长,从而导致公司估值高估的风险。
绝对估值风险:绝对估值采用DCF模型,依赖永续增长率、折现率、自由现金流等核心假设。若对公司长期资本开支、车载与AI模组业务现金流预判偏乐观,或是折现率选取未能充分反映物联网行业技术迭代、海外地缘、供应链波动带来的潜在不确定性,会造成内在价值测算偏差。若未来资本投入高于预期、回款周期拉长,自由现金流不及假设水平,将导致估值高估。
相对估值风险:我们选取了与公司业务相同或相近的公司映翰通、博实结、乐鑫科技、瑞明技术作为可比公司,选取了可比公司2027年平均PE作为相对估值的参考,同时考虑到公司受车载模组量产交付、端侧AI算力模组、ODM业务拓展等需求推动,相关业务收入有望持续提升,最终给予公司2027年21-22倍PE估值,可能未充分考虑市场及该行业整体估值偏高的风险。
国际贸易摩擦及地缘政治风险:公司海外业务占比较高,2026年上半年境外营收约72亿元,占比接近一半。公司已在全球布局九大研发中心(上海、合肥、佛山、桂林、武汉、温哥华、贝尔格莱德、槟城、巴西马瑙斯)作为海外市场窗口,但拓展海外市场时仍可能面临当地政治经济局势是否稳定,法律体系、市场变化和监管制度是否发生重大变化等无法预期的风险。
原材料供应及成本波动风险:受AI服务器、智能手机等下游需求攀升影响,DRAM与NAND内存供应趋紧,存储芯片价格持续上涨,已对5G及智能模组的物料成本形成压力,2025年第四季度公司利润端已受此传导影响。公司已制定价格调整策略并逐步向下游传导,但芯片价格波动短期仍会对毛利率产生一定影响。若原材料供应紧张态势延续或进一步加剧,将对公司毛利率形成持续压制。
行业竞争加剧的风险:虽然公司为全球蜂窝物联网模组出货龙头,2025年市场份额约37%,但在某些领域,市场变化迅速、参与对手众多、竞争相对激烈。受中国厂商的激烈竞争影响,2025年蜂窝物联网模组平均售价持续承压,厂商利润空间收紧。如果公司未来不能在产品研发、技术储备、响应速度、产品质量等方面保持自己的竞争力,将面临市场份额流失及盈利能力下降的风险。
产品及技术研发风险:公司所属物联网模组行业对技术研发的要求较高,涉及5G-A、RedCap、卫星通信(NTN)、端侧AI算力模组等前沿技术方向。如果公司的技术和产品研发时机掌握不准确,技术转化速度减缓、或研发方向偏离客户需求,将存在产品不能形成技术优势、不能转化为经济效益的风险。如果行业内新技术出现,或者更低成本的替代产品进入市场,而公司未能及时进行技术跟进、产品转型或推出有竞争力的新产品,公司将面临技术、产品被替代的风险。
关键技术人才流失风险:关键技术人才的培养和管理是公司竞争优势的主要来源之一。截至2026年6月30日,公司研发技术人员6693人,占员工总数的65.99%。随着行业竞争格局的变化,对行业技术人才的争夺将日趋激烈。若公司未来不能在薪酬、待遇等方面持续提供有效的奖励机制,将缺乏对技术人才的吸引力,可能导致现有核心技术人员流失,这将对公司的生产经营造成重大不利影响。