猜你想问
这份研报主要讲了什么内容?
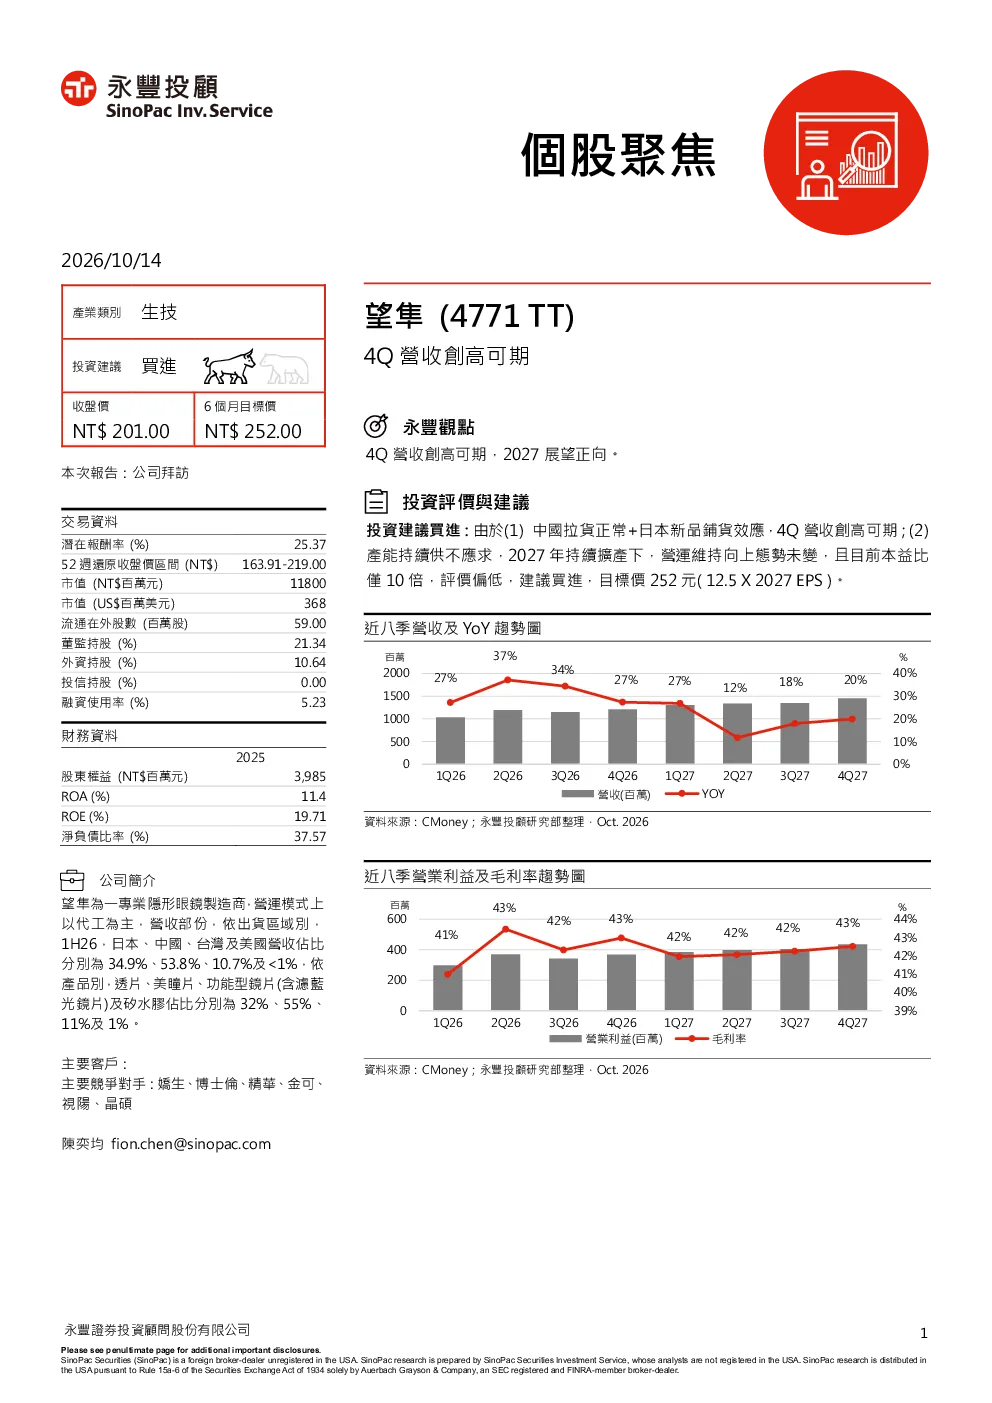
这份研报主要分析了望隼公司的经营状况和未来展望。报告指出望隼作为一家以代工为主的隐形眼镜制造商,主要客户包括娇生、博士伦等国际品牌,以及精华、金可等台湾品牌。公司营收主要来自日本(34.9%)、中国(53.8%)、台湾(10.7%)和美国(<1%),产品以美瞳片(55%)和透片(32%)为主。报告详细分析了3Q26营收表现低于预期的原因,包括船期影响导致部分营收递延,以及后端水化新设备进场延迟。同时,报告也展望了4Q26的营收情况,预计将创高至12.1亿元,主要受益于中国拉货正常和日本新品铺货效应。此外,报告还介绍了公司的产能规划,因产能供不应求,公司计划在1Q27将两岸厂月产能增至8,400万片,较2025年底提升46%,预计至2027年底,整体产能可达1亿片。最后,报告给出了财务预估值和投资建议。
隐形眼镜制造行业的趋势如何?
隐形眼镜制造行业的趋势主要体现在以下几个方面:首先,随着消费者对视力矫正和美妆需求的增加,隐形眼镜市场持续增长。其次,技术创新推动产品升级,如日抛型、多焦距、抗蓝光等产品的研发,满足不同消费者的需求。此外,品牌集中度提升,国际品牌如娇生、博士伦等占据市场主导地位,但本土品牌如望隼也在积极拓展市场。同时,产能扩张成为行业竞争的关键,企业通过增加产能来满足市场需求,提升竞争力。最后,环保和可持续发展成为行业关注焦点,企业开始注重生产过程中的环保措施,以符合社会责任和市场需求。
研报对望隼公司的重点分析方向是什么?
研报对望隼公司的重点分析方向主要集中在以下几个方面:首先,营收和利润表现,报告详细分析了3Q26营收低于预期的原因,并展望了4Q26的营收增长预期,预计将创高至12.1亿元。其次,毛利率和净利情况,报告预计3Q26毛利率为42.3%,税后净利2.46亿元;4Q26毛利率为43%,税后净利2.67亿元。此外,产能规划也是重点分析方向,报告指出公司计划在1Q27将两岸厂月产能增至8,400万片,较2025年底提升46%,预计至2027年底,整体产能可达1亿片。最后,财务预估值和投资建议也是分析的重点,报告给出了2026年和2027年的营收、毛利率、净利和EPS预估值,并建议买入。
目前市场对望隼公司有何判断?
目前市场对望隼公司的判断主要集中在以下几个方面:首先,公司作为一家以代工为主的隐形眼镜制造商,拥有稳定的客户群体和市场需求。其次,公司产能扩张计划表明其积极应对市场需求的增长,提升竞争力。此外,报告给出的财务预估值显示公司未来业绩有望保持增长态势。然而,市场也关注到公司受船期影响导致3Q26营收低于预期的情况,这可能影响投资者对公司短期业绩的判断。总体而言,市场对望隼公司持积极态度,认为其未来发展潜力较大,但需关注短期业绩波动和行业竞争压力。
研报中提示了哪些风险?
研报中提示了以下几个风险:首先,市场竞争加剧可能导致公司市场份额下降,影响营收增长。其次,原材料价格波动可能影响公司成本控制,进而影响毛利率和净利水平。此外,产能扩张需要大量资金投入,若资金链紧张可能影响公司运营。同时,国际品牌如娇生、博士伦等占据市场主导地位,公司作为代工企业,议价能力可能受限。最后,市场需求变化和消费者偏好转变也可能对公司业绩产生影响。因此,投资者需关注行业竞争、成本控制、资金链和市场需求等因素,以评估公司风险。