猜你想问
豆粕和美豆上周为何震荡回落?
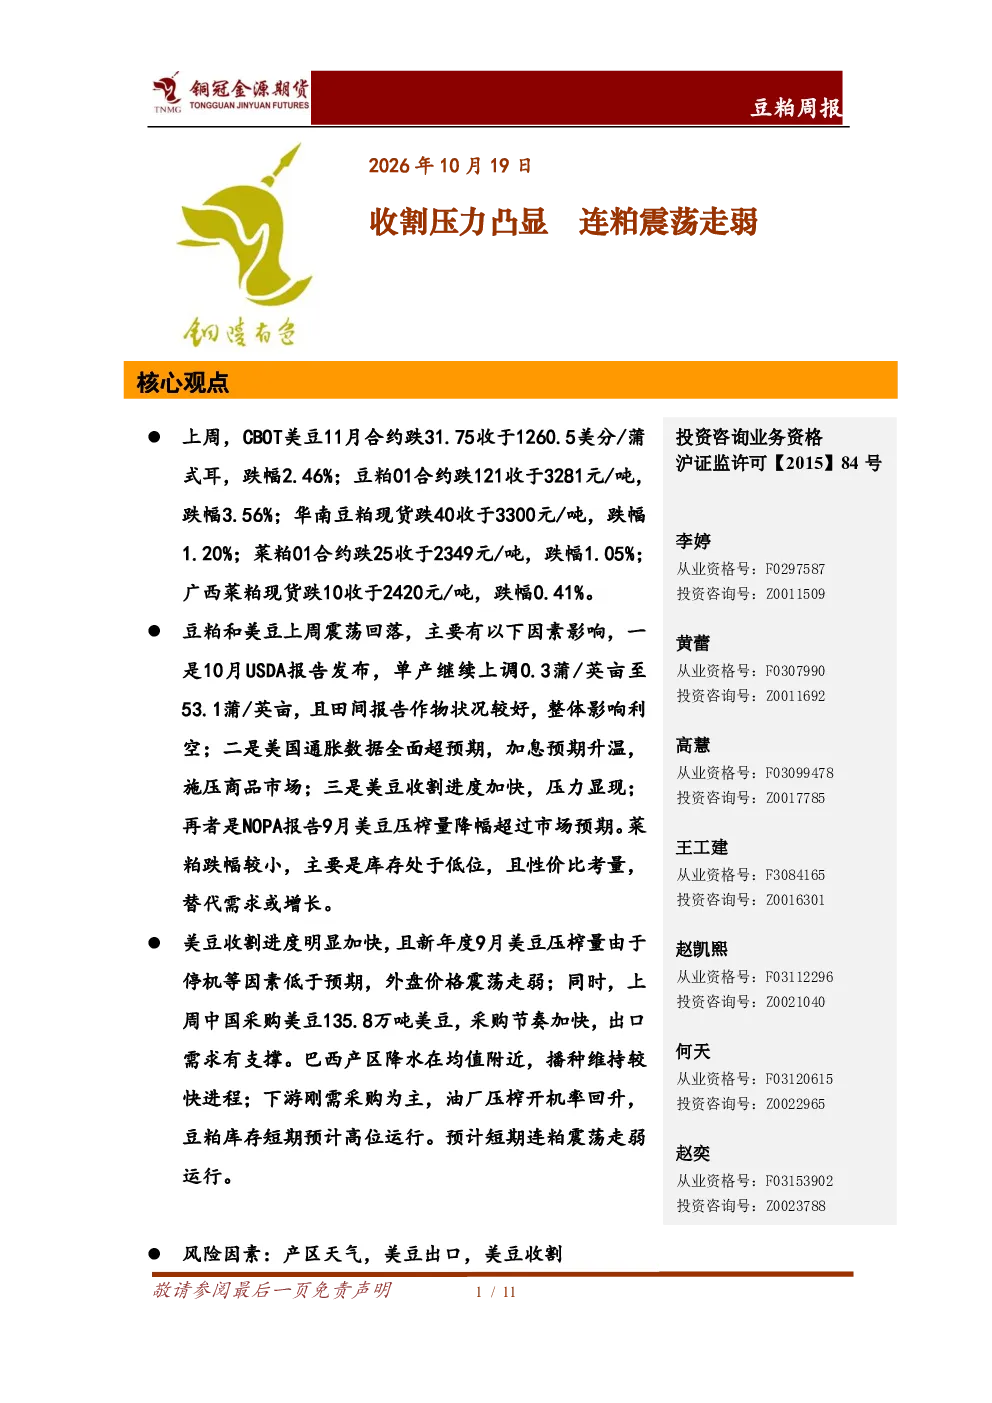
豆粕和美豆上周震荡回落主要受USDA 10月报告上调美豆单产至53.1蒲/英亩且田间报告作物状况较好影响,整体利空;美国通胀数据超预期加息预期升温施压商品市场;美豆收割进度加快压力显现;NOPA报告显示9月美豆压榨量降幅超预期;菜粕跌幅较小库存低位且性价比考量替代需求或增长。
近期菜粕市场表现如何?
菜粕跌幅较小主要因库存低位且性价比考量替代需求或增长。菜粕01合约跌25元/吨至2349元/吨跌幅1.05%;广西菜粕现货跌10元/吨至2420元/吨跌幅0.41%。NOPA报告显示9月美豆压榨量1.963亿蒲式耳较8月下降4.5%显示美豆压榨端压力显现。
报告对豆粕市场的分析重点是什么?
报告分析美豆收割进度加快9月压榨量低于预期外盘价格震荡走弱;中国采购美豆节奏加快出口需求有支撑;巴西产区降水在均值附近播种进程较快;下游刚需采购为主油厂压榨开机率回升豆粕库存短期预计高位运行。
当前豆粕市场处于什么状态?
当前豆粕市场处于美豆收割进度加快外盘价格震荡走弱状态;中国采购美豆节奏加快出口需求有支撑;巴西产区降水在均值附近播种进程较快;下游刚需采购为主油厂压榨开机率回升豆粕库存短期预计高位运行状态。
豆粕市场有哪些风险因素?
豆粕市场风险因素包括产区天气美豆出口美豆收割。USDA报告显示美国大豆收割率为46%市场预期44%优良率为57%;NOPA报告显示9月美豆压榨量1.963亿蒲式耳较8月下降4.5%;巴西10月大豆出口预计655万吨种植率15.6%高于去年同期。
你可能感兴趣
豆粕周报:收割压力凸显 连粕震荡走弱
铜冠金源期货2026-10-19
豆粕周报:低库存叠加油脂走弱,连粕强势凸显
创元期货2022-09-04
豆粕周报:巴西卖压逐渐凸显,连粕震荡偏弱
创元期货2023-02-20
豆粕周报:巴西卖压逐渐凸显,连粕震荡偏弱
创元期货2023-02-19
豆粕周报:供应充足、情绪偏空,连粕震荡走弱
铜冠金源期货2025-10-20
豆粕周报:美豆震荡,连粕跟随,基差继续走弱
广发期货2022-12-04
豆粕周报:南美天气改善,美豆、连粕震荡走弱
中州期货2020-12-07
豆粕周报:现货承压走弱 连粕震荡运行
铜冠金源期货2026-05-11
豆粕季报:单产明朗和收割压力后,美豆及连粕可能见底回升
华泰期货2016-09-29
豆粕:美元走弱、美豆偏强,连粕或反弹震荡 豆一:关税事件,盘面偏强、收复前期跌幅
国泰君安期货2025-04-14