猜你想问
报告主要分析了什么内容?
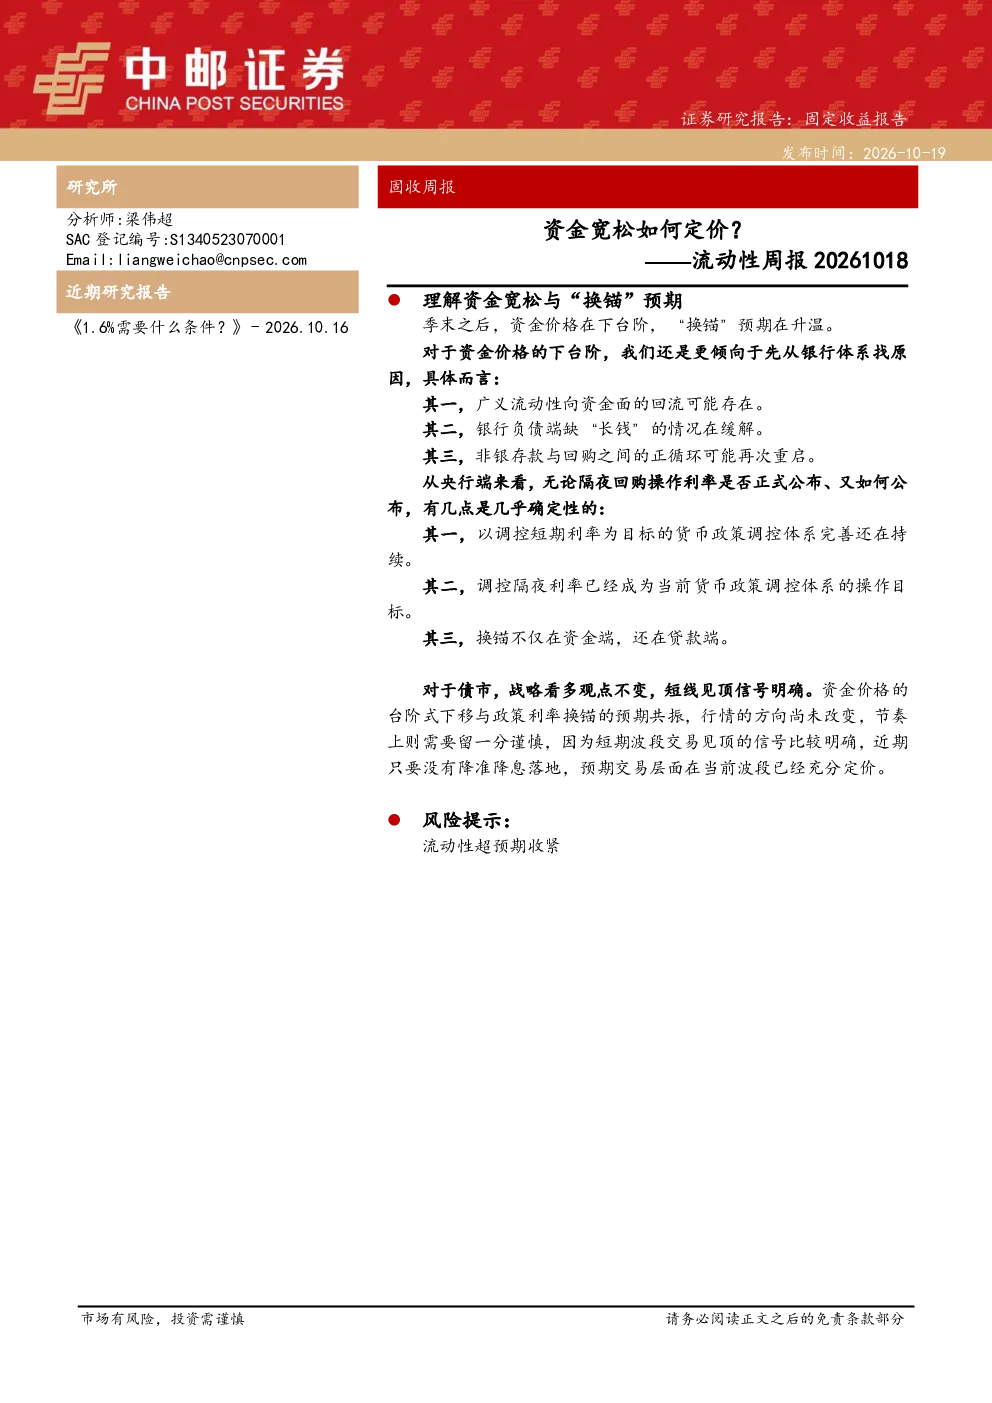
本报告分析了季末后资金价格下台阶的原因,指出DR001利率由9月末1.36%降至10月16日1.26%,创5月19日新低,并探讨了市场对政策利率‘换锚’的预期,其中1.25%成为主流猜测。报告还从广义流动性回流、银行负债端改善、非银存款与回购正循环重启等多个角度解释了资金价格下台阶的成因。
当前流动性市场的发展趋势如何?
当前流动性市场呈现广义流动性向资金面回流的趋势,9月企业存款同比多增3900亿元,政府债券发行加速,预计将持续向狭义流动性转化。银行负债端通过发行长期同业存单、普通金融债和大额存单改善流动性指标,非银存款减少与大行融出激增形成正循环,显示市场流动性环境有所缓解。
报告重点分析了哪些方向?
报告重点分析了资金价格下台阶的原因,包括广义流动性回流、银行负债端缺‘长钱’情况缓解、非银存款与回购正循环重启等。同时,报告还探讨了央行货币政策调控体系完善、隔夜利率调控成为操作目标、政策利率‘换锚’不仅在资金端也在贷款端等方向,并从债市角度分析了战略看多观点、短线见顶信号、政策调控风险及行情方向等。
当前市场现状如何判断?
当前市场现状表现为资金价格下台阶与政策利率‘换锚’预期共振,DR001和匿名隔夜利率均出现下降,市场讨论加剧。广义流动性向资金面回流,银行负债端改善,非银存款减少与大行融出激增形成正循环。债市方面,30年期与10年期国债期限利差压缩至40BP附近,1年期国债收益率下行至1.17%,DR001降至1.26%,为10年期国债打开空间。
研报提示了哪些风险?
研报提示的主要风险是流动性超预期收紧,可能导致资金价格反弹和政策利率调控变化。此外,政策利率‘换锚’的预期可能存在不确定性,影响市场情绪。10年期国债作为核心无风险利率,快速大幅下行将触发调控,因此市场需关注政策利率调整的节奏和方向,以及流动性变化对债市的影响。
你可能感兴趣
流动性周报:资金宽松如何定价?
中邮证券2026-10-19
国债期货定价周报17:跨月流动性边际宽松,国债期货中枢震荡
华泰期货2020-11-30
国债期货定价周报:流动性宽松但通胀持续,多空因素交织
华泰期货2021-05-10
国债期货定价周报22:央行净回笼无碍流动性宽松,关注MLF续作
华泰期货2021-01-11
国债期货定价周报31:流动性持续宽松,债市利空钝化
华泰期货2021-03-15
南华期货镍&不锈钢产业周报:镍配额宽松压过限产预期,不锈钢去库未能托底20261018
南华期货2026-10-18
存单周报:资金持续宽松,1y大行存单定价回落至1.45%以下
华创证券2026-10-18
国债期货定价周报42:政府债融资压力较小,跨月后资金预计宽松
华泰期货2021-06-01
流动性周报:风险偏好如何定价?
金融中邮证券2025-08-26
资金利率周报:同业存单如何定价?
德邦证券2023-11-06