猜你想问
PTA期货本周表现如何?
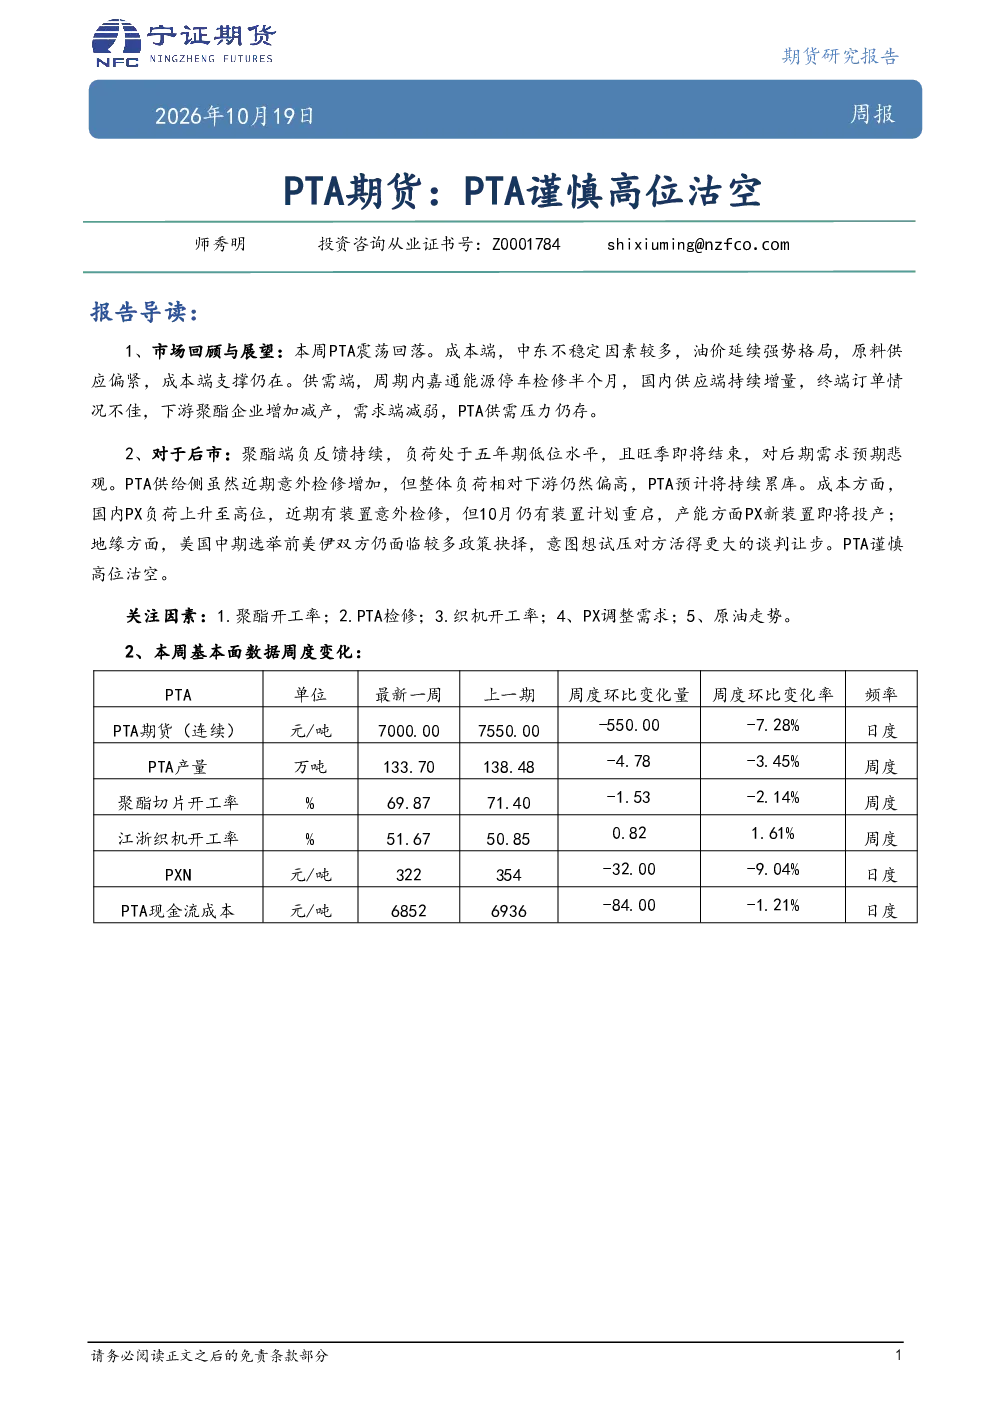
本周PTA期货震荡回落,主要受成本端中东地缘政治不稳定及油价强势支撑,但供需端压力显现。嘉通能源检修半个月减少了国内供应,但终端订单不佳,下游聚酯企业减产,需求减弱,导致PTA供需压力持续存在。具体数据显示,PTA期货周度下跌550元/吨至7000元/吨(-7.28%),产量环比下降4.78万吨至133.70万吨(-3.45%)。
PTA后市走势如何?
后市PTA走势预期悲观。聚酯端负反馈持续,负荷处于五年期低位,旺季即将结束,需求预期悲观。虽然PTA供给侧近期检修增加,但整体负荷仍高于下游,预计持续累库。成本端,PX负荷高位,近期有装置检修,10月计划重启,新装置即将投产;地缘方面,美伊政策抉择增多,油价或继续波动。这些因素综合影响下,PTA短期高位压力较大。
报告重点分析了哪些方面?
报告重点分析了PTA的供需关系、成本支撑以及市场关注因素。供需端,报告指出国内供应端持续增量,但下游需求减弱,存在明显错配。成本端,中东地缘政治和油价强势提供支撑,但PX负荷高位及检修计划可能影响成本稳定性。此外,报告还关注聚酯开工率、PTA检修、织机开工率、PX调整需求及原油走势等关键因素。
当前PTA市场现状如何?
当前PTA市场呈现供需错配状态。供应端,虽然部分装置检修导致产量环比下降,但整体供应仍高于下游需求。需求端,聚酯切片开工率下降至69.87%,江浙织机开工率微升至51.67%,但整体下游负荷处于低位,出口下降,涤纶长丝、短纤、瓶片产量均下降。社会库存上升,显示市场累库压力。成本端,PX价格下降至3223.54元/吨(-9.04%),但现金流成本仍承压。
PTA投资需关注哪些风险?
PTA投资需关注聚酯开工、检修、PX供需及原油走势等风险。聚酯端负反馈持续,若下游负荷进一步下降,将加剧PTA累库风险。PTA检修是短期供应调节手段,但若检修结束且需求未改善,库存可能加速上升。PX供需关系变化直接影响PTA成本,近期PX装置检修及新装置投产计划需持续关注。原油走势则通过影响PX成本间接影响PTA,地缘政治等因素可能引发油价波动。