猜你想问
这份研报主要分析了什么内容?
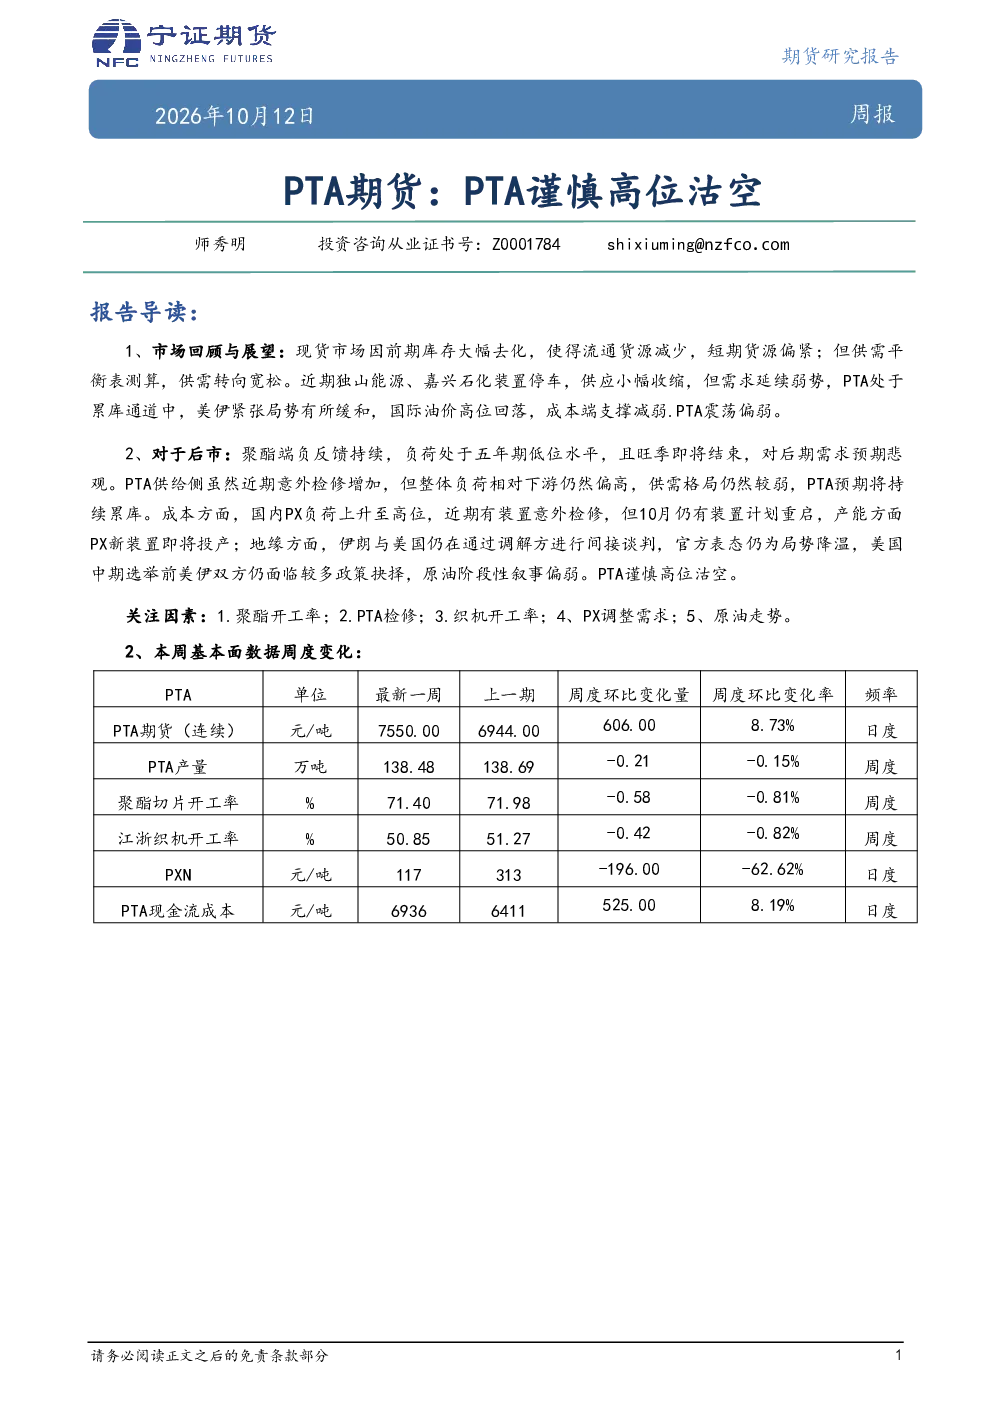
这份研报主要分析了PTA期货的市场走势。报告回顾了现货市场的库存变化、供应和需求情况,指出近期供应小幅收缩但需求延续弱势,PTA处于累库通道中。同时,国际油价高位回落削弱了成本端支撑,使得PTA震荡偏弱。对于后市,报告认为聚酯端负反馈持续,需求悲观,PTA将持续累库。成本方面,PX负荷上升但新装置即将投产,地缘政治缓和减弱成本支撑。整体来看,报告建议谨慎高位沽空PTA。
PTA行业未来发展趋势如何?
PTA行业未来发展趋势显示供需格局可能持续偏弱。虽然近期装置检修增加导致供应收缩,但整体负荷仍高于下游需求,累库预期持续。聚酯端负反馈效应明显,旺季即将结束,需求预期悲观。PX方面,短期供应紧张但长期产能增加,成本支撑或阶段性减弱。地缘政治缓和及原油走势变化对成本影响减小。综合来看,PTA行业短期内可能面临震荡压力,长期累库预期需持续关注。
研报重点分析了哪些方面?
研报重点分析了PTA的供需平衡、成本支撑及市场走势。在供需方面,报告指出供应端虽有小幅收缩但整体偏强,需求端则因聚酯负荷低位持续疲软,累库压力增大。成本端,PX负荷高位但新装置投产及地缘政治缓和削弱了支撑。市场走势方面,报告认为PTA短期震荡偏弱,长期累库预期持续,建议谨慎高位操作。此外,报告还分析了PX供应、PTA消费及成本利润等维度。
当前PTA市场现状如何判断?
当前PTA市场现状表现为供需偏弱、成本支撑减弱。现货市场因前期库存去化流通货源减少,短期偏紧,但供需平衡表显示未来将转向宽松。供应端,独山能源、嘉兴石化装置停车导致小幅收缩,但整体负荷偏高;需求端,聚酯负荷处于五年期低位,旺季结束预期下需求悲观。成本端,PX高位运行但新装置投产及地缘政治缓和削弱支撑。综合来看,PTA市场短期面临累库压力,价格震荡偏弱。
研报提示了哪些风险因素?
研报提示了PTA市场的主要风险因素包括供需失衡风险、成本支撑减弱风险及地缘政治不确定性。供需方面,聚酯端负反馈持续可能导致需求进一步疲软,而供应端检修虽短期利好但长期仍偏强,累库压力持续存在。成本方面,PX新装置投产及地缘政治缓和可能削弱PX成本支撑,进而影响PTA价格。此外,下游聚酯开工率、PTA检修计划、织机开工率及原油走势等均需密切关注,这些因素可能对PTA市场产生重要影响。