猜你想问
这份研报的核心内容是什么?
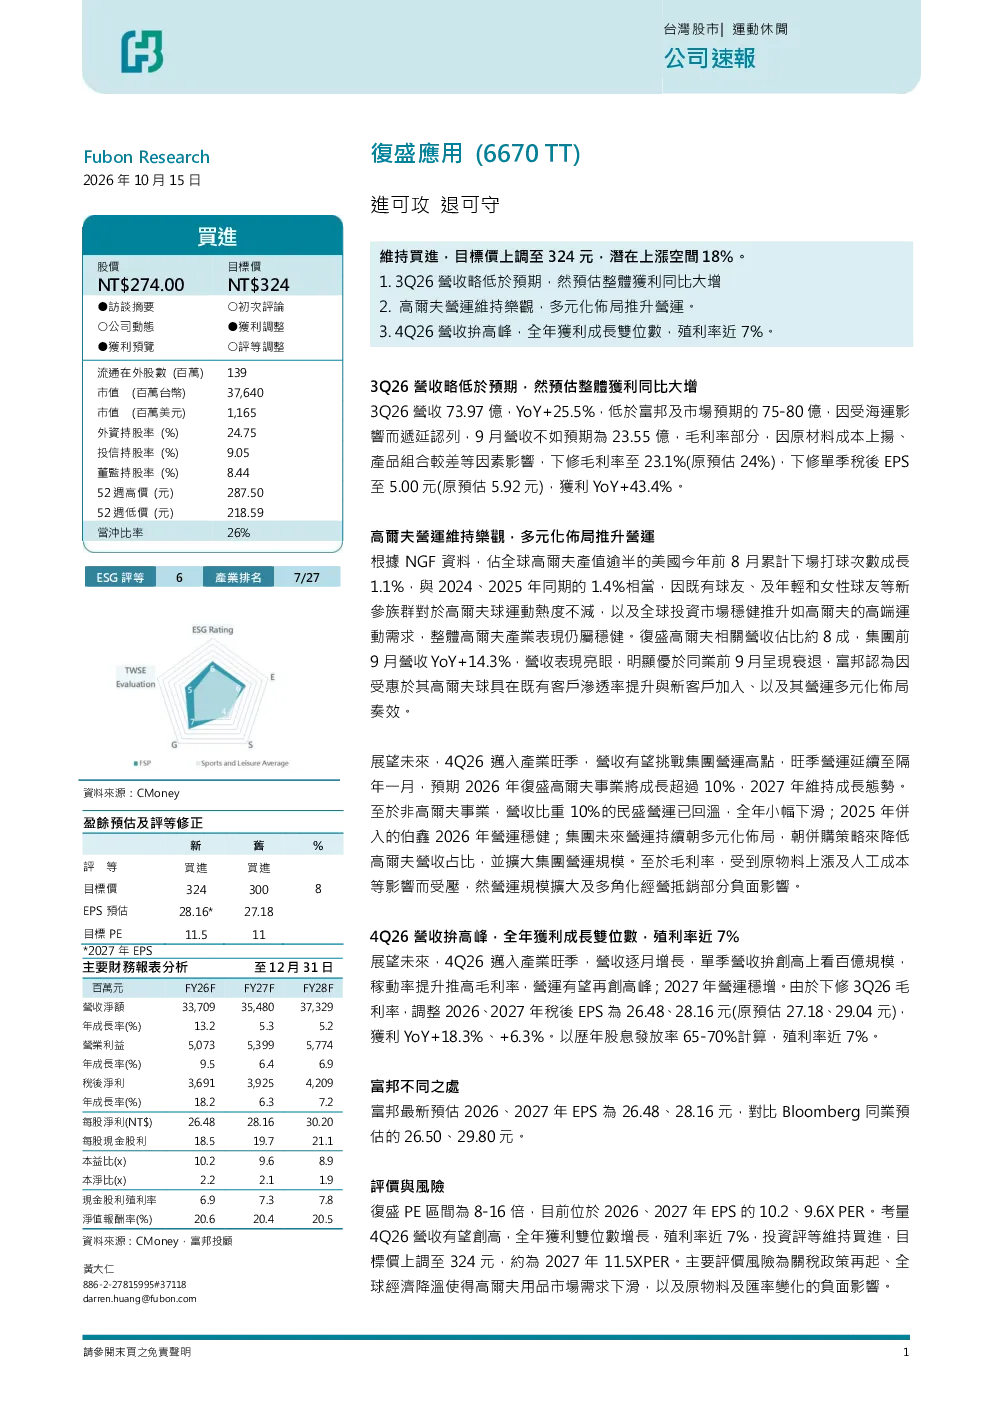
这份研报维持对复盛应用的「買進」評等,目標價上調至324元,潛在上漲空間18%。主要觀點包括3Q26營收略低預期但整體獲利同比大增,高爾夫營運樂觀且多元化佈局推升整體表現,4Q26營收預計創高,全年獲利成長預計達雙位數,稅後淨利率約11.1%,現金股利殖利率近7%。
高爾夫赛道的发展趋势如何?
高爾夫產業表現穩健,復盛高爾夫相關營收佔比約8成,前9月營收YoY+14.3%,表現優於同業。預計2026年高爾夫事業成長超過10%,2027年維持成長態勢。非高爾夫事業中,民盛營運回溫,伯鑫營運穩健,集團持續朝多元化佈局。
研报重点分析了哪些方向?
研報重點分析了復盛應用的整體營運狀況,特別是高爾夫事業的表現與增長潛力,以及集團的多元化佈局策略。此外,還預測了4Q26的營收表現和全年獲利成長情況,並評估了現金股利殖利率。
目前市场对复盛应用的整体判断是什么?
市場對復盛應用的整體判斷維持樂觀態勢,富邦最新預估2026、2027年EPS分別為26.48、28.16元,雖略低於Bloomberg同業預估,但復盛PE區間為8-16倍,目前位於2026、2027年EPS的10.2、9.6X PER,維持「買進」評等。
研报提示了哪些风险?
研報提示的主要風險包括關稅政策變化、全球經濟降溫導致高爾夫用品需求下滑,以及原物料及匯率變化的負面影響。此外,ESG評等中,公司治理評等為4分,相對較低,也需注意。
你可能感兴趣
餐饮旅游行业周报:板块进可攻、退可守特征逐渐凸显
休闲服务国信证券2013-02-25
长江环保 跨界科技降碳进可攻绝对收益底牌退可守环保行业2026年度中期投资策略 -环保碳中和第125场
未知机构2026-07-25
指数化配置系列研究(4):进可攻,退可守,宽基指数的择时和配置
信息技术西部证券2025-06-11
新基金点评报告:进可攻 退可守
天天基金2015-05-19
非银金融周观察:进可攻,退可守,券商呈现配置价值
金融华创证券2016-11-07
首次覆盖报告:进可攻高端化+平台化+国际化,退可守稳增长+高分红
基础化工西部证券2024-07-16
进可攻,退可守:地缘冲突下再看深圳燃气的配置价值
东方财富2026-03-26
房地产行业2011年投资策略:进可攻,退可守
房地产国信证券2010-12-15
A股投资策略:进可攻,退可守
长城证券2013-01-28
环球债券 进可攻 退可守
西证国际证券2015-03-27