猜你想问
这份研报的核心内容是什么?
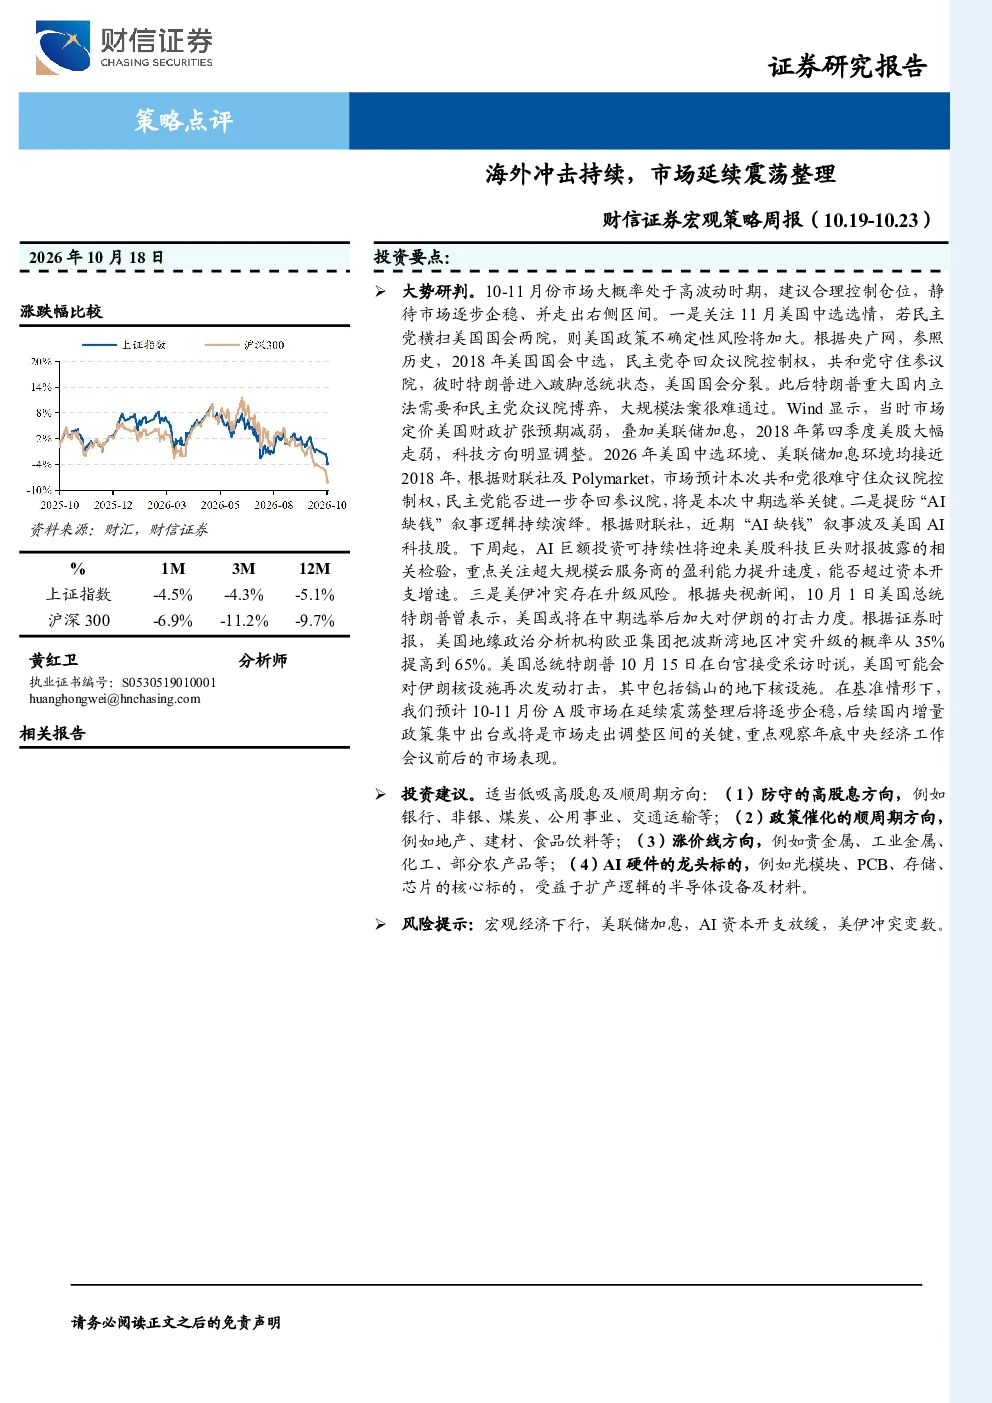
这份研报指出10-11月份A股市场大概率处于高波动时期,建议合理控制仓位,静待市场逐步企稳并走出右侧区间。主要关注美国中选选情、AI科技股的‘缺钱’叙事以及美伊冲突升级风险等三个风险点。报告还分析了A股上周的下跌表现、9月物价数据、外贸数据、融资结构以及美国通胀数据,并建议关注国内增量政策出台和市场企稳机会,顺周期及高股息风格可能占优。
报告对哪些赛道或行业的发展趋势有何分析?
报告建议关注顺周期及高股息风格,具体包括防守型高股息板块如银行、非银、煤炭、公用事业、交通运输;政策催化顺周期板块如地产、建材、食品饮料;涨价线板块如贵金属、工业金属、化工、部分农产品;以及AI硬件龙头如光模块、PCB、存储、芯片核心标的及半导体设备及材料。此外,报告还关注装备制造业和绿色产品出口的增长趋势。
这份报告的重点分析方向有哪些?
报告重点分析了美国中选选情对美股科技方向的影响、美股科技巨头财报中AI巨额投资的可持续性、美伊冲突升级的可能性,以及A股市场的高波动性。同时,报告还分析了A股上周的表现、9月CPI和PPI数据、9月进出口数据、前三季度社会融资数据、美国9月CPI数据等市场现状,并提出了合理控制仓位、右侧布局为主的投资建议。
报告对当前市场现状有何判断?
报告指出上周A股市场表现不佳,上证指数下跌2.56%,深证成指下跌6.64%,中小100和创业板指跌幅更大。9月CPI同比上涨0.9%,环比上涨0.2%,主要受节假日、大宗商品和科技产品价格上涨影响;PPI同比上涨5%,环比上涨1.2%,主要受国际原油、有色金属和黑色系商品价格上涨推动。9月出口增长29.6%,进口增长24.6%,前三季度装备制造业贡献近九成出口增量,绿色产品出口增长显著。前三季度社会融资增量27.46万亿元,债券和股票融资占比约49.48%,企业债券净融资快速增长。美国9月CPI同比涨3.7%,创5个月新高。
研报提示了哪些主要风险?
报告提示的主要风险包括宏观经济下行、美联储加息、AI资本开支放缓以及美伊冲突变数。此外,报告还关注美国中选选情可能带来的政策不确定性风险,以及“AI缺钱”叙事对美股科技股的影响。报告建议投资者合理控制仓位,关注国内增量政策出台和市场企稳机会,并关注2026金融街论坛年会以及年底中央经济工作会议的政策动向。