猜你想问
这份研报的核心观点是什么?
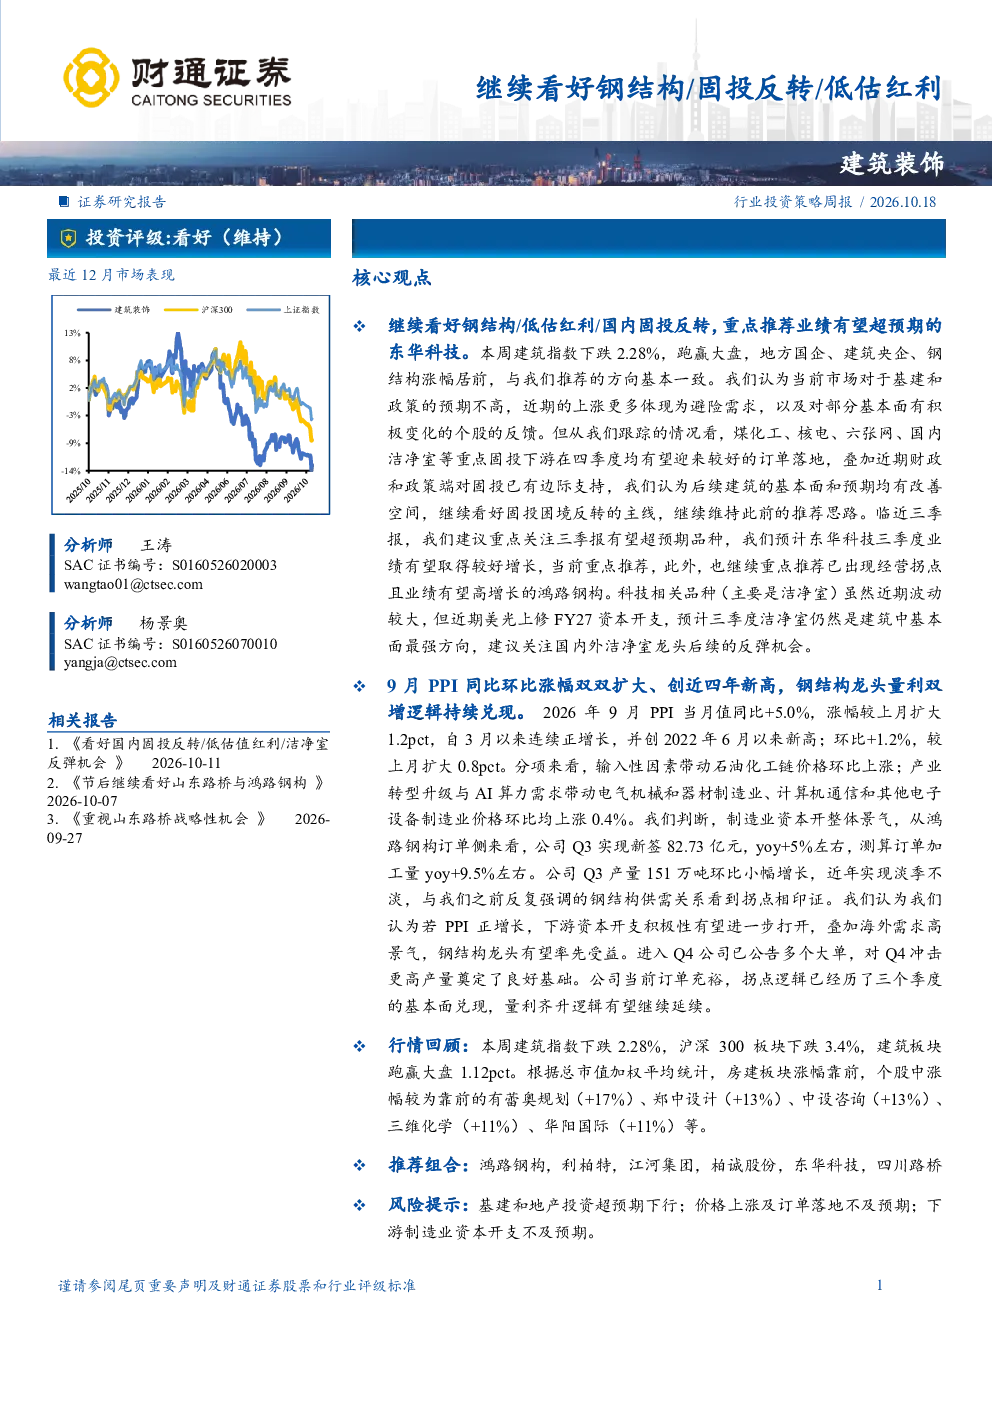
研报继续看好钢结构、低估红利和国内固投反转,重点推荐业绩有望超预期的东华科技。报告指出建筑指数本周下跌2.28%,但地方国企、建筑央企、钢结构涨幅居前,与推荐方向一致。市场对基建和政策预期不高,近期上涨更多体现避险需求和个股基本面变化。煤化工、核电、六张网、国内洁净室等固投下游四季度有望迎来较好订单落地,财政和政策端已有边际支持,认为后续建筑基本面和预期有改善空间,继续看好固投困境反转主线。临近三季报,建议关注三季报有望超预期品种,预计东华科技三季度业绩增长较好,当前重点推荐,同时继续重点推荐已出现经营拐点且业绩有望高增长的鸿路钢构。洁净室板块虽然近期波动较大,但美光上修FY27资本开支,预计三季度仍是建筑中基本面最强方向,建议关注国内外洁净室龙头后续反弹机会。
钢结构行业的发展趋势如何?
报告分析钢结构行业供需关系看到拐点,鸿路钢构Q3新签合同额82.73亿元,同比增长约5%,订单加工量同比增长约9.5%。公司Q3产量环比小幅增长,实现淡季不淡。若PPI正增长,下游资本开支积极性有望进一步打开,叠加海外需求高景气,钢结构龙头有望率先受益。报告看好固投改善,推荐钢结构龙头如鸿路钢构、精工钢构,认为钢结构行业未来发展前景良好。
研报重点分析了哪些方向?
研报重点分析了固投改善主线,推荐钢结构龙头如鸿路钢构、精工钢构,重视多重催化下的建筑+化工板块如煤化工、化工工程公司,看好基建央企重估逻辑贯穿全年如中国中铁、中国化学、中国能建,看好新能源建设板块如中国电建、中国能建,以及高景气专业工程赛道如江河集团、利柏特、洁净室板块。同时,建议关注三季报有望超预期品种,预计东华科技三季度业绩增长较好,当前重点推荐。
当前建筑市场的现状如何?
报告指出当前市场对基建和政策预期不高,近期建筑指数上涨更多体现避险需求和个股基本面变化。地方国企、建筑央企、钢结构涨幅居前,与推荐方向基本一致。从跟踪情况看,煤化工、核电、六张网、国内洁净室等重点固投下游在四季度有望迎来较好订单落地,财政和政策端已有边际支持,认为后续建筑基本面和预期有改善空间。但报告也提示基建和地产投资超预期下行、价格上涨及订单落地不及预期、下游制造业资本开支不及预期等风险。
研报提到了哪些风险提示?
研报提示的主要风险包括基建和地产投资超预期下行,可能导致建筑行业需求减弱;价格上涨及订单落地不及预期,可能影响企业盈利能力;下游制造业资本开支不及预期,可能影响相关产业链发展。此外,市场对基建和政策预期不高,近期上涨更多体现避险需求和个股基本面变化,也存在一定不确定性。建议投资者关注这些风险因素,谨慎决策。