猜你想问
这份研报的核心内容是什么?
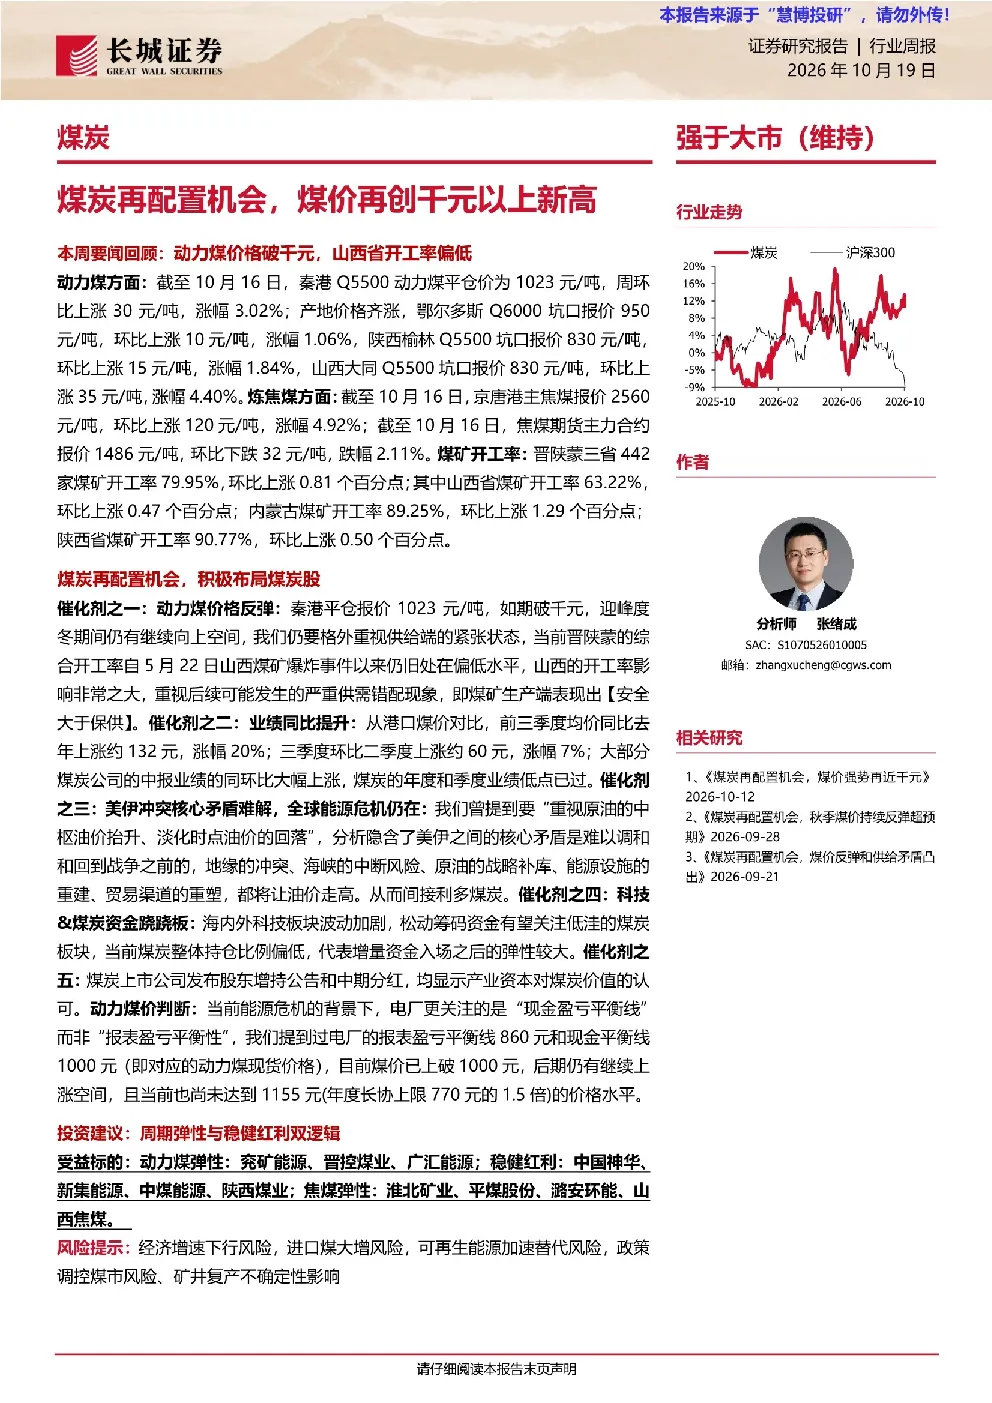
这份研报指出煤炭板块存在再配置机会,建议积极布局。动力煤价格反弹破千元,迎峰度冬期间仍有上涨空间。供给端紧张,晋陕蒙煤矿开工率偏低,存在供需错配风险。煤炭公司业绩同比提升,年度和季度业绩低点已过。美伊冲突导致全球能源危机,间接利好煤炭。科技板块波动加剧,资金可能流向低洼的煤炭板块。产业资本增持和中期分红显示对煤炭价值的认可。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示供给端持续紧张,晋陕蒙煤矿开工率偏低,供需错配风险存在。动力煤价格在迎峰度冬期间仍有上涨空间,煤炭板块存在周期弹性机会。全球能源危机背景下,煤炭需求有望保持稳定,但需关注可再生能源加速替代和政策调控煤市的风险。
研报重点分析了哪些方向?
研报重点分析了动力煤价格走势、煤矿开工率、电厂日耗和库存等关键数据,评估了煤炭板块的估值表现和业绩增长潜力。同时,报告关注了美伊冲突对全球能源市场的影响,以及产业资本增持和中期分红等资金流向信号,为投资者提供了全面的煤炭行业分析视角。
当前煤炭市场现状如何判断?
当前煤炭市场现状表现为动力煤价格反弹破千元,供给端紧张支撑价格上行,但炼焦煤价格受期货影响有所波动。电厂日耗上涨而库存小幅增加,显示短期需求旺盛但库存压力不大。煤炭指数跑赢沪深300指数,市盈率PE为17.7倍,市净率PB为1.88倍,估值处于合理区间。
研报提示了哪些风险?
研报提示了经济增速下行可能导致煤炭需求减弱的风险,进口煤大增可能对国内价格形成压力,可再生能源加速替代将长期影响煤炭行业,政策调控煤市可能限制价格过快上涨,矿井复产不确定性也可能影响供给端平衡。投资者需关注这些风险因素对煤炭板块的影响。
你可能感兴趣
煤炭行业煤炭再配置机会,煤价再创千元以上新高
化石能源DWC2026-10-19
煤炭再配置机会,千元煤价下供给矛盾仍显
化石能源长城证券2026-09-14
煤炭再配置机会,煤价强势再近千元
化石能源长城证券2026-10-12
煤炭再配置机会,煤价破900且千元可期
化石能源长城证券2026-09-08
长城能源开采煤炭再配置机会千元之上煤价与供需研判
未知机构2026-10-18
煤炭行业周报:煤炭再配置机会,煤价反弹和供给矛盾凸出
化石能源长城证券2026-09-21
煤炭行业周报:煤炭再配置机会,秋季煤价持续反弹超预期
化石能源长城证券2026-09-28
煤炭行业周报:动力煤价创历史新高,关注煤炭板块历史性配置机遇!
化石能源信达证券2021-01-25
煤炭开采行业周报:节前煤价冲破千元,看好业绩高增长及转型类标的
化石能源开源证券2022-02-06
山西证券 煤炭 胡博 近期板块思考-煤价接近千元后怎么看 260913
未知机构2026-09-13