猜你想问
这份研报的核心内容是什么?
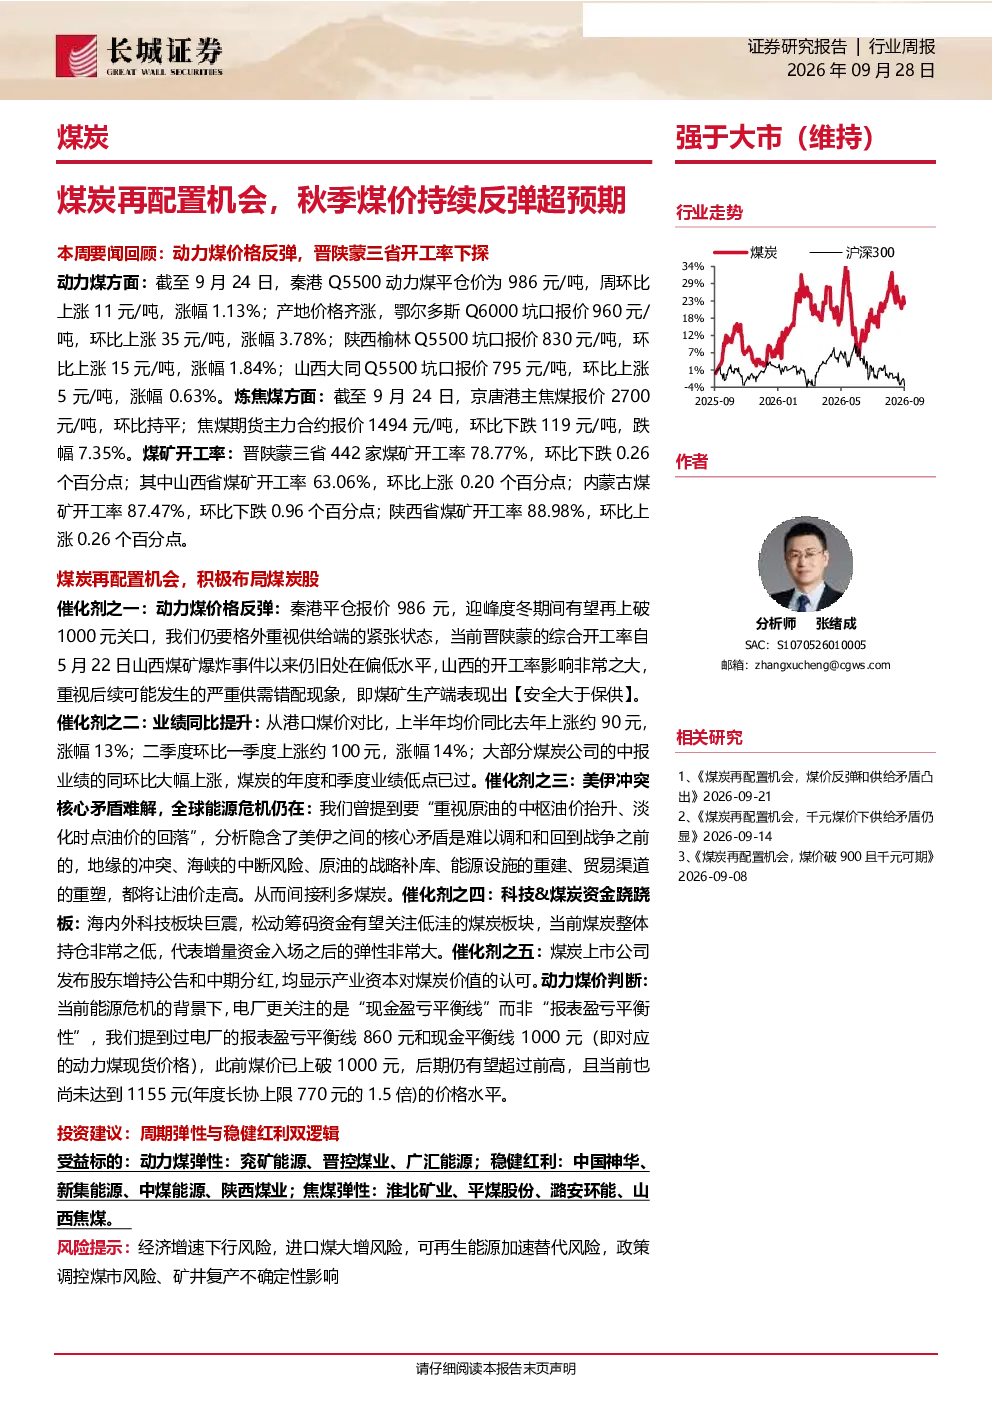
本报告分析煤炭板块存在再配置机会,建议积极布局。主要催化剂包括动力煤价格反弹、业绩同比提升、美伊冲突引发的全球能源危机、科技板块与煤炭板块的资金跷跷板效应,以及煤炭上市公司股东增持和中期分红等。投资逻辑分为周期弹性和稳健红利双方面,推荐动力煤弹性的兖矿能源、晋控煤业、广汇能源,稳健红利的中国神华、新集能源、中煤能源、陕西煤业,焦煤弹性的淮北矿业、平煤股份、潞安环能、山西焦煤。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势呈现多元化特点。动力煤价格受供需关系、国际形势及政策调控影响波动,但长期看存在结构性机会。炼焦煤价格受钢厂需求及进口影响,呈现分化态势。无烟煤价格相对稳定。行业整体面临经济增速下行、进口煤大增、可再生能源替代等多重挑战,但国内煤炭消费预计在“十五五”期间达峰退坡,结构性机会与风险并存。
研报重点分析了哪些方向?
本报告重点分析了煤炭板块的再配置机会,涵盖动力煤、炼焦煤、无烟煤产业链价格走势及供需变化。报告详细解读了国内动力煤价格反弹的催化剂,包括市场指标(煤炭指数跑赢沪深300,估值偏低)、价格数据(秦港Q5500上涨,年度长协微涨)、供需数据(晋陕蒙开工率下降,电厂日耗大涨)等。同时分析了炼焦煤价格分化及下游需求变化。此外,报告还回顾了相关公司公告及行业动态,如股东增持、产能置换、瓦斯防治等。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供需阶段性紧张特征。动力煤方面,国内价格持续上涨,港口及产地价格齐涨,但煤矿开工率微降,电厂日耗激增,库存下降,可用天数大幅减少。国际煤价小幅下跌。炼焦煤方面,港口焦煤价格持平,产地及期货价格下跌,焦钢需求微稳,但库存微增。无烟煤价格小幅下跌。整体看,煤炭市场受多重因素影响,价格弹性较大,需关注供需变化及政策调控。
研报提示了哪些主要风险?
本报告提示了经济增速下行可能影响煤炭需求,进口煤大增可能冲击国内市场,可再生能源加速替代将长期压缩煤炭消费空间,政策调控煤市可能调整价格预期,矿井复产不确定性可能影响短期供应。此外,印尼煤炭供应的不确定性、国内煤矿安全生产政策变化等也需关注。这些因素可能对煤炭板块投资带来波动,投资者需谨慎评估风险。