猜你想问
这份研报主要分析了什么内容?
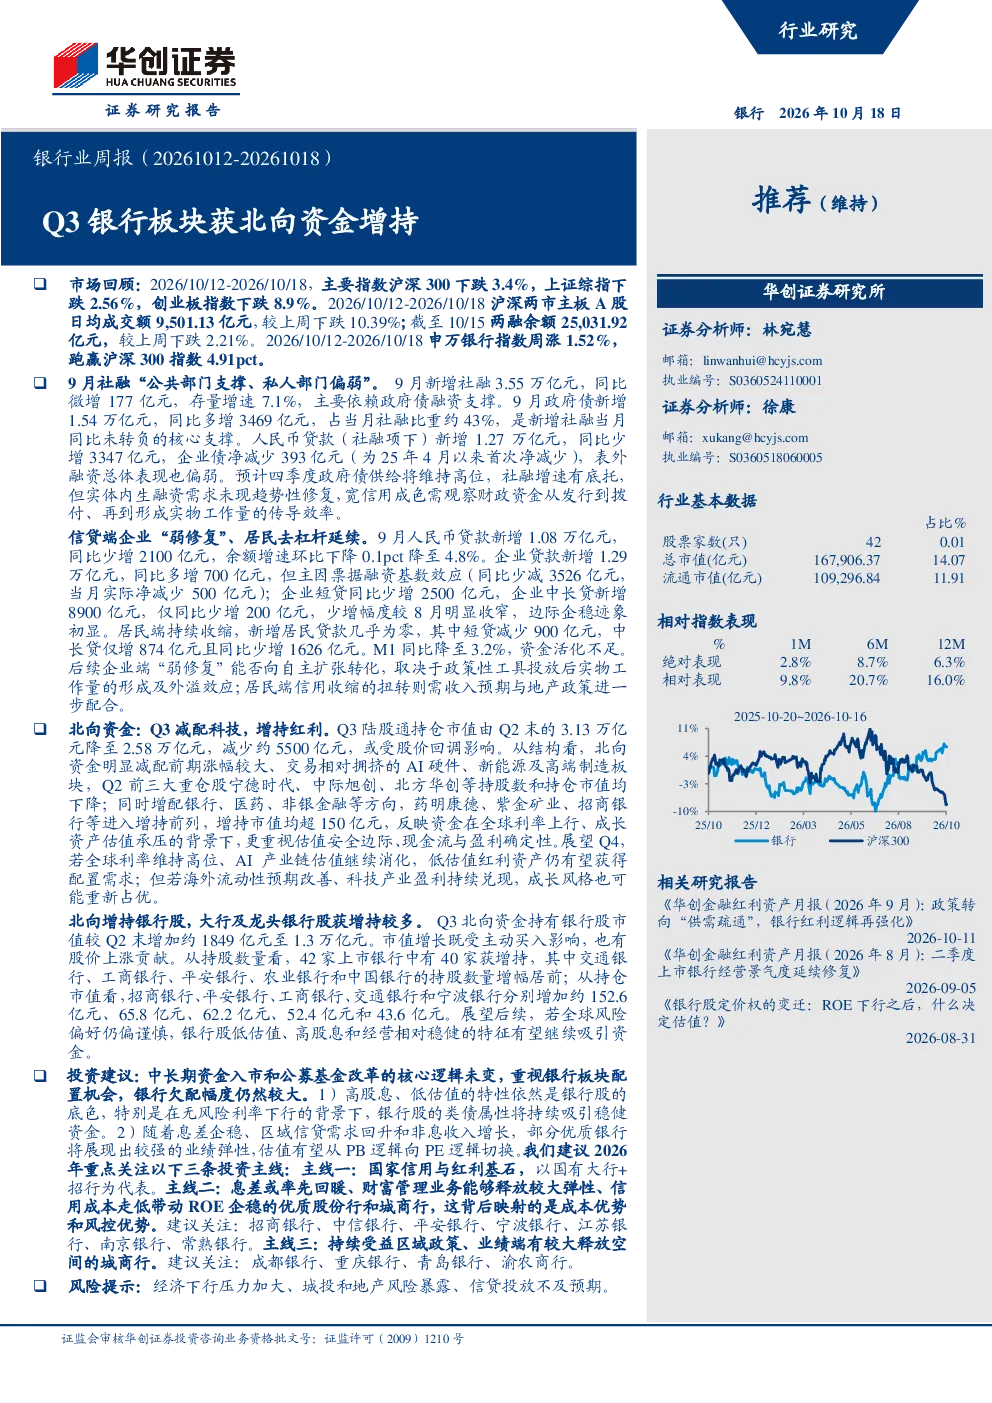
这份研报主要分析了2026年10月12日至18日的银行业市场表现,包括主要指数变动、沪深两市成交额和两融余额变化,以及申万银行指数的走势。同时,报告回顾了9月份的社会融资规模及其结构,分析了企业贷款和居民贷款的变化情况,并探讨了M1同比变化的原因。此外,报告还分析了北向资金在银行股的动态,以及中长期资金入市和公募基金改革对银行板块的影响。最后,报告提出了三条投资主线,并提示了相关风险。
银行业未来发展趋势如何?
银行业未来发展趋势取决于多方面因素。首先,政府债供给可能维持高位,为社融增速提供底部支撑,但实体内生融资需求尚未出现趋势性修复,宽信用的成色仍需观察财政资金传导效率。其次,企业端信贷可能出现弱修复,但能否转化为自主扩张仍需政策性工具的投放效果。居民端信用收缩的扭转则依赖于收入预期改善和房地产政策的配合。最后,随着息差企稳、区域信贷需求回升和非息收入增长,部分优质银行有望展现出较强的业绩弹性。
报告重点分析了哪些方向?
报告重点分析了市场回顾与社融分析、信贷端分析、北向资金动态以及投资建议四个方向。在市场回顾与社融分析方面,报告分析了主要指数变动、社融规模及其结构、企业贷款和居民贷款的变化情况,以及M1同比变化的原因。在信贷端分析方面,报告分析了企业贷款和居民贷款的变化情况,并探讨了M1同比变化的原因。在北向资金动态方面,报告分析了北向资金在银行股的动态。在投资建议方面,报告提出了三条投资主线。
当前市场现状如何判断?
当前市场现状表现为主要指数下跌,沪深两市主板A股日均成交额和两融余额均有所下降,但申万银行指数周涨,跑赢沪深300指数。社融规模增长主要依赖政府债融资支撑,企业贷款出现弱修复迹象,但居民贷款持续收缩,M1同比降至3.2%,资金活化不足。北向资金增持银行股,其中国有大行和股份行表现突出。整体来看,银行业市场存在一定的投资机会,但需关注实体融资需求和政策传导效率。
研报提示了哪些风险?
研报提示了经济下行压力加大、城投和地产风险暴露、信贷投放不及预期等风险。经济下行压力可能影响实体融资需求,城投和地产风险暴露可能引发金融风险,信贷投放不及预期可能影响银行业绩。此外,报告还提示了政策传导效率不足可能导致宽信用效果不佳的风险。投资者在关注银行业投资机会的同时,需密切关注这些风险因素的变化。