猜你想问
本周券商板块表现如何?
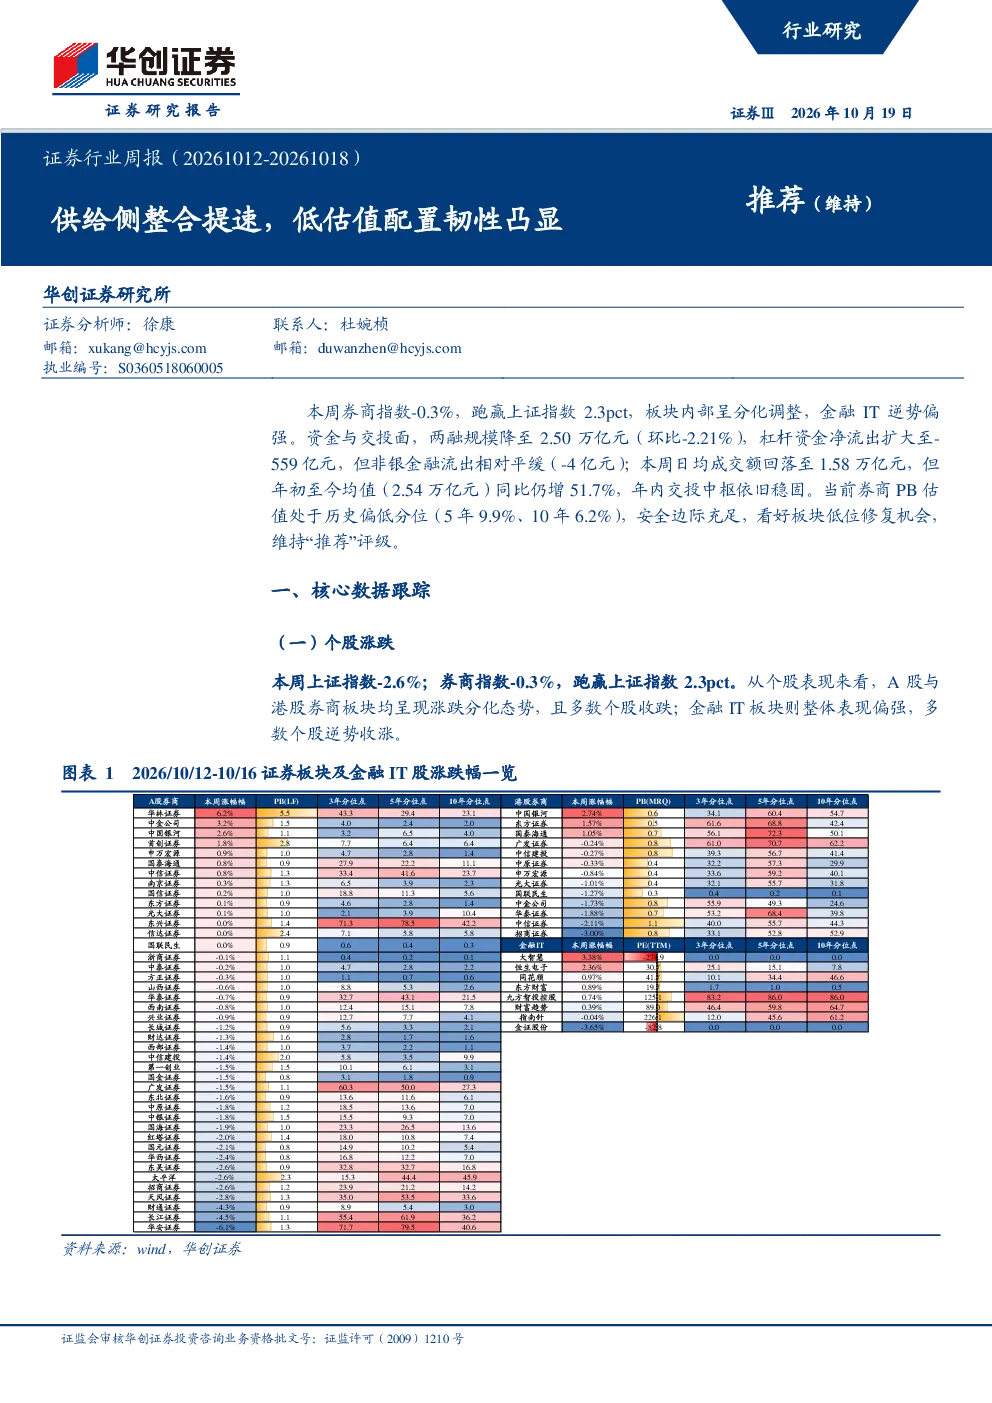
本周券商指数跑赢上证指数2.3pct,但板块内部分化,金融IT逆势偏强。A股与港股券商板块均呈现涨跌分化态势,多数个股收跌。板块整体表现呈现结构性分化,金融IT领域表现相对强势,而传统券商业务面临市场波动影响。
券商板块未来发展趋势是什么?
券商板块未来发展趋势主要体现在供给侧整合加速和业务结构多元化。中金公司吸收合并东兴、信达进入换股实施阶段,标志着证券行业新一轮供给侧整合实质落地,将提升头部机构竞争力。同时,财富管理与机构业务转型推进,多元业务结构有效平滑单一市场波动影响,盈利抗波动能力持续提升。
本报告重点分析了哪些方面?
本报告重点分析了券商板块的估值优势、业绩支撑、业务协同及行业整合四个方面。券商PB估值处于历史偏低分位,具备较强的估值修复弹性;市场交投活跃度维持高位,对券商经纪、两融利息及资产管理等主营业务弹性增厚,业绩预期稳固;财富管理与机构业务转型推进,多元业务结构有效平滑单一市场波动影响;供给侧整合提速,提升头部机构竞争力,为板块中长期估值重塑带来持续催化。
当前市场对券商板块的判断是什么?
当前市场对券商板块的判断显示板块呈现结构性分化,多数个股收跌,但金融IT领域表现相对强势。两融规模降至2.50万亿元,杠杆资金净流出扩大至-559亿元,但年初至今日均成交额同比增长超50%,市场交投活跃度维持高位。券商PB估值处于历史偏低分位,具备较强的估值修复弹性。
本报告提示了哪些风险?
本报告提示了宏观经济波动风险、资本市场改革进度不及预期风险、市场成交额持续缩量风险及监管政策变动风险。宏观经济波动可能影响市场情绪和投资者行为,进而影响券商业务发展。资本市场改革进度不及预期可能限制券商业务创新和发展空间。市场成交额持续缩量将影响券商经纪和两融业务收入。监管政策变动可能对券商业务模式和盈利能力产生直接影响。
你可能感兴趣
建筑装饰行业周报:关注行业供给侧整合提速,板块处估值洼地存补涨机会
建筑建材国盛证券2019-11-10
交通运输行业周报(20261012-20261018):聚焦均衡配置:周期巨大弹性+优选头部红利+新需求低估值
交通运输华创证券2026-10-18
证券行业周报(20260720-20260726):市场交投韧性延续,低估值配置价值渐显
金融华创证券2026-07-26
非银金融行业跟踪:降准改善市场流动性预期,低估值证券板块配置价值凸显
金融东兴证券2021-07-11
农林牧渔行业周报:继续推荐农业“供给侧改革”主题,适当布局低估值绩优股
农林牧渔华创证券2016-12-27
商贸零售行业周报:把握经营韧性凸显的低估值标的,关注双十一大促催化
商贸零售上海证券2023-11-05
煤炭开采行业周报:需求预期仍将向好,低估值煤炭股配置价值凸显
化石能源开源证券2022-04-24
商业贸易行业研究周报:低估值,业绩稳健零售股配置价值凸显
商贸零售国金证券2016-07-31
非银行金融行业跟踪:证券行业供给侧改革有望提速,建议继续关注证券板块
金融东兴证券2023-12-19
煤炭开采行业周报:高业绩高分红低估值,凸显煤炭配置高性价比
化石能源信达证券2023-03-26