猜你想问
这份研报主要讲了什么内容?
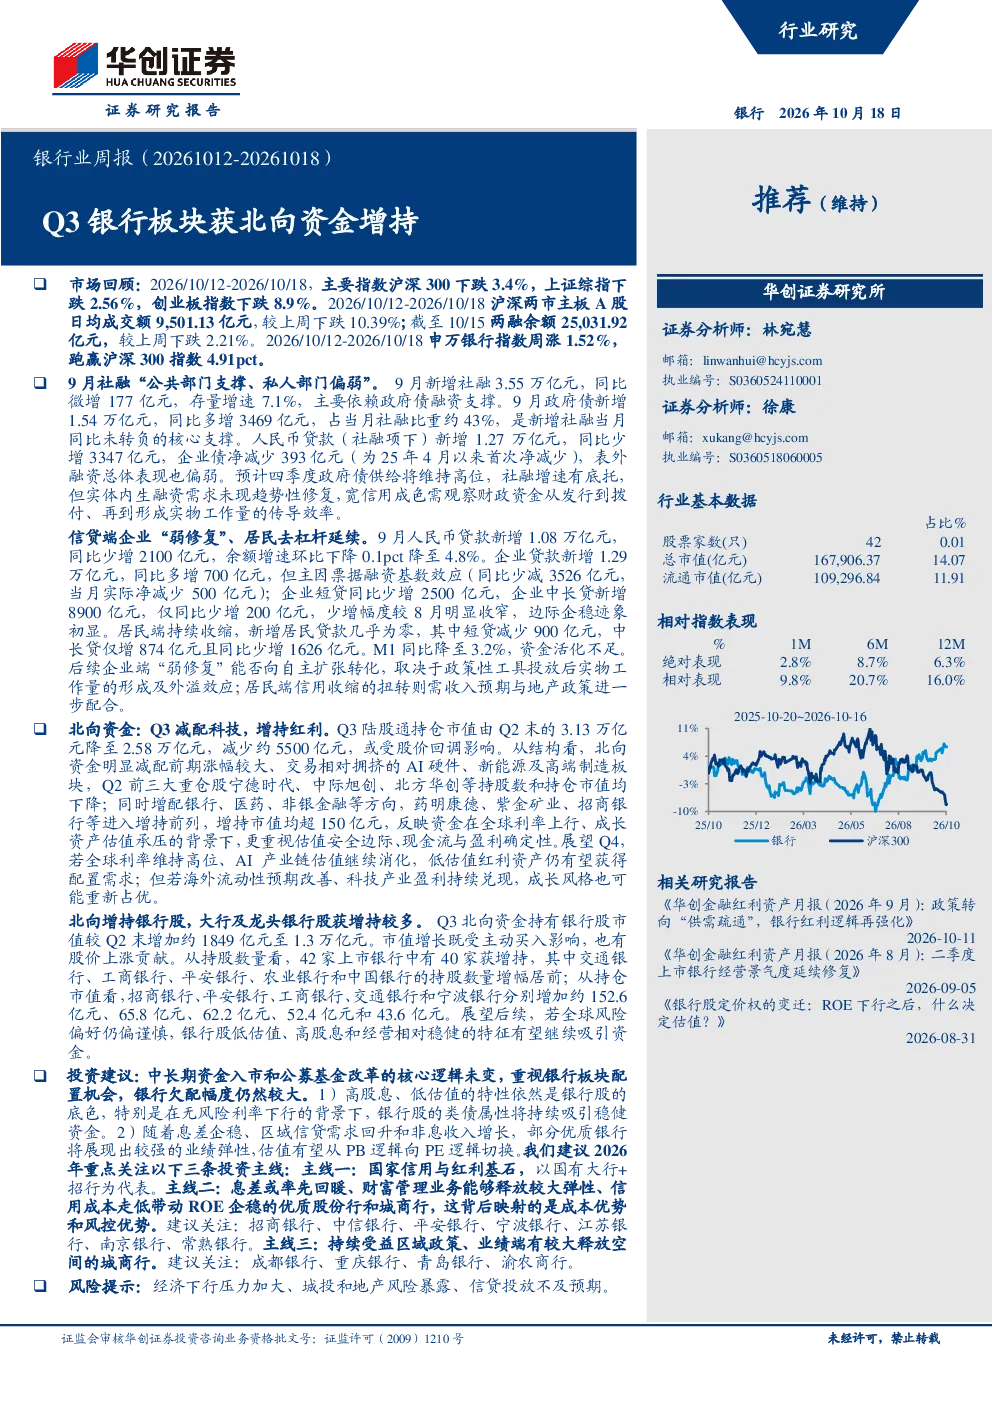
这份研报分析了2026年10月12日至18日银行板块的市场表现,重点探讨了Q3北向资金对银行股的增持动态。报告回顾了当周主要指数表现及两市成交额变化,指出申万银行指数周涨1.52%,跑赢沪深300指数4.91pct。社融端显示9月新增3.55万亿元,主要依赖政府债支撑,但实体融资需求未现修复。信贷端,企业贷款同比多增,居民贷款持续收缩。北向资金动态方面,减配科技股增持银行股,持有银行股市值增加约1849亿元。投资建议关注国有大行、优质股份行和城商行三条主线。
银行板块未来发展趋势如何?
银行板块未来发展趋势需关注宏观政策与经济环境变化。当前社融增速有政府债支撑,但实体融资需求尚未实质性改善,宽信用效果有待观察。信贷端企业中长贷边际企稳,居民端仍处收缩阶段,M1增速下降显示资金活化不足。北向资金持续增持银行股反映中长期资金对板块价值的认可。未来需关注息差变化、财富管理业务发展及区域政策支持对银行盈利能力的影响。
报告重点分析了哪些方向?
报告重点分析了三个方向:一是北向资金动态,揭示其减配科技增持红利的策略变化,以及银行股获增持的具体情况;二是信贷结构变化,关注企业贷款中长贷新增边际企稳与居民贷款持续收缩的分化;三是投资主线,建议关注国家信用基石、息差率先回暖的股份行、以及区域政策受益的城商行。社融端也作为背景分析,指出政府债支撑下的社融增速底托作用。
当前银行市场现状如何判断?
当前银行市场现状呈现结构性分化。一方面,银行板块整体表现跑赢大盘,北向资金持续流入显示资金认可其防御性价值。另一方面,信贷端结构性问题仍存,居民贷款需求疲软拖累整体资产质量,M1增速低迷反映经济活力不足。社融端政府债依赖度高,实体内生动力不足。银行板块估值相对合理,但需警惕经济下行压力、城投和地产风险暴露可能带来的信用风险。
研报提示了哪些风险?
研报提示的主要风险包括经济下行压力加大可能影响信贷需求和资产质量;城投和地产风险暴露可能传导至银行体系;信贷投放不及预期将影响银行盈利能力。此外,社融增速虽有底托,但实体融资需求修复缓慢可能制约板块长期表现。政策层面,财政资金传导效率若不提升,宽信用效果或打折扣。需关注这些因素对银行板块估值和业绩的潜在影响。