猜你想问
上证指数和中证1000的周线下跌意味着什么?
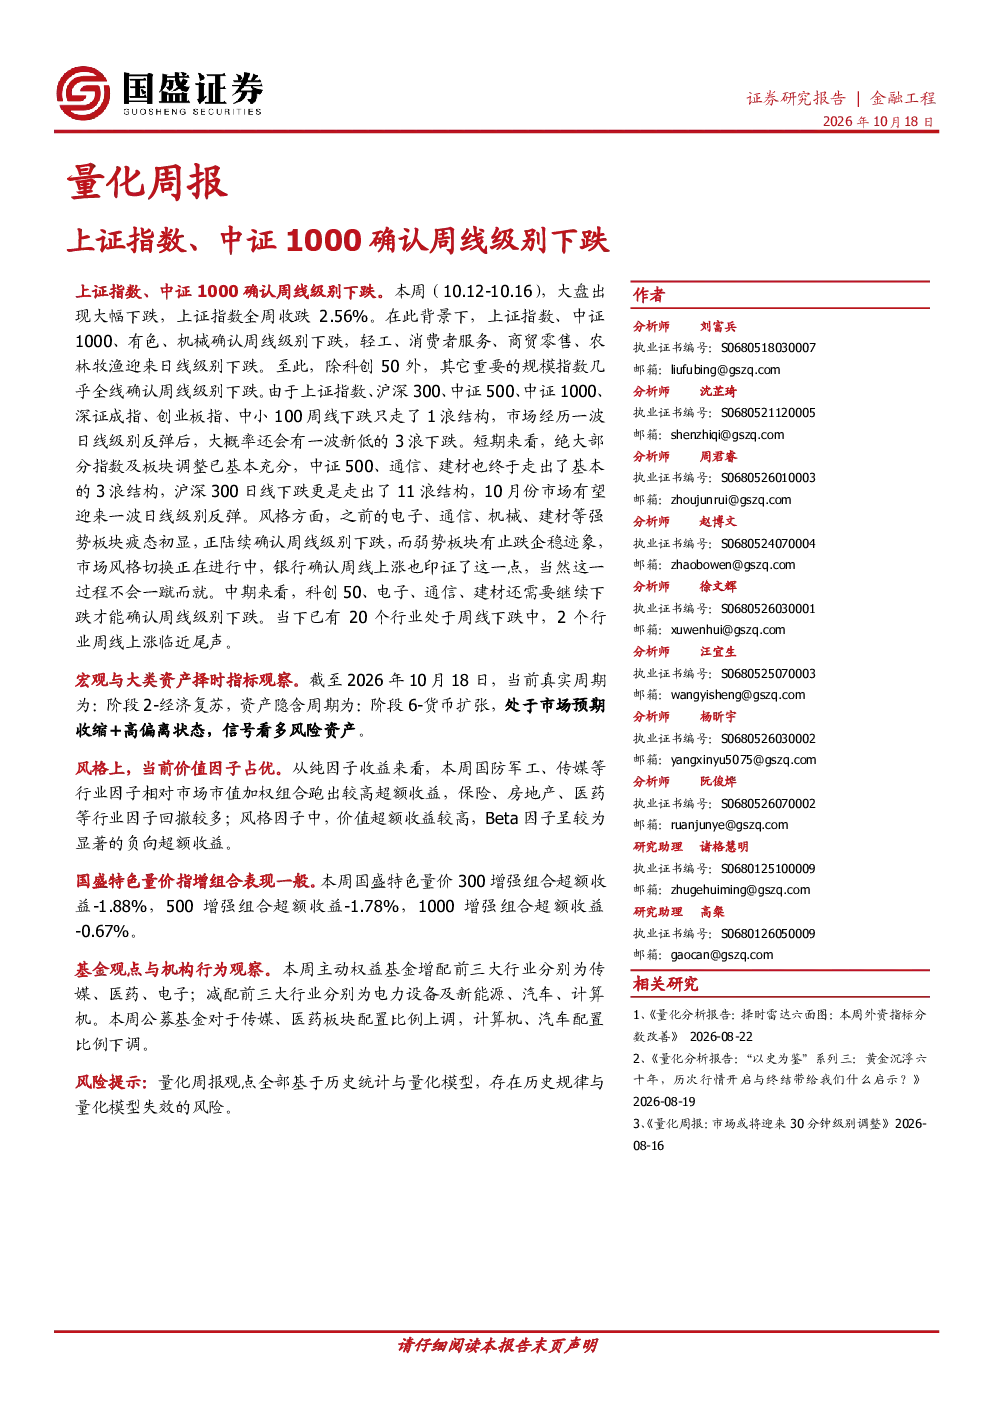
上证指数和中证1000确认周线级别下跌表明市场处于调整阶段,除科创50外多数重要指数同步下跌。根据分析,当前下跌可能仅完成第一浪,后续或存在新低风险。短期看,调整已较充分,10月份或迎来反弹机会。风格上,银行板块周线上涨,电子、通信等板块疲软,显示风格切换正在进行。
哪些行业值得中长期关注?
中长期看多银行和食品饮料行业,看空机械、电力设备及新能源、钢铁、传媒、商贸零售、农林牧渔、消费者服务、有色、电子、通信等行业。具体分析显示,有色和机械已确认周线级别下跌,而银行板块表现相对强势,符合市场风格切换趋势。食品饮料行业则受益于消费升级预期。
当前市场整体处于什么状态?
当前市场整体处于调整状态,但部分指标显示积极信号。经济六周期显示处于经济复苏阶段,资产隐含周期处于货币扩张期,市场预期收缩与高偏离状态为风险资产提供机会。A股景气指数处于上升周期,情绪指数波动率下行显示见底,成交额下行则提示见顶,综合看多市场情绪。但需注意美元流动性指数处于收紧区间,存在流动性风险。
报告主要分析了哪些市场风格?
报告分析了流动性因子、Beta因子、动量因子、残差波动率和价值因子等风格因子。流动性因子与Beta、动量、残差波动率呈正相关性,价值因子与Beta、残差波动率、流动性呈负相关性。本周国防军工、传媒等行业因子跑出较高超额收益,而保险、房地产、医药等行业因子回撤较多。价值因子超额收益较高,Beta因子呈负向超额收益。上证指数、上证50Beta因子暴露较大,风格因子表现不错。
研报提示了哪些风险?
研报提示量化模型存在历史规律失效风险,需注意市场短期波动。美元流动性指数处于-60%收紧区间,可能引发流动性风险。主动权益基金权益仓位持续下调,平均仓位约为86.40%,需关注市场情绪变化。近期增配传媒、医药、电子,减配电力设备及新能源、汽车、计算机,显示机构对部分赛道的偏好变化。此外,公募指数增强基金近一周超额收益中位数均为负值,需警惕市场短期调整压力。