猜你想问
这份研报的核心内容是什么?
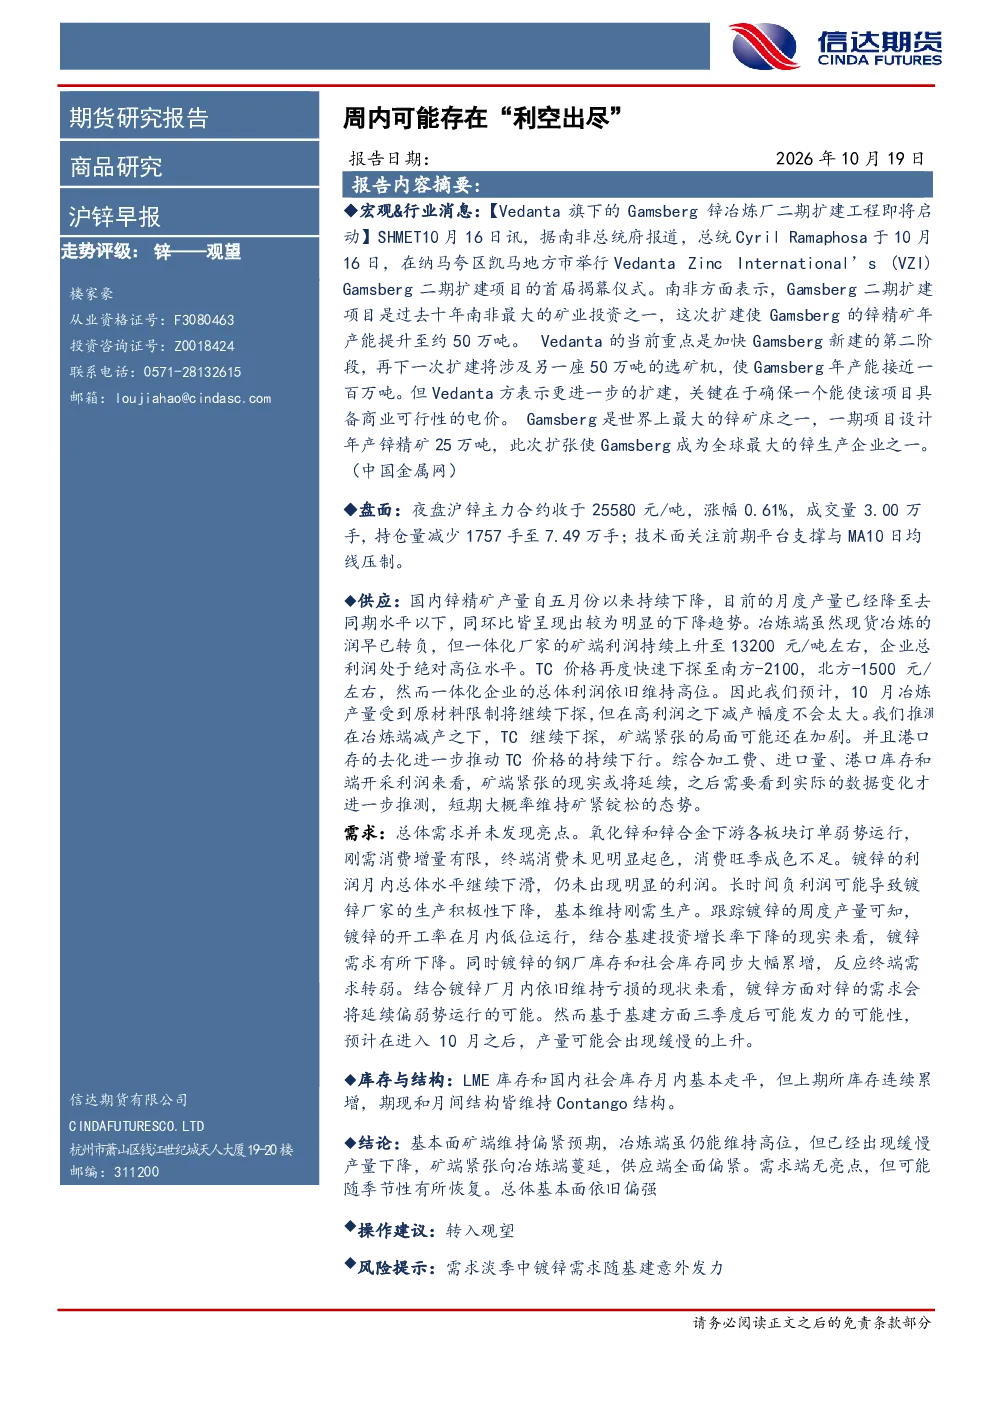
本报告分析了沪锌市场的供需状况。供应端方面,国内锌精矿产量持续下降,冶炼端利润转负但一体化厂家矿端利润上升,TC价格下探加剧矿端紧张,预计10月冶炼端产量将受原材料限制继续下探。需求端方面,氧化锌和锌合金下游订单弱势,镀锌利润下滑库存累增,反映终端需求转弱,预计10月产量可能缓慢上升。总体基本面依旧偏强。
锌行业的发展趋势如何?
全球锌行业供应格局变化显著,Vedanta旗下Gamsberg锌厂二期扩建将提升其产能至约50万吨,成为全球最大锌生产企业之一。国内锌精矿产量持续下降,TC价格下探加剧矿端紧张,一体化企业矿端利润持续上升。需求端总体未发现亮点,但可能随季节性有所恢复。总体来看,锌行业基本面偏强,但需关注全球产能扩张和需求季节性变化。
报告重点分析了哪些方向?
报告重点分析了沪锌市场的供应和需求两端。供应端关注国内锌精矿产量下降、冶炼端利润变化、TC价格走势及冶炼端产量预期。需求端关注氧化锌、锌合金下游订单、镀锌利润及库存变化、基建投资对镀锌需求的影响。此外,报告还分析了LME和上期所库存变化及期现结构。
当前锌市场现状如何判断?
当前锌市场供应端全面偏紧,矿端维持偏紧预期,冶炼端虽利润高位但已出现缓慢产量下降,TC价格继续下探可能加剧矿端紧张。需求端无亮点,但可能随季节性有所恢复。库存方面,LME库存和国内社会库存月内基本走平,上期所库存连续累增,期现和月间结构皆维持Contango结构。总体基本面依旧偏强。
研报中有哪些风险提示?
报告提示的风险在于需求淡季中镀锌需求可能随基建意外发力。虽然当前镀锌利润下滑库存累增,反映终端需求转弱,但若基建投资出现超预期增长,可能导致镀锌需求反弹,从而改变当前供需格局。投资者需关注宏观政策变化及基建投资实际进展对锌需求的影响。
你可能感兴趣
沪锌早报:周内可能存在“利空出尽”
信达期货2026-10-20
沪锌早报 周内可能存在利空出尽
信达期货2026-10-20
沪锌早报:“利空出尽”逻辑破灭,板块承压
信达期货2026-09-17
沪锌早报:短期最大利空出尽,暂时偏多对待
信达期货2026-09-22
沪锌早报: 利空出尽 逻辑破灭,板块承压
信达期货2026-09-17
沪锌早报:短期最大利空出尽,暂时偏多对待
信达期货2026-09-21
沪锌早报:短期最大利空出尽,暂时偏多对待
信达期货2026-09-18
碳酸锂周报:枧下窝正式复产,利空出尽盘面周内强势反弹
信达期货2026-07-05
沪锌市场周报:加息结果符合预期 短期宏观利空出尽
瑞达期货2022-09-23
锌铝早报:欧洲加息,短期利空出尽
广发期货2011-04-08