猜你想问
这份研报的核心内容是什么?
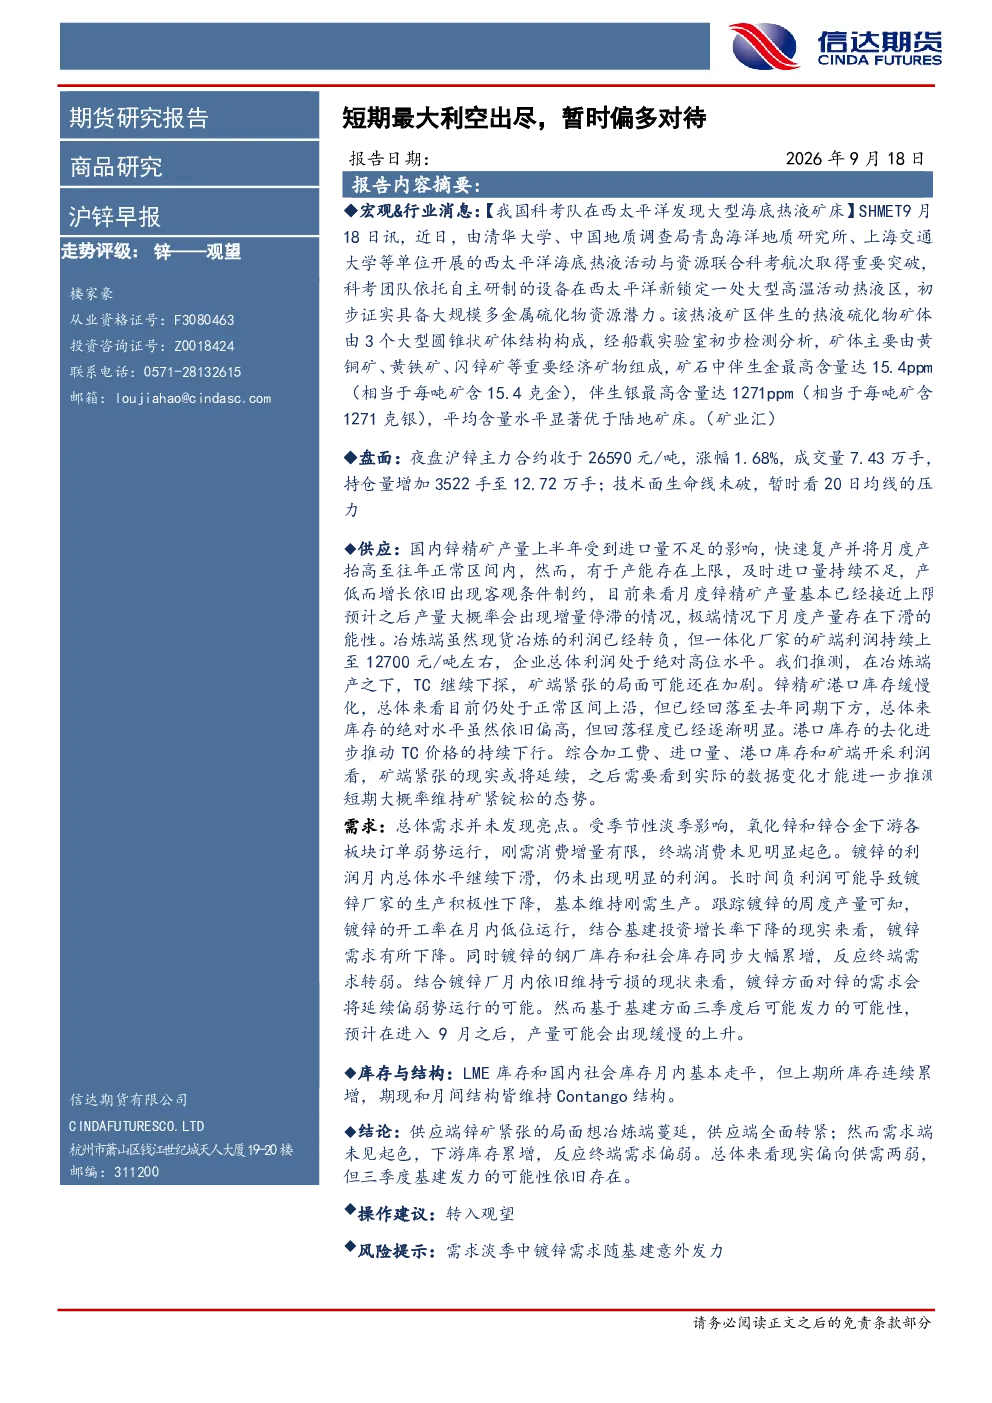
本报告指出沪锌短期最大利空因素已出尽,市场暂时偏向多头。报告分析了锌矿供应紧张对冶炼端的传导,以及下游需求季节性淡季的影响。供应端方面,国内锌精矿产量受进口量不足影响快速复产,但产能上限和进口不足制约增量,预计后续增量停滞或下滑;冶炼端利润高位,TC下探,矿端紧张加剧;港口库存缓慢去化,推动TC下行。需求端方面,总体需求未见亮点,季节性淡季影响下游订单,刚需消费增量有限;镀锌利润下滑,开工率低位,库存累增,反映终端需求转弱。报告认为供应端紧张向冶炼端蔓延,供应全面转紧,需求端未见起色,下游库存累增,终端需求偏弱,总体偏向供需两弱,但三季度基建发力可能性存在。操作建议转入观望。
锌行业的发展趋势如何?
报告分析锌行业发展趋势时指出,供应端锌矿资源紧张问题持续存在,国内锌精矿产量受进口量不足影响快速复产,但产能上限和进口不足制约增量,预计后续增量停滞或下滑。冶炼端利润高位,TC下探,矿端紧张加剧,港口库存缓慢去化,推动TC下行。需求端方面,总体需求未见亮点,季节性淡季影响下游订单,刚需消费增量有限;镀锌利润下滑,开工率低位,库存累增,反映终端需求转弱。报告认为供应端紧张向冶炼端蔓延,供应全面转紧,需求端未见起色,下游库存累增,终端需求偏弱,总体偏向供需两弱,但三季度基建发力可能性存在。
报告重点分析了哪些方向?
报告重点分析了锌的供应和需求两端。供应端方面,国内锌精矿产量受进口量不足影响快速复产,但产能上限和进口不足制约增量,预计后续增量停滞或下滑;冶炼端利润高位,TC下探,矿端紧张加剧;港口库存缓慢去化,回落至去年同期下方,推动TC下行。需求端方面,总体需求未见亮点,季节性淡季影响下游订单,刚需消费增量有限;镀锌利润下滑,开工率低位,库存累增,反映终端需求转弱。报告还分析了LME库存和国内社会库存走平,上期所库存累增,期现和月间结构维持Contango的情况。
当前锌市场现状如何判断?
报告对当前锌市场现状的判断是供应端紧张向冶炼端蔓延,供应全面转紧。国内锌精矿产量受进口量不足影响快速复产,但产能上限和进口不足制约增量,预计后续增量停滞或下滑;冶炼端利润高位,TC下探,矿端紧张加剧;港口库存缓慢去化,推动TC下行。需求端未见起色,季节性淡季影响下游订单,刚需消费增量有限;镀锌利润下滑,开工率低位,库存累增,反映终端需求转弱。总体偏向供需两弱,但三季度基建发力可能性存在。
研报有哪些风险提示?
报告提示的风险是需求淡季中镀锌需求随基建意外发力。当前锌市场总体偏向供需两弱,但若三季度基建投资出现超预期增长,可能导致镀锌需求回升,从而改变当前供需格局。此外,供应端矿端紧张或延续,短期大概率维持矿紧锭松,若进口量进一步减少或矿端供应出现意外中断,可能加剧供应紧张状况。