猜你想问
这份研报的核心内容是什么?
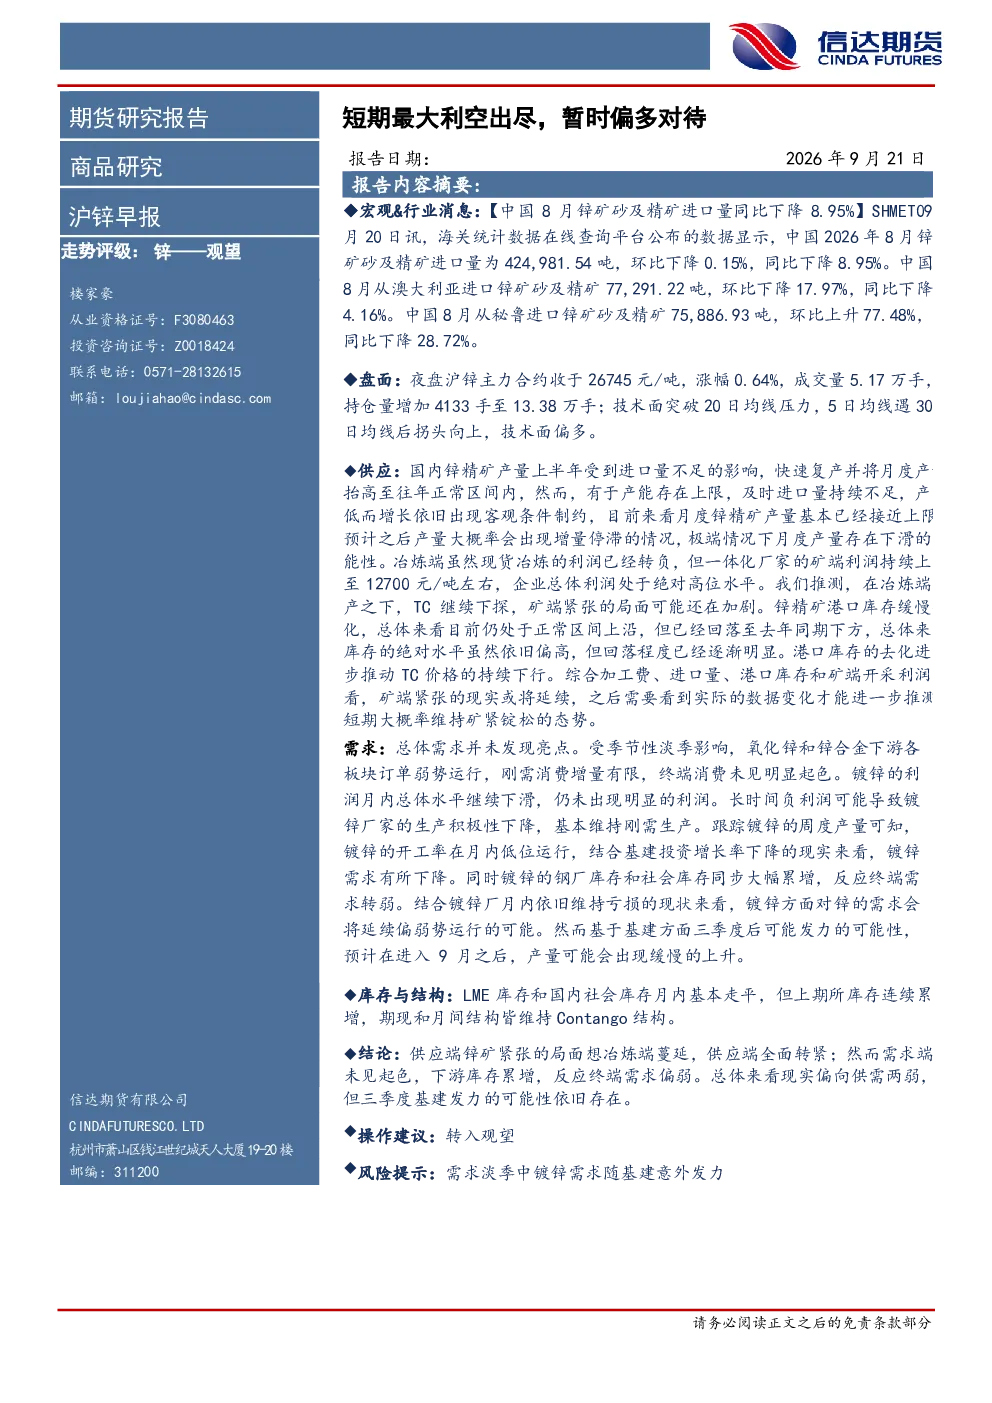
本报告分析了中国8月锌矿砂及精矿进口量同比下降8.95%,环比下降0.15%,其中从澳大利亚和秘鲁的进口量变化显著。报告指出锌供应端紧张向冶炼端蔓延,国内锌精矿产量接近上限,TC可能继续下探,矿端紧张加剧。需求端总体未见亮点,季节性淡季影响下下游订单弱势,镀锌利润下滑,开工率低位,库存累增,反映终端需求转弱。总体偏向供需两弱,但三季度基建发力可能性存在。
锌行业的发展趋势如何?
锌行业发展趋势方面,报告显示供应端锌矿进口量下降,国内产量接近上限,TC可能继续下探,矿端紧张加剧。需求端季节性淡季影响明显,下游订单弱势,镀锌利润下滑,开工率低,库存累增,终端需求偏弱。总体供需两弱,但三季度基建发力存在可能性。供应全面转紧,需求未见起色是当前的主要特征。
报告重点分析了哪些方向?
报告重点分析了供应端和需求端。供应端关注中国8月锌矿砂及精矿进口量变化,国内锌精矿产量接近上限,TC可能继续下探,矿端紧张加剧。需求端关注季节性淡季影响,下游订单弱势,镀锌利润下滑,开工率低,库存累增,终端需求偏弱。此外,报告还分析了技术面突破20日均线压力,5日均线遇30日均线后拐头向上,技术面偏多。总体偏向供需两弱,但三季度基建发力可能性存在。
当前市场现状如何判断?
当前市场现状判断为供应全面转紧,需求未见起色。供应端锌矿进口量下降,国内产量接近上限,TC可能继续下探,矿端紧张加剧。需求端季节性淡季影响明显,下游订单弱势,镀锌利润下滑,开工率低,库存累增,终端需求偏弱。技术面方面,沪锌主力合约收于26745元/吨,涨幅0.64%,持仓量增加,突破20日均线压力,5日均线遇30日均线后拐头向上,技术面偏多。总体偏向供需两弱,但三季度基建发力可能性存在。
研报有哪些风险提示?
研报风险提示主要集中在需求淡季中镀锌需求随基建意外发力。当前季节性淡季影响下,下游订单弱势,镀锌利润下滑,开工率低,库存累增,终端需求偏弱。但若基建投资意外发力,可能导致镀锌需求提升,从而改变当前供需格局。此外,供应端锌矿进口量下降,国内产量接近上限,TC可能继续下探,矿端紧张加剧,也可能带来不确定性。总体偏向供需两弱,但基建发力可能性存在,需关注相关变化。