猜你想问
这份研报的核心内容是什么?
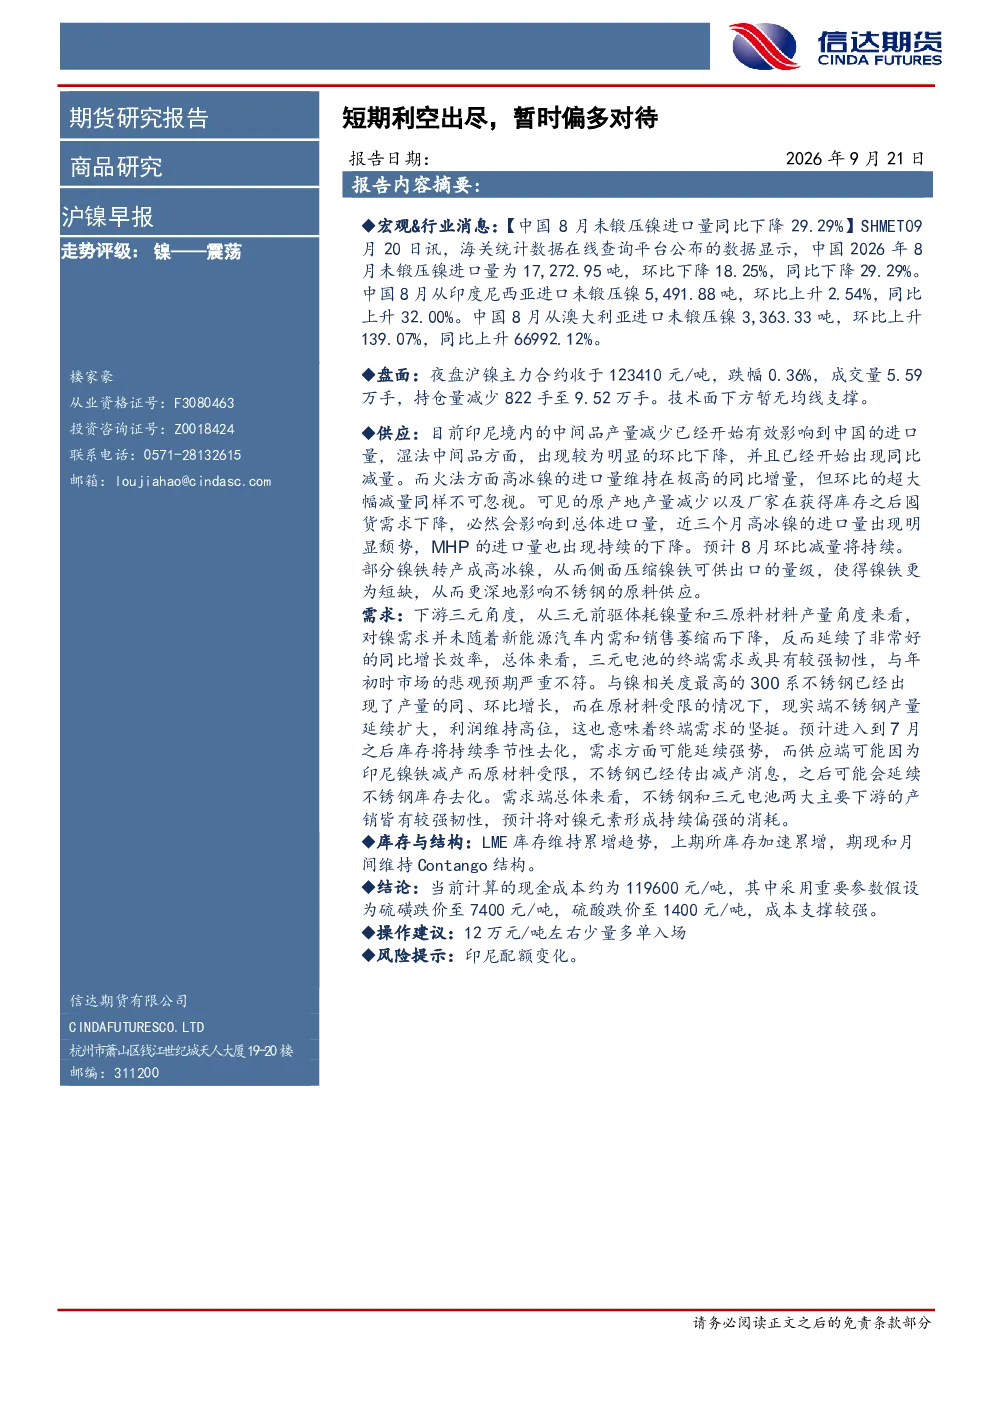
该研报分析沪镍短期走势,指出利空因素已出尽,暂时偏多对待。报告显示镍价震荡,下游不锈钢和三元电池需求均有韧性,对镍消耗持续偏强。印尼镍铁产量减少影响中国进口量,湿法中间品(MHP)和火法高冰镍进口量均出现下滑,供应端受限。同时,三元电池需求强劲,300系不锈钢产量增长,显示终端需求坚挺。库存方面,LME和上期所库存累增,维持Contango结构。当前现金成本约119600元/吨,成本支撑较强。操作建议在12万元/吨左右少量多单入场。
镍行业的发展趋势如何?
镍行业发展趋势显示,供应端受印尼减产影响持续,湿法镍铁(MHP)和火法高冰镍进口量均环比和同比下滑,部分镍铁转产高冰镍压缩出口量,加剧不锈钢原料短缺。需求端,三元电池需求韧性较强,前驱体耗镍量和正极材料产量高增长,终端需求与年初预期反差明显。300系不锈钢产量同环比增长,原材料受限下产量扩大且利润维持高位,显示终端需求坚挺。预计7月后库存季节性去化,需求或延续强势,供应限制或进一步降低库存。
报告重点分析了哪些方向?
报告重点分析了沪镍的供应和需求两端。供应端,印尼镍铁产量减少直接影响中国进口量,MHP和火法高冰镍进口量均出现下滑,总进口量下滑明显。需求端,三元电池需求强劲,前驱体耗镍量和正极材料产量高增长,300系不锈钢产量增长且利润维持高位,显示终端需求坚挺。此外,报告还分析了库存结构,LME和上期所库存累增,维持Contango结构,以及成本支撑,当前现金成本约119600元/吨,成本支撑较强。
当前镍市场现状如何判断?
当前镍市场现状表现为震荡走势,利空因素已出尽,暂时偏多对待。供应端,印尼减产影响持续,进口量下滑,镍铁出口量压缩,加剧不锈钢原料短缺。需求端,三元电池和不锈钢需求均表现韧性,前驱体耗镍量和正极材料产量高增长,300系不锈钢产量扩大且利润维持高位。库存方面,LME和上期所库存累增,维持Contango结构。成本支撑较强,现金成本约119600元/吨。
研报提示了哪些风险?
研报提示的主要风险是印尼配额政策变化。印尼作为镍铁主要生产国,其配额政策调整可能对全球镍供应产生重大影响。当前印尼镍铁产量减少已影响中国进口量,若配额政策发生变化,可能进一步改变镍供需格局,对镍价产生不确定性影响。此外,全球宏观经济波动、能源价格变化等因素也可能对镍市场产生影响,需持续关注。