猜你想问
迈威生物最新研报核心内容是什么?
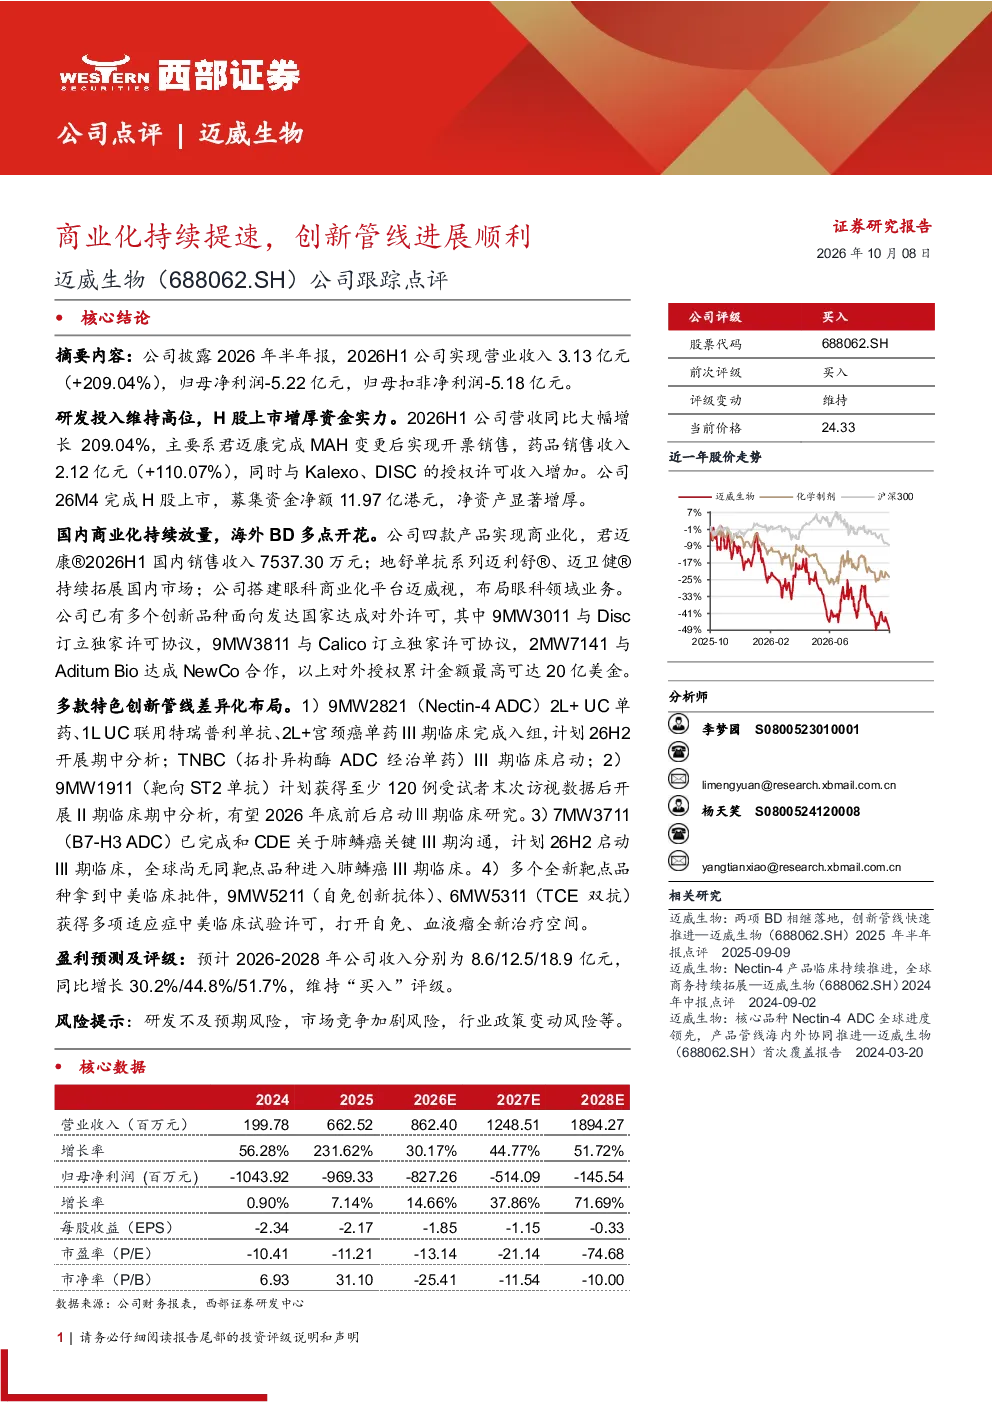
迈威生物2026年半年报显示,公司实现营业收入3.13亿元,同比增长209.04%,主要得益于君迈康完成MAH变更后实现开票销售,药品销售收入达2.12亿元,同比增长110.07%,同时授权许可收入增加。归母净利润及扣非净利润均为-5.22亿元和-5.18亿元。研发投入维持高位,公司于2026年4月完成H股上市,募集资金净额11.97亿港元,显著增厚净资产。
生物制药赛道发展趋势如何?
生物制药赛道持续向创新驱动发展,差异化竞争成为关键。迈威生物通过多靶点、多技术路线布局创新管线,如ADC、单抗、双抗等,覆盖肿瘤、自身免疫等高价值领域。海外BD策略积极,通过对外授权获取资金支持研发,同时降低市场风险。行业政策逐步完善,为创新药械提供明确发展路径,但竞争加剧和研发失败风险仍需关注。
研报重点分析了哪些方向?
研报重点分析了迈威生物的商业化进展与BD策略,包括君迈康MAH变更后的销售表现、地舒单抗系列的市场拓展、眼科商业化平台的搭建以及海外BD的成果。同时,详细介绍了创新管线布局,如9MW2821、9MW1911、7MW3711等品种的差异化优势及临床进展,展现了公司在创新药研发方面的持续投入和战略规划。
目前迈威生物的市场状况如何?
迈威生物市场状况呈现商业化加速与研发并重的特点。商业化方面,四款产品已进入市场,君迈康销售表现突出,地舒单抗系列逐步放量,眼科领域布局初见成效。海外BD成果显著,累计授权金额最高可达20亿美元,增强了市场信心。研发方面,多款创新品种进入临床后期阶段,管线丰富度提升,为未来增长奠定基础。但短期盈利能力仍待提升,需关注市场接受度和竞争压力。
研报提示了哪些风险?
研报提示的主要风险包括研发不及预期,部分创新品种可能面临临床失败或审批延迟的风险,影响公司长期增长预期。市场竞争加剧,国内外药企密集布局相关赛道,可能导致产品市场份额下降或价格压力增大。行业政策变动,如医保控费、审评审批政策调整等,可能影响公司产品上市和销售进程。此外,海外BD合作存在文化差异和监管壁垒等不确定性因素。