猜你想问
这份研报的核心观点是什么?
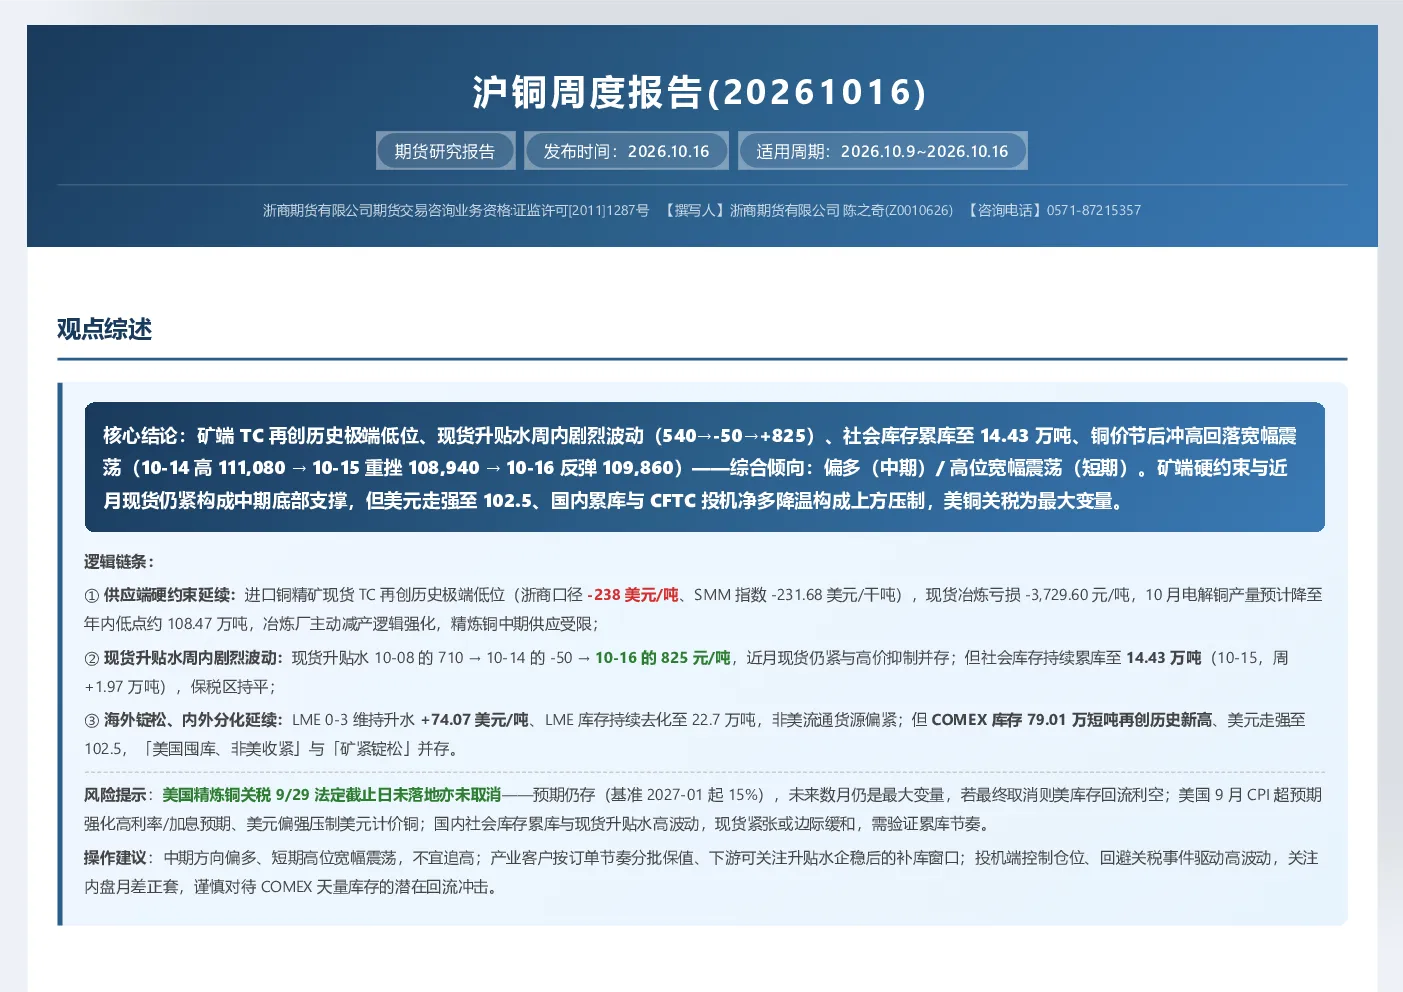
这份研报指出铜价中期偏多,短期高位宽幅震荡。主要基于矿端TC再创历史极端低位、现货升贴水剧烈波动(540→-50→+825)、社会库存累库至14.43万吨等因素,认为矿端硬约束与近月现货仍紧构成中期底部支撑,但美元走强至102.5、国内累库与CFTC投机净多降温构成上方压制,美铜关税为最大变量。
铜行业的发展趋势如何?
铜行业的发展趋势显示供应端硬约束延续,进口铜精矿现货TC再创历史极端低位(浙商口径-238美元/吨、SMM指数-231.68美元/干吨),现货冶炼亏损-3,729.60元/吨,10月电解铜产量预计降至年内低点约108.47万吨,冶炼厂主动减产逻辑强化,精炼铜中期供应受限。同时,现货升贴水周内剧烈波动,社会库存持续累库至14.43万吨,显示现货强现实边际松动。海外方面LME 0-3维持升水+74.07美元/吨、LME库存持续去化至22.7万吨,非美流通货源偏紧,但COMEX库存79.01万短吨再创历史新高,呈现「矿紧锭松」的分化格局。
报告重点分析了哪些方向?
报告重点分析了供应端硬约束、现货升贴水波动、国内外库存变化以及资金持仓结构。供应端方面,矿端TC创历史极端低位,冶炼亏损限制精炼铜供应;现货升贴水周内剧烈波动,显示现货紧现实边际松动;库存方面,国内社会库存持续累库,海外LME库存去化,COMEX库存创新高;资金持仓方面,内盘偏多与LME基金回升对冲CFTC投机降温,内盘偏多、外盘/美盘降温的分化格局延续。
当前铜市场现状如何判断?
当前铜市场现状判断为铜价中期偏多,短期高位宽幅震荡。矿端硬约束与近月现货仍紧构成中期底部支撑,但美元走强、国内累库与CFTC投机净多降温构成上方压制。具体表现为矿端加工费历史极端低位、冶炼亏损限制精炼铜供应,近月现货升贴水回升至+825,但社会库存累库、现货升贴水高波动显示现货强现实边际松动。宏观层面,美元指数走强至102.5、美国9月CPI强于预期强化高利率预期,对铜价上方空间构成约束。
研报提示了哪些风险?
研报提示的主要风险包括美铜关税裁决的不确定性,若最终取消则美库存回流利空铜价;美国9月CPI超预期强化加息预期,压制美元计价铜;国内社会库存若持续累库,则前期高升水/现货紧张确认退潮,铜价高位支撑减弱。此外,美元走强压制美元计价铜,宏观对涨幅天花板形成约束。需重点关注美铜关税后续裁决、美元走势、LME/国内库存变化与升贴水走势,控制杠杆与单边敞口,事件窗口前降低仓位。