猜你想问
钨铟稀土三季度业绩前瞻报告核心内容是什么?
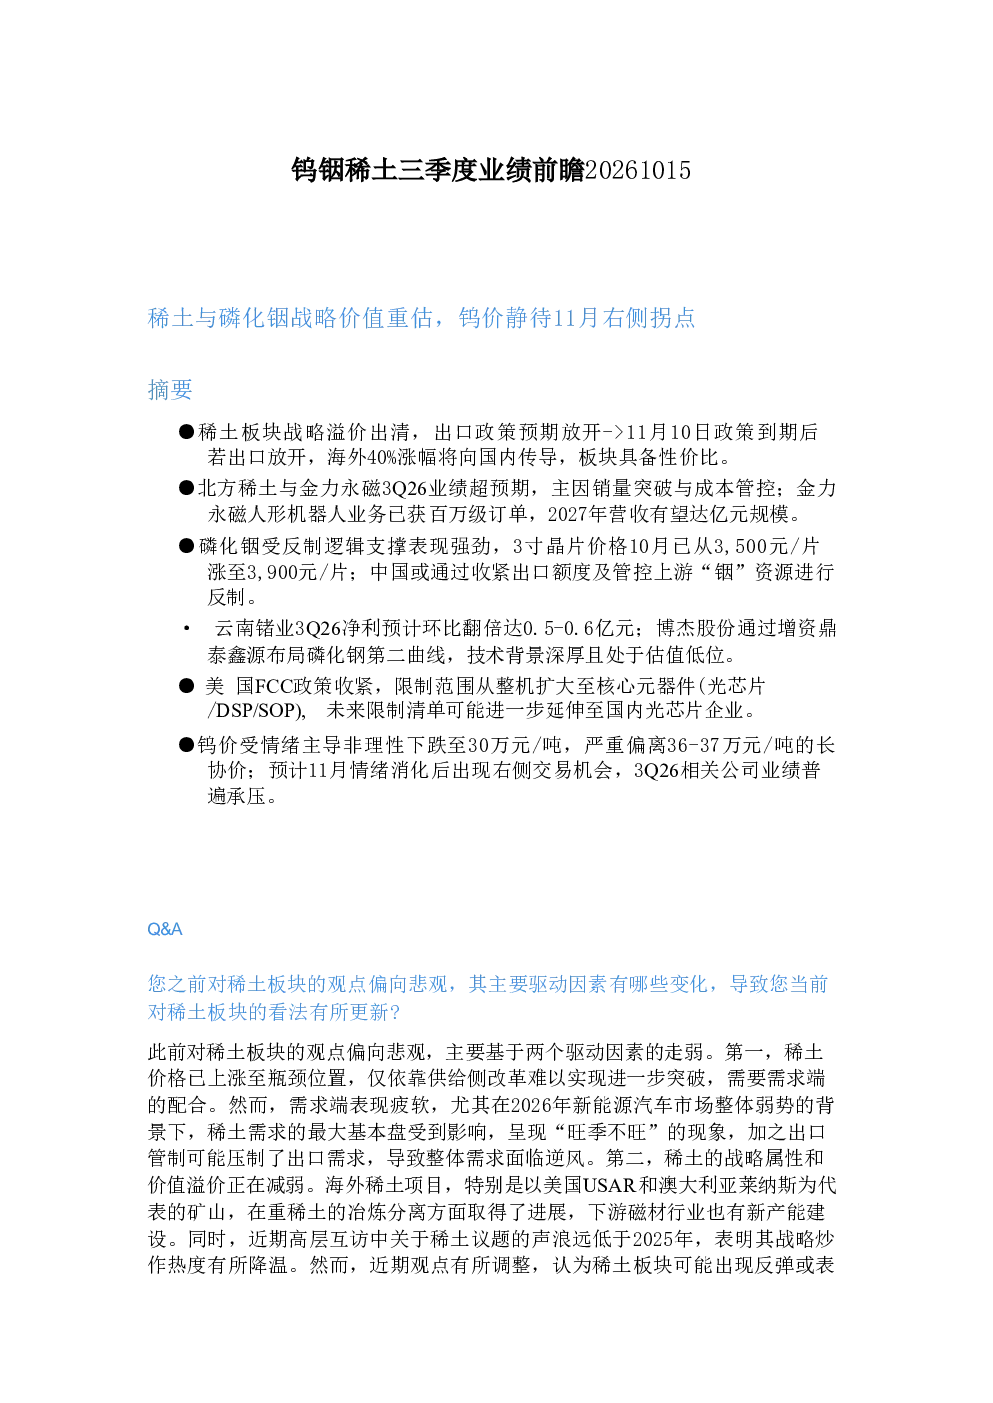
本报告聚焦钨铟稀土三季度业绩前瞻,分析稀土板块战略溢价已出清,出口政策预期在11月10日放开,海外涨幅或向国内传导,具备性价比;磷化铟板块云南锗业3Q26净利预计环比翻倍,博杰股份增资鼎泰鑫源布局第二曲线;钨价非理性下跌至30万元/吨,预计11月情绪消化后出现右侧交易机会;美国FCC政策限制范围扩大至核心元器件,引发市场担忧,但磷化铟板块受影响有限。
稀土和磷化铟赛道行业发展趋势如何?
稀土板块出口政策预期放开将传导海外涨幅,板块具备性价比,资产整合预期为催化剂;磷化铟板块开启新一轮涨价周期,三寸晶片价格10月涨至3,900元/片,受美国FCC政策收紧及反制逻辑支撑,中国或通过收紧出口额度及管控上游铟资源进行反制,具备可行性。
研报重点分析了哪些方向?
报告重点分析稀土板块战略溢价出清及出口政策预期,磷化铟板块业绩预期及价格走势,钨价现状及未来展望,美国FCC政策新变化及影响,以及磷化铟市场价格上涨及公司关注方向,如云南锗业、光智科技、博杰股份等。
当前钨铟稀土市场现状如何判断?
钨价非理性下跌至30万元/吨,严重偏离长协价,受情绪主导,预计11月情绪消化后出现右侧交易机会;磷化铟板块价格开启新一轮涨价周期,三寸晶片价格10月涨至3,900元/片,受美国FCC政策收紧及反制逻辑支撑;稀土板块出口政策预期放开将传导海外涨幅,板块具备性价比。
研报提示了哪些风险?
钨价非理性下跌受情绪主导,相关公司3Q26业绩普遍承压;美国FCC政策限制范围扩大引发市场担忧,虽磷化铟板块受影响有限,但仍需关注政策变化;稀土板块出口政策放开存在不确定性;磷化铟板块价格波动较大,需关注市场供需变化及反制政策落地情况。
你可能感兴趣
钨铟稀土三季度业绩前瞻20261019 导读
未知机构2026-10-19
钨铟稀土三季度业绩前瞻20261019
未知机构2026-10-19
申万宏源金属战略金属周周谈 第20期 钨铟稀土三季度业绩前瞻
未知机构2026-10-15
小金属&新材料周报:供需开始好转,价格短期出现分化,占全球产量比重较大的中重稀土、铟、钨、硅等品种涨幅居前
有色金属安信证券2020-03-01
关键战略金属供需情况梳理报告:锑、锡、稀土、锗、镓、铟、钨
有色金属华西证券2023-07-07
有色金属:业绩前瞻专题—稀土、锡、钨及钛价格疲弱 主业普遍亏损
有色金属太平洋证券2015-07-28
有色金属行业周报:关注稀土、钨及有业绩支撑的锂、镁小金属
有色金属东兴证券2016-04-24
稀土和钨价格回升,一季度业绩大幅增长
有色金属东兴证券2014-04-17
申万宏源AI研究二十讲AI金属材料钨铟钽锆锡
未知机构2026-07-25
申万宏源金属战略金属周周谈第19期 算力金属铟钨钽锆行业更新
未知机构2026-09-17