碳酸锂市场分析报告总结
核心矛盾与走势研判
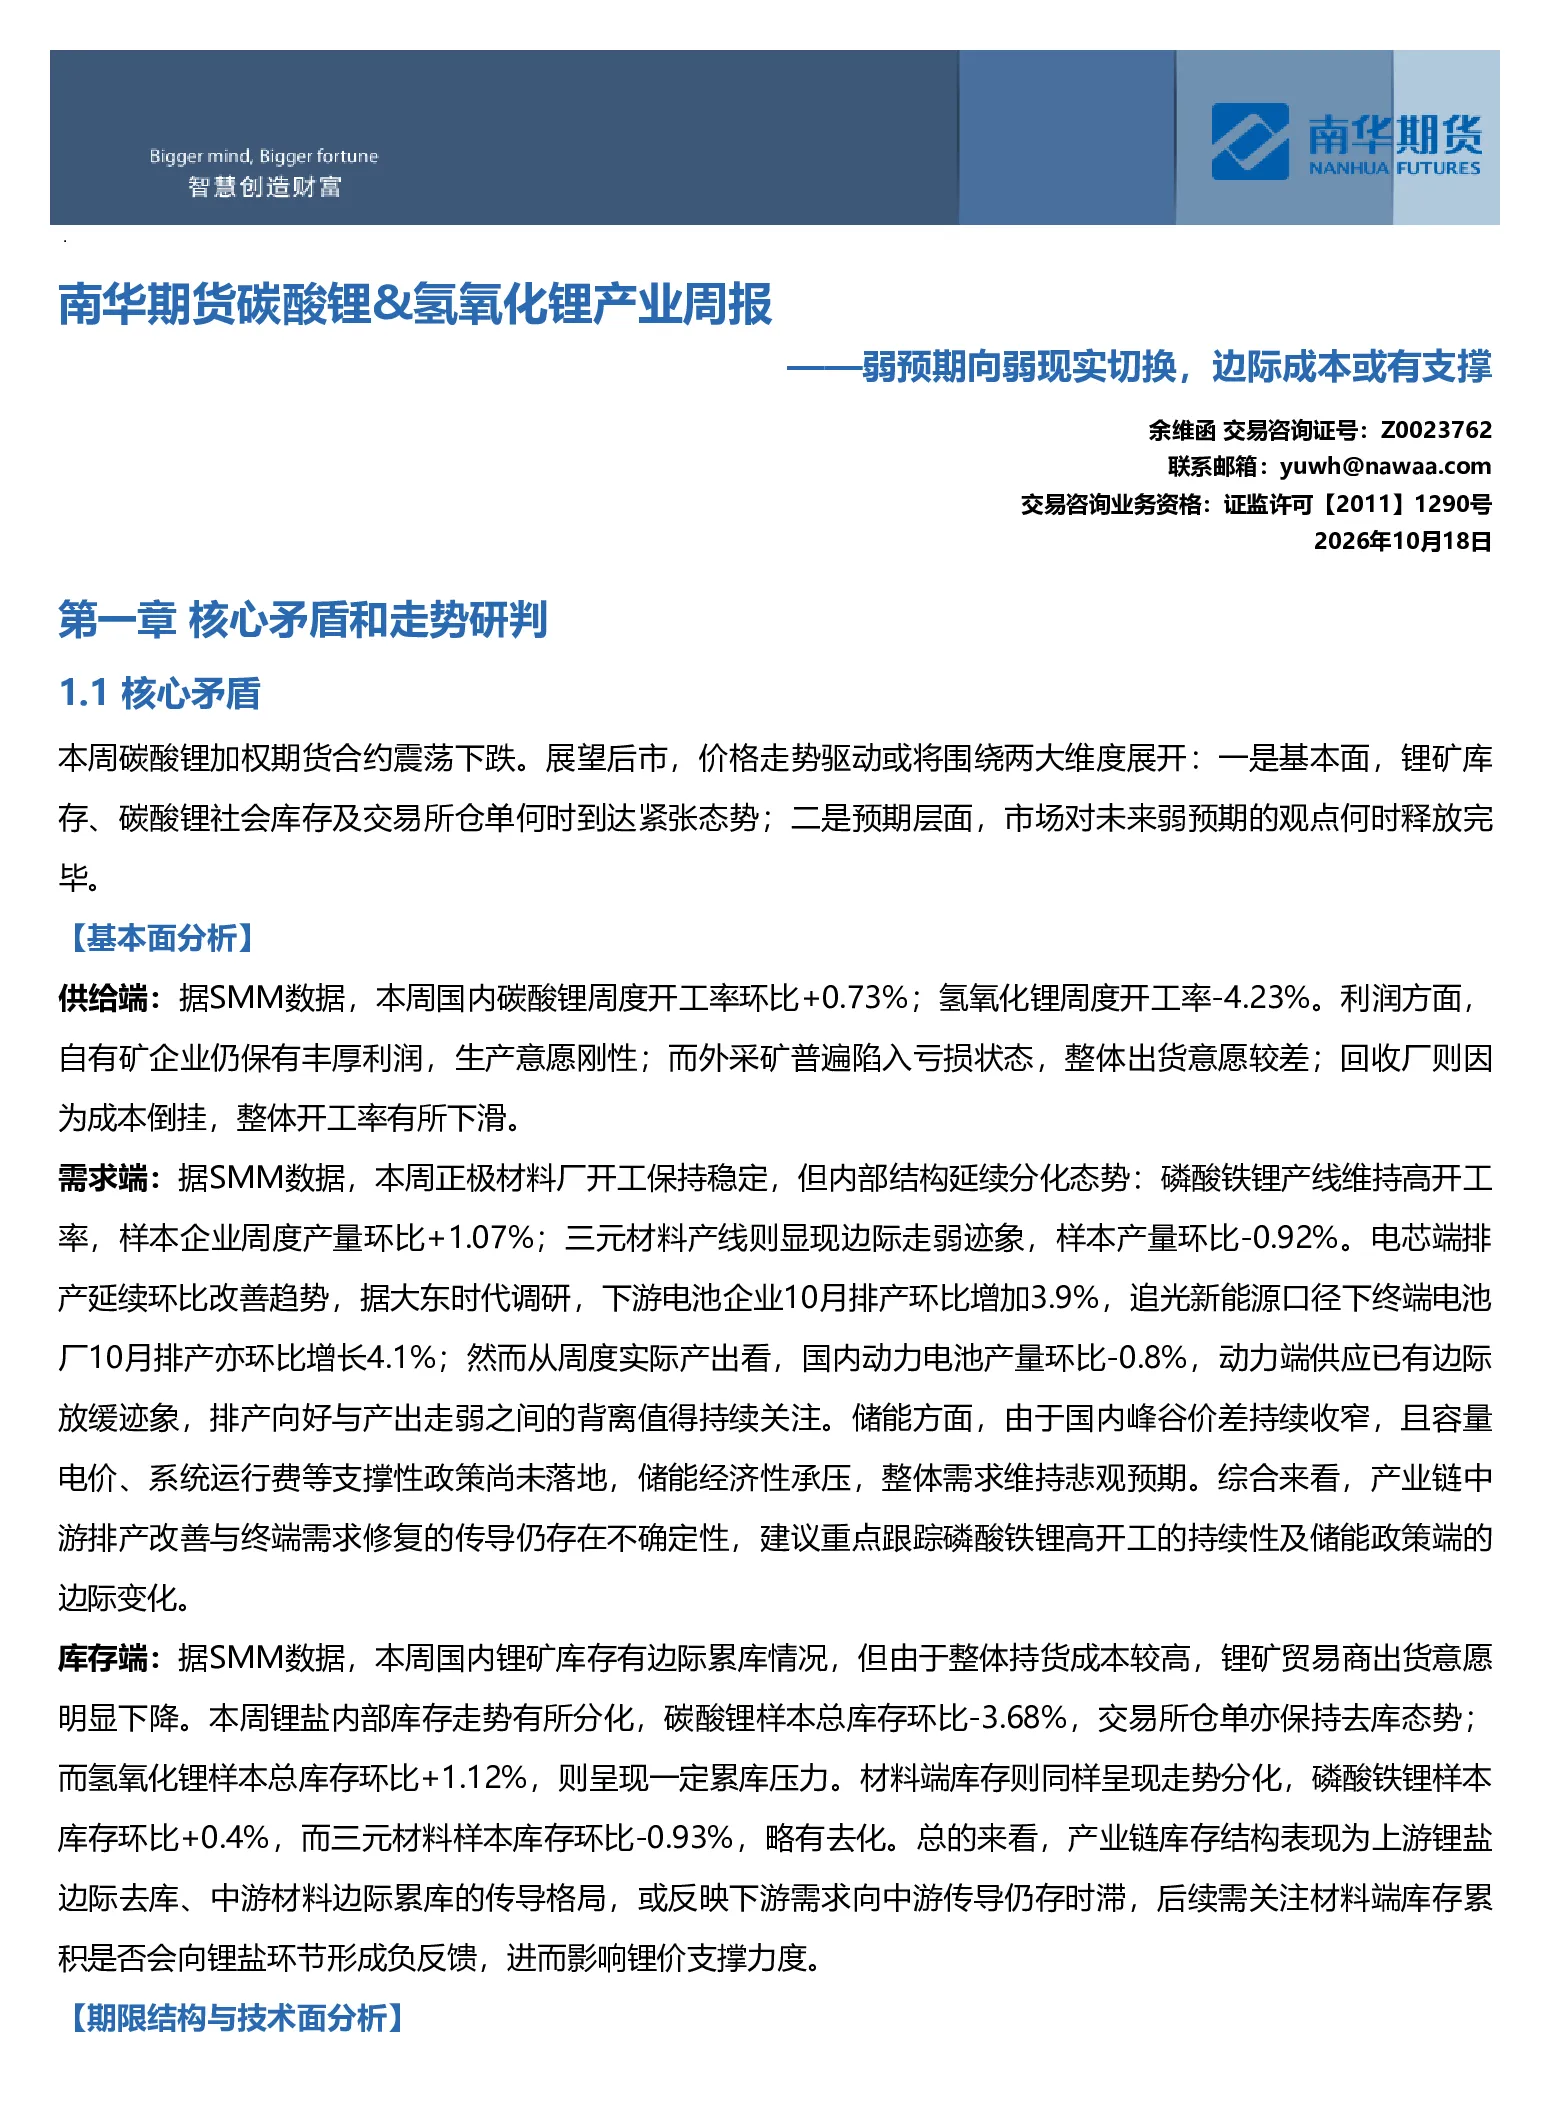
当前碳酸锂市场核心矛盾在于基本面与预期层面的双重影响。价格走势将围绕锂矿库存、碳酸锂社会库存及交易所仓单的紧张程度,以及市场对未来弱预期的释放情况展开。
基本面分析
- 供给端:国内碳酸锂开工率环比上升,氢氧化锂开工率下降。自有矿企业利润丰厚,生产意愿刚性;外采矿亏损,出货意愿差;回收厂因成本倒挂开工率下滑。
- 需求端:正极材料厂开工稳定,磷酸铁锂产线高开工率,三元材料产线边际走弱。电芯端排产环比改善,但实际产量环比下降,存在背离。储能需求受政策影响维持悲观预期。
- 库存端:锂矿库存边际累库,但持货成本高,贸易商出货意愿下降。碳酸锂库存环比下降,交易所仓单去库;氢氧化锂库存环比上升,呈现累库压力。材料端库存分化,磷酸铁锂累库,三元材料去化。
期限结构与技术面分析
- 期限结构呈现"近高远低"的Back结构。
- 技术指标(均线、MACD、布林带)共振指向空头,期货价格处于空头趋势。
结论
弱预期逐步兑现为弱现实,资金定价逻辑从预期驱动转向现实验证。碳酸锂价格预计延续震荡偏弱格局,围绕边际成本区间运行。12月至1月附近库存或降至历史低位,但弱预期仍可能反复,价格存在向边际成本回归的可能。若紧缺仅体现在碳酸锂环节,紧张格局可能通过月差转Back、基差走强等结构性方式表达。
价格及价差走势研判
- 价格走势:LC2701合约区间震荡。
- 月差走势:LC2701-LC2705后续将震荡走强。
- 基差走势:碳酸锂基差维持震荡。
市场信息
- 津巴布韦计划2027年初实施锂精矿出口禁令。
- 中国2027年4月1日起下调新能源汽车出口退税率至9%。
- Lithium Africa Corp.推进南非Springbok锂项目生产阶段。
- 澳大利亚PLS集团批准P2000项目最终投资决定,提升锂辉石精矿产能。
期货与价格数据
- 期货走势:碳酸锂加权指数合约收盘价96070元/吨,周环比-17.54%,成交量约46.22万手,持仓量约70.96万手。LC2701-LC2705月差Back结构,仓单数量25640手。
- 技术指标:均线、MACD、布林带共振指向空头,关注下方87000元支撑位。
- 期权走势:波动率大幅上涨,关注卖波动率机会。
- 期限结构:整体Back结构,远月受弱预期主导,近月受现实影响。
- 基差结构:本周基差呈现较强态势震荡。
估值和利润分析
- 外购锂辉石精矿路线利润边际走弱。
- 正极材料、电解液利润需进一步跟踪。
基本面情况
- 锂矿供给:国内矿山产量稳定,海外矿山进口需持续关注。
- 上游锂盐供给:碳酸锂供给稳定,净出口及库存需重点跟踪。
- 中游材料厂供给:铁锂材料厂产量稳定,三元材料厂产量边际走弱。
- 下游电芯供给:中国锂电池装机量环比改善。
- 新能源汽车:乘用车、商用车销量稳定,汽车库存需关注。
- 储能:受政策影响需求悲观。