猜你想问
这份报告的核心内容是什么?
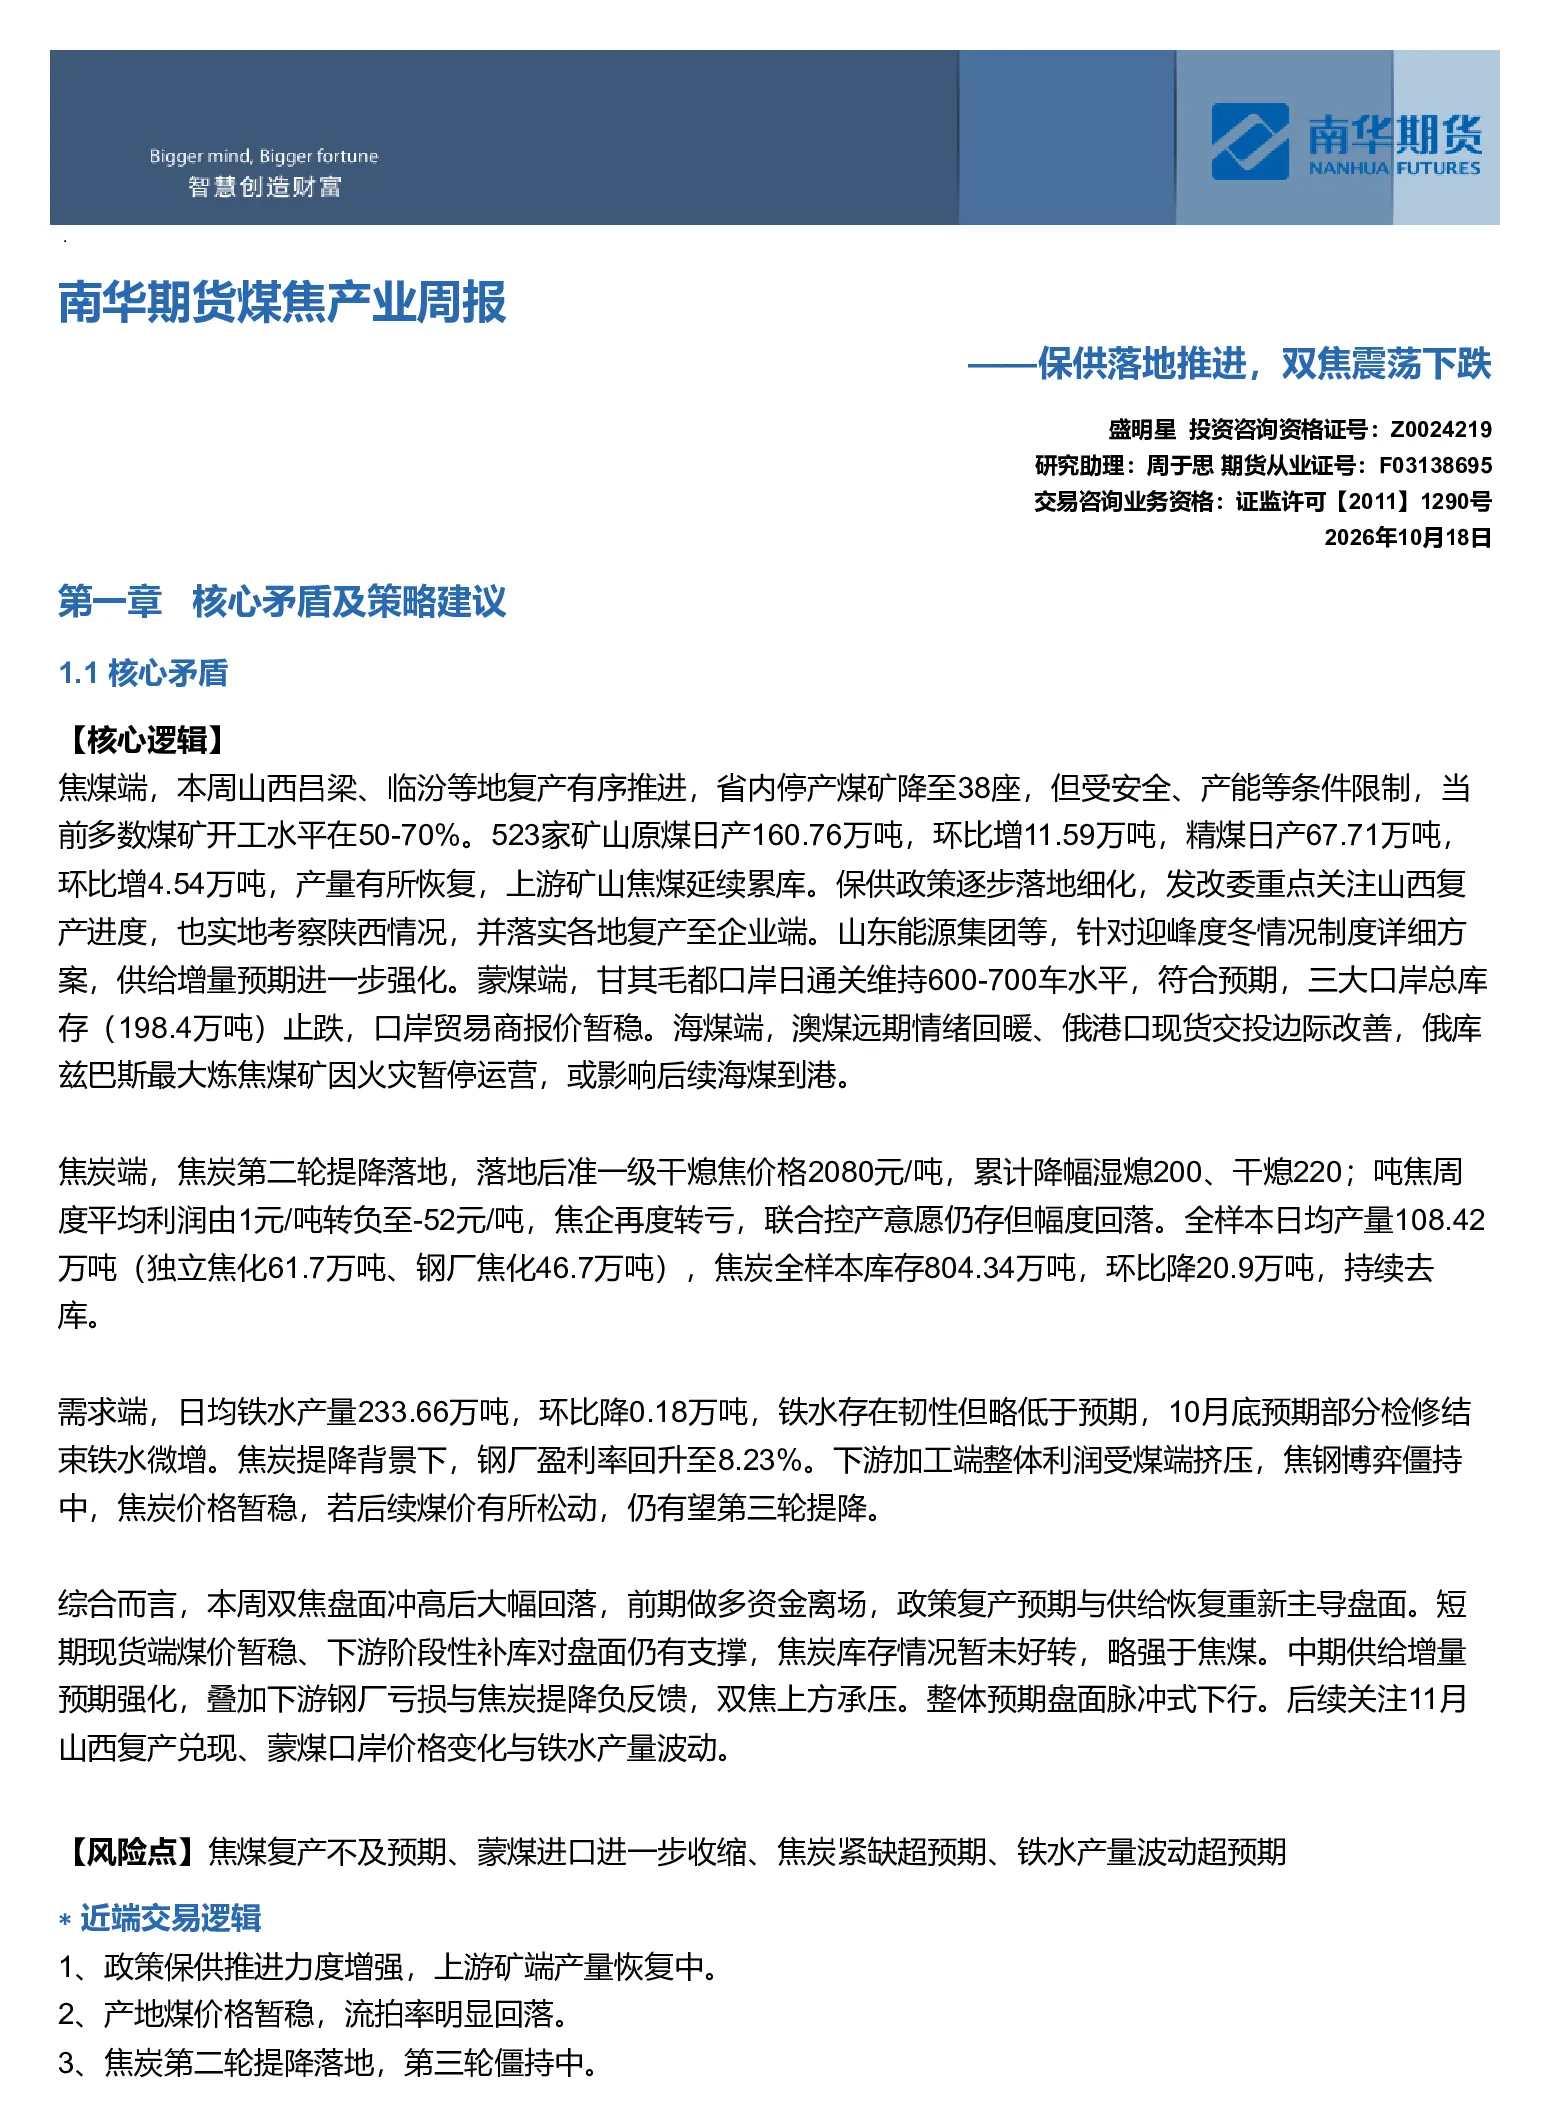
本报告分析了焦煤和焦炭产业的供需动态。焦煤端,山西煤矿复产推动产量恢复,但上游累库和保供政策强化供给增量预期。蒙煤端,甘其毛都口岸通关稳定,库存止跌。海煤端,澳煤远期情绪回暖,俄港口现货交投改善,但俄库兹巴斯煤矿火灾可能影响后续到港。焦炭端,提降导致焦企转亏,库存持续去库。需求端,铁水产量略低,焦钢博弈僵持。报告指出双焦盘面冲高回落,政策与供给主导,短期现货支撑,中期承压,预计脉冲式下行,关注山西复产、蒙煤价格和铁水产量波动。
煤焦行业的未来发展趋势如何?
报告认为煤焦行业呈现区间震荡趋势。焦煤和焦炭01合约预计在1350-1550和1875-2040区间波动。焦煤1-5月差和焦炭1-5月差均呈Back结构并走扩,但后续价差收缩概率增加。基差方面,焦煤现货企稳,盘面下行,基差走扩至历史高位。产业链利润集中于焦煤端,下游利润受挤压。整体看,煤炭保供政策将推动产地产量恢复,焦钢利润改善或带动煤价下行,但钢铁终端需求未见好转。
报告中重点分析了哪些方面?
报告重点分析了焦煤和焦炭的供需平衡、政策影响和库存变化。焦煤端关注山西煤矿复产、蒙煤通关及进口煤情况,焦炭端关注提降影响、库存去化和钢厂利润。报告还梳理了仓单成本,焦煤以二线澳煤、蒙煤和山西煤为主,焦炭仓单成本测算为2275(湿)、2265(干)。此外,报告追踪了利多信息如产地煤价上调、流拍率下降和利空信息如发改委要求复产、焦炭提降等,并关注了下周保供落实、现货价格、库存和铁水产量等关键事件。
当前煤焦市场的现状如何判断?
当前煤焦市场呈现政策与供给主导的震荡格局。焦煤方面,山西煤矿有序复产但上游累库,蒙煤通关稳定,进口煤情绪回暖,整体供给预期增加。焦炭方面,提降使焦企转亏,库存持续去化,但联合控产意愿回落。需求端,铁水产量略低,焦钢博弈中钢厂盈利率回升,下游利润受挤压。现货端煤价暂稳,焦炭价格微降,基差走扩。报告指出市场处于区间震荡,短期受现货支撑,中期上方承压,整体预期脉冲式下行。
本报告提示了哪些风险点?
报告提示了焦煤和焦炭市场的几大风险:焦煤端,山西煤矿复产可能不及预期;蒙煤进口或进一步收缩。焦炭端,存在焦炭紧缺超预期的可能。此外,铁水产量波动超预期也可能影响市场。这些风险点涉及供给端的变化,可能打破当前政策与供给主导的平衡,导致市场走势偏离预期。报告建议持续关注这些风险因素的变化,评估其对市场的影响程度。